
為持牌放債人 · 證券行而設
申請人在 WhatsApp 上申請貸款,投資者也期望在這裡找到自己的客戶經理。imBee 把借貸及證券經紀的對話,統一到同一個受管控、可審計的收件箱。文件在對話內收集,身份經你的 eKYC 服務供應商驗證,每位客戶都 1:1 分流至專屬客戶經理,整個平台亦通過 ISO/IEC 27001 認證。專為持牌放債人及受規管的證券行而設,產品設計已顧及你所在市場的操守規則。
獲超過 10,000 間企業、橫跨 60 多個行業信賴。通過 ISO/IEC 27001 認證。Meta 官方技術合作夥伴。
以上為引用的行業基準數據(Lead Response Management、Meta 公開結果、Meta 與 Kantar 研究),並非 imBee 客戶的成效。
深受香港持牌放債人及證券行信賴
持牌放債人的現實
通用型訊息工具是為不受規管的零售業而設。持牌放債人需要的,是一個可審計、以客戶同意為本、由客戶主動發起的渠道;而大部分平台都無法說明,為何它們的廣播功能不會違反新加坡 2018 年的廣告禁令。
持牌放債人受廣告限制及操守規則約束,香港的《放債人條例》(第 163 章)便是其中之一。這令大部分放債人不敢踏出一步,擔心每則 WhatsApp 訊息都可能違規。由客戶主動發起的查詢渠道,可以乾淨利落地解決這個問題,但前提是你能逐則訊息證明,對話確實由客戶主動發起。
申請人往往在上載文件這一步放棄。身份證相片散落在電郵附件,驗證要花上數日;每多一小時的阻滯,就多一位申請人轉投批核更快的放債人。改為在對話內收集文件,再透過 imBee 工作流程交給你的 eKYC 服務供應商,驗證只需數分鐘,而不是數日。
5 分鐘內回覆的轉化率,是超過 1 小時才回覆的 3 至 5 倍(Lead Response Management 研究)。查詢若在電郵中排隊輪候,或要等到辦公時間才有人處理,轉化率只及即時回覆的一小部分;在消費信貸市場,最先回覆的放債人,通常就能拿下這筆貸款業務。
對證券行而言,客戶經理私人 WhatsApp 上的每段客戶對話,都是監察上的缺口:公司看不到,監管視察時也無從查閱,客戶經理辭職當天更會一併消失。對話屬於公司,客戶名單才真正屬於公司。
查詢用 WhatsApp,文件經電郵,提醒靠短訊;職員在多個工具之間來回切換,借款人就在工具之間流失,也沒有一份可審計的統一紀錄交代誰說過甚麼。西方開發的借貸工具完全不支援 WeChat,與內地有聯繫的香港借款人因而成了盲點。
香港身份證、NRIC、帳戶及貸款號碼,連同糧單及銀行月結單,直接輸入欠缺保安措施的聊天工具,既沒有訊息層級遮蔽,也沒有角色權限及審計軌跡。對受規管的借貸業務而言,這是遲早會在監管視察中曝光的資料保障漏洞。
一條借款人旅程,由始至終
同一個收件箱,全程跟進每位借款人:由監管容許的查詢開始,經過驗證、放款,直到還款。證券行的每位客戶,亦由首次接觸一直跟進至其專屬客戶經理,孖展提示也包括在內。整個過程都有同意紀錄及審計軌跡,每位合規主任都能據此作出交代。
轉化監管容許的客戶主動查詢,由你的 eKYC 服務供應商數分鐘內完成驗證
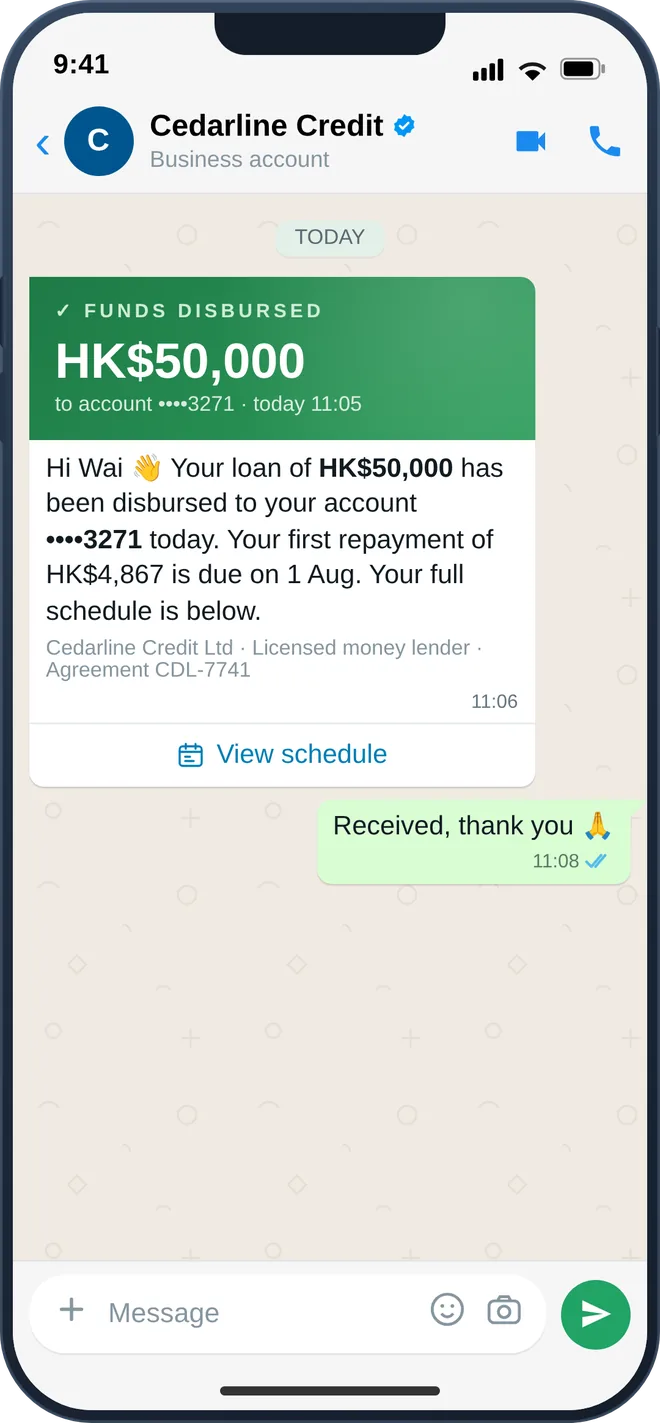
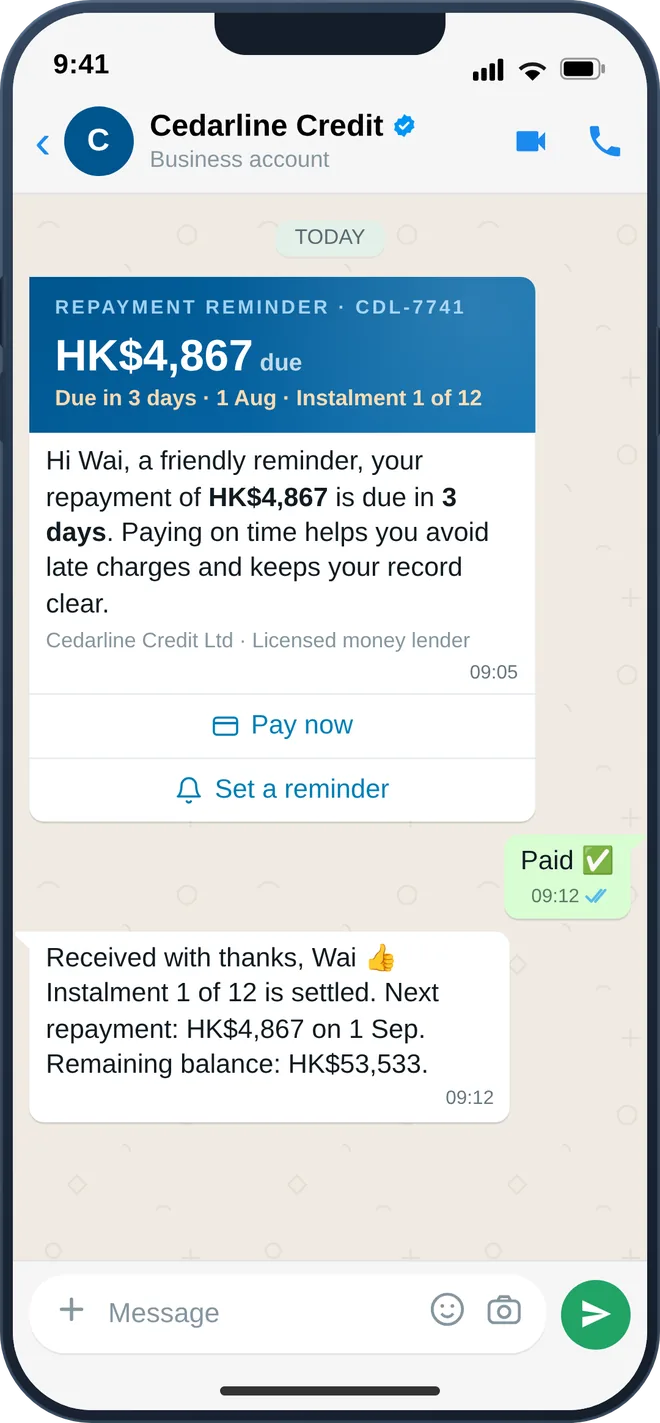
回傳信貸決定、完成簽署及放款,並在對話內發送還款提醒
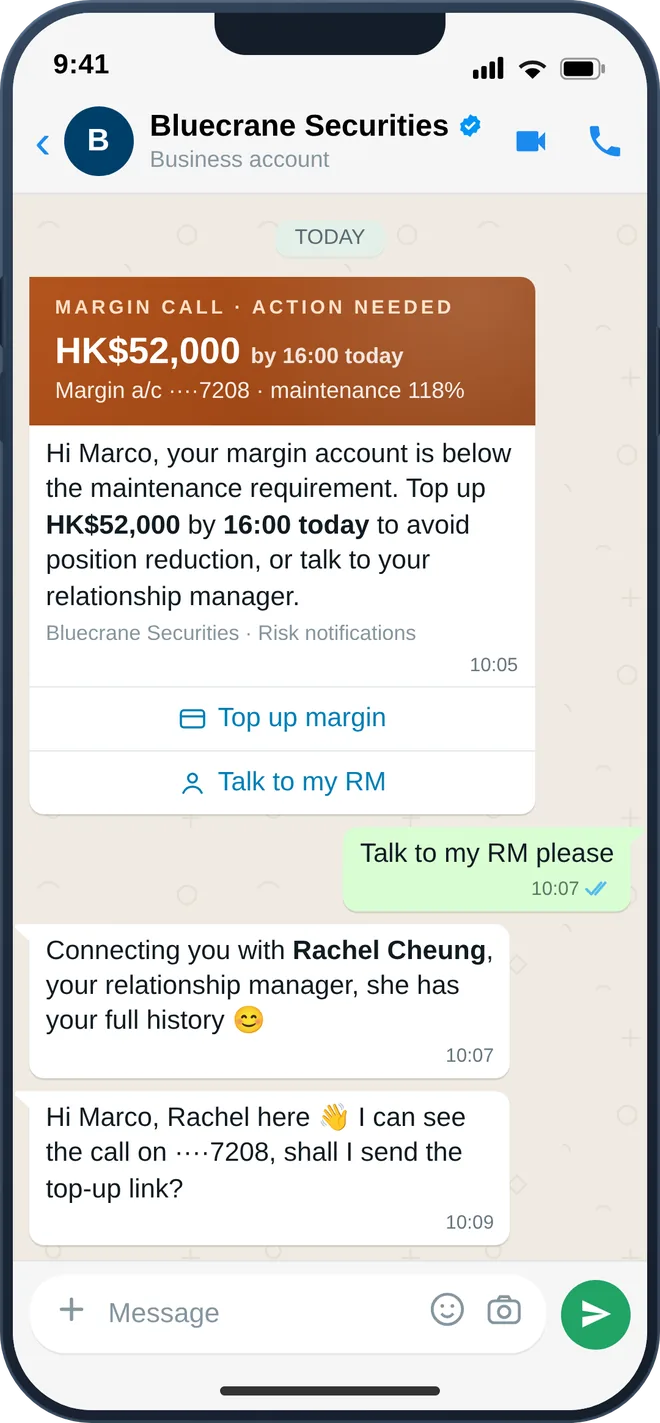
每位客戶都有專屬客戶經理:自家品牌、自動分流、即時警示
你自己的網站、商業名錄及營業地點內的 QR Code,都可以成為 Click-to-WhatsApp 入口(即監管機構容許、由客戶主動發起的途徑);客戶一按便即時展開 1:1 對話,並獲 24/7 多語言回覆。借款人可在對話內完成初步資格評估,在正式查閱信貸報告之前取得參考貸款方案。WhatsApp Flows 會在對話內收集香港身份證/NRIC/MyKad 相片、住址證明及糧單,身份驗證則由你的 eKYC 服務供應商(例如 Sumsub)透過 imBee 工作流程進行,驗證狀態會回傳至對話。借款人簽署前,所需的簽約前披露資料(實際年利率、借貸總成本、還款時間表)亦會在對話內展示。整個過程毋須一封電郵,潛在客戶已完成資格評估、身份驗證及資料披露。
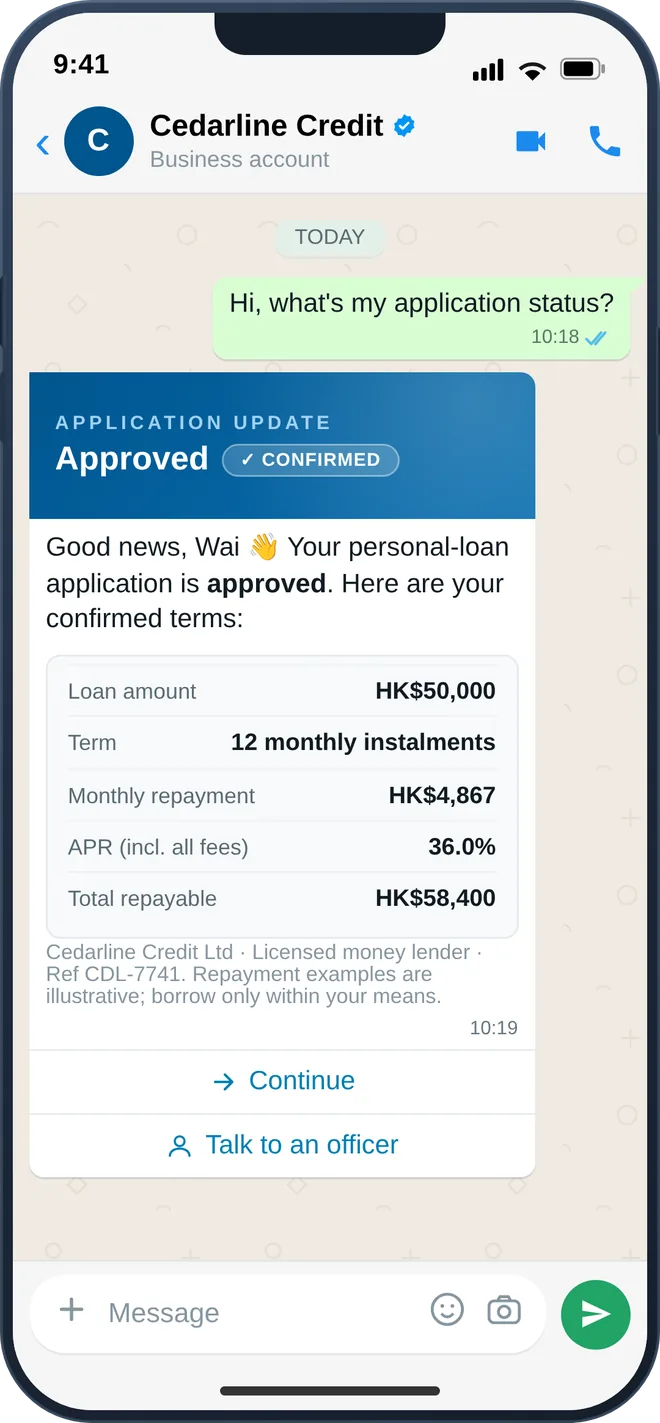
你的信貸決定會直接回傳至對話;借款人一按連結,即可經你的電子簽署工具簽署;放款通知會確認款項正轉賬至已登記的帳戶。其後,系統會在還款日前 7 日、3 日及 1 日自動發出分階段還款提醒,並附一按即可還款的付款連結。同一個對話亦會發送收據,應要求經安全連結提供帳戶結單,並只向已選擇接收的現有客戶發出追加貸款優惠;一旦出現還款困難,必定即時轉交真人處理。業界報告指出,還款提醒改用 WhatsApp 後,準時還款率可改善 20 至 40%;已選擇接收的 WhatsApp 訊息約 68% 在數分鐘內被閱讀(訊息平台基準數據),遠勝電郵。
採用你自家品牌的聊天小工具(設於你的網站及交易平台,並可透過 SDK 嵌入你的 App),每段客戶對話由此開始,全程受管控。Click-to-WhatsApp 推廣活動把開戶及新股認購意向變成對話,而不是一份份填好的表格;每位客戶都會自動 1:1 分流至其專屬客戶經理,客戶經理缺勤時由團隊接手,主管亦可檢視每段對話。追收孖展通知及詐騙警示以可即時回應的訊息送達,客戶可在對話內確認收悉,並一按聯絡客戶經理;開戶流程亦在對話內引導完成,文件在對話內收集,並由你的 eKYC 服務供應商驗證。客戶經理只能看到自己的客戶,每則訊息都會存檔;客戶經理離職時,客戶名單及每段對話都會留在公司。
一切由此開始
付費廣告、社交媒體及你自己的網站,全部變成客戶與其專屬客戶經理之間的 1:1 對話,並標註來源,由第一則訊息起全程存檔。

左右滑動畫面,查看其餘內容。
更多應用場景
以下場景歸納自數碼貸款機構及證券行在對話中處理獲客、驗證及客戶服務的方式,並已按持牌、受監察團隊的需要重新設計,每一步都有審計軌跡為證。
大部分申請不是告吹,而是停了下來。自動提示會在申請停頓的那一步(上載文件、查看貸款方案、電子簽署)發出,並在同一個已取得同意的對話內持續跟進,直至申請有進展,或申請人選擇拒收。
在展覽及路演活動上,展位的 QR Code 會開啟對話,即時送出迎新優惠券,同時把訪客登記為已同意接收訊息的訂閱者;現場人流由此變成可接收廣播的借貸受眾。
2,500單一展覽推廣活動帶來、已同意接收訊息的 WhatsApp 訂閱者(已公開的業界個案)
對話內會提示申請人即時自拍,相片交由你的 eKYC 服務供應商(例如 Sumsub)與已提交的身份證明文件進行人臉比對。申請人在家中即可完成身份驗證,毋須親臨分行,每項驗證資料均記錄在案。
申請人仍在對話之中,你接駁的信貸資料機構系統已提取信貸報告,你的規則引擎亦隨即為貸款方案定價;申請的勢頭始終留在對話之內。
Click-to-WhatsApp 廣告會開啟一份三步驟的對話內表單,完成整份申請,而不是轉到網頁表格,在途中流失一半申請人。
+37%把申請移入對話後的每日處理個案量;客戶等候時間亦縮短 20%(已公開的業界個案)
還款期及分期方案在對話內並列比較,客戶按一下按鈕即記錄同意,協議隨即轉交電子簽署;由批核到放款,毋須以電郵傳送任何 PDF 附件。
數碼貸款機構已公開的成效:批核、電子簽署及放款均在對話內數分鐘完成(已公開的業界個案)。
確認訊息列明金額、交易編號,以及借款人可儲存的還款日曆:以往塞滿電話線的問題,在客戶開口之前已有答案。
提醒的語氣及頻率隨逾期階段遞進:到期前友善提示,逾期後語氣轉趨堅定,最後通知則採用正式措辭。每個訊息範本均預先審批,每次發送都有紀錄,以供操守審查。
立即還款、另選更合適的日期,或申請還款計劃:借款人在對話內選擇結構化選項,再由你的團隊批核。對借款人更體諒,對收回欠款更有利,操守上也更清晰。
還款紀錄良好的借款人,會在他們一直使用的對話內,收到預先批核的追加貸款優惠;你最優質的客群由此帶來回頭生意,獲客成本幾乎為零。
結清確認書、清還證明書及銷戶文件,借款人可在對話內經安全連結自助索取,系統亦會自動存檔。這樣的紀錄保存,正是你履行操守規則責任時可以出示的依據。
對話中一旦偵測到詐騙訊號,或顯示借款人陷入困境的字眼,便會連同完整紀錄升級至專責同事處理。還款困難的個案,絕不會交由機械人商討:每一次都由受過訓練的真人接手。
正在閱讀你研究報告的網站訪客,一按即可展開 WhatsApp 對話(經由採用你自家品牌的聊天小工具,網站及 App 皆適用),對話進入收件箱時已附上所在頁面的資料。
香港證券行表示選擇 imBee 的主要原因之一(imBee 客戶意見)。
開戶流程在對話內進行:經 WhatsApp Flows 收集文件,由你的 eKYC 服務供應商驗證身份,再發送存款指示;申請人一旦停下來,隨時有真人協助。
趁投資者興趣正濃,Click-to-WhatsApp 推廣活動或只發給已選擇接收客戶的廣播,會把新股認購意向變成對話。其後的招股期、配發結果、股息選擇及供股等資訊,會以可即時回應的通知,由你已認證的發送者發出,並按持股及同意狀況分眾。
追收孖展通知會連同持倉摘要一併發出,客戶一按即可補倉或聯絡客戶經理;未獲確認的通知會自動升級,送達及已讀狀態全程追蹤。這類通知,分秒必爭。
客戶對話屬於公司,而不是客戶經理的手機:設有角色權限及完整存檔,有人辭職時,客戶名單可在數分鐘內重新分派。同事離開,客戶關係依然延續。
以上基準數據來自第三方業界研究或已公開的業界個案,並非 imBee 的量度結果。
受管控的 AI
imBee AI 以你自己的貸款產品規則及披露資料為依據草擬回覆;一旦察覺借款人有還款困難的跡象,便即時轉交負責追收欠款的真人同事。它絕不會提出還款條件,絕不會向借款人催討欠款,也絕不會批准任何信貸決定;面對證券行客戶,它絕不提供投資建議,凡可能構成投資建議的內容,一律轉交你的持牌員工。
持牌放債人或受規管的證券行能夠負責任地讓客戶接觸的 AI,只有這一種;合規主任願意讓你一直沿用的,也只有這一種。
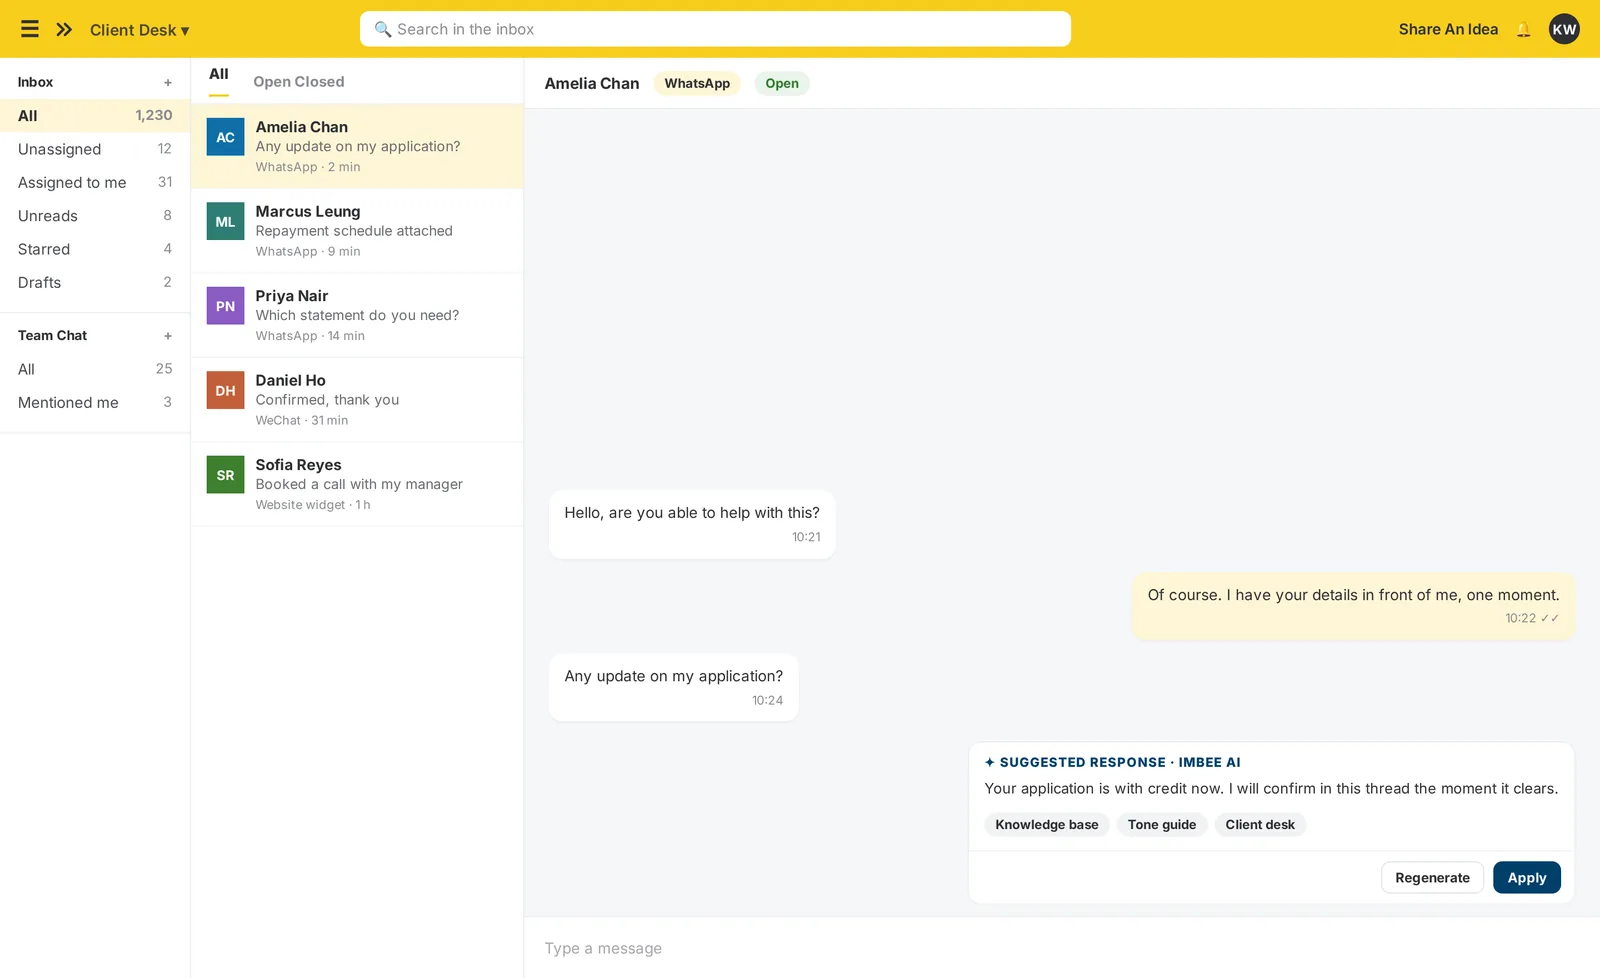
整體如何運作
沒有任何部分是事後拼湊的:對話、AI、自動化及審計軌跡同屬一個系統,並接駁你的團隊現正使用的工具。
平台一覽
一套完整的企業級工具,設計之初已顧及廣告及操守規則,讓持牌放債人快速推進數碼化。
WhatsApp、WeChat、Instagram、Facebook Messenger、LINE、SMS 及網頁即時對話,集中在同一個收件箱,並具備分流、分派及完整的借款人背景資料。對與內地有聯繫的香港借款人而言,WeChat 覆蓋尤其重要。
廣播只發給已選擇接收的現有客戶(即監管機構容許的途徑),每次發送都附同意紀錄、審計軌跡及一按拒收選項;追加貸款優惠、結單提醒及利率變動通知,均由已認證的發送者發出。
AI 依照你自己的指引運作,草擬有依據的回覆;遇到還款困難、投訴及任何信貸決定,一律轉交真人處理。絕不自主作信貸決定,絕不自主追收欠款。
採用你自家品牌的聊天小工具,可設於你的網站,亦可透過 SDK 原生嵌入你的手機 App。客戶體驗一致,設計及邏輯由你的團隊自行設定,所有對話都進入同一個受管控的收件箱。
經 WhatsApp Flows 在對話內收集文件,身份由你的 eKYC 服務供應商(例如 Sumsub)驗證,並透過 imBee 工作流程及 300 多個系統整合(貸款審批系統、信貸資料機構 API、支付網絡)連接;電子簽署自動轉交,《放債人條例》下的披露亦記錄在案。
通過 ISO/IEC 27001 認證,香港身份證/NRIC/帳戶/貸款號碼均作訊息層級遮蔽,並設有角色權限(RBAC)及可供監管審查使用的完整審計軌跡;資料處理方式為須履行當地資料保障法例責任的團隊而設。
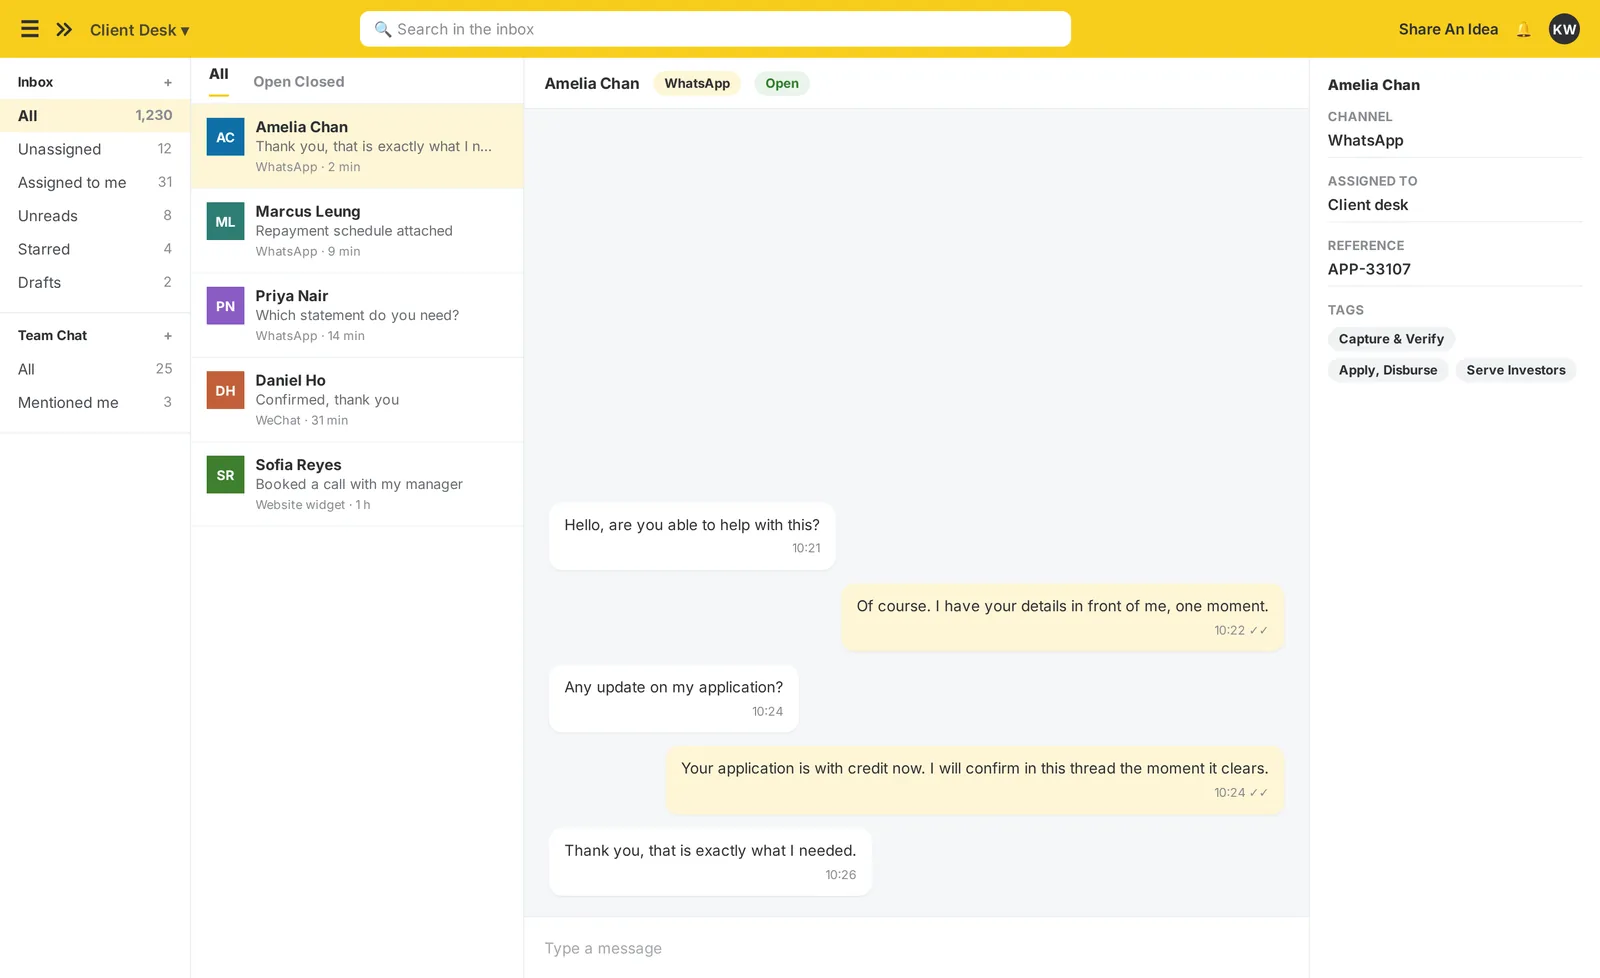
左右滑動畫面,查看其餘內容。
為回應監管機構的提問而設。通過 ISO/IEC 27001 認證,香港身份證/NRIC/帳戶/貸款號碼均作訊息層級遮蔽,並設有角色權限及完整審計軌跡。資料處理方式按持牌放債人的操守及披露規則而設計,亦為須履行當地法例下個人資料責任的團隊而設。平台支援合規工作,但並非獲監管機構認證。
全套工具
以下功能現已在 imBee 平台提供。個別方案是否包含,會在需求評估階段確認。
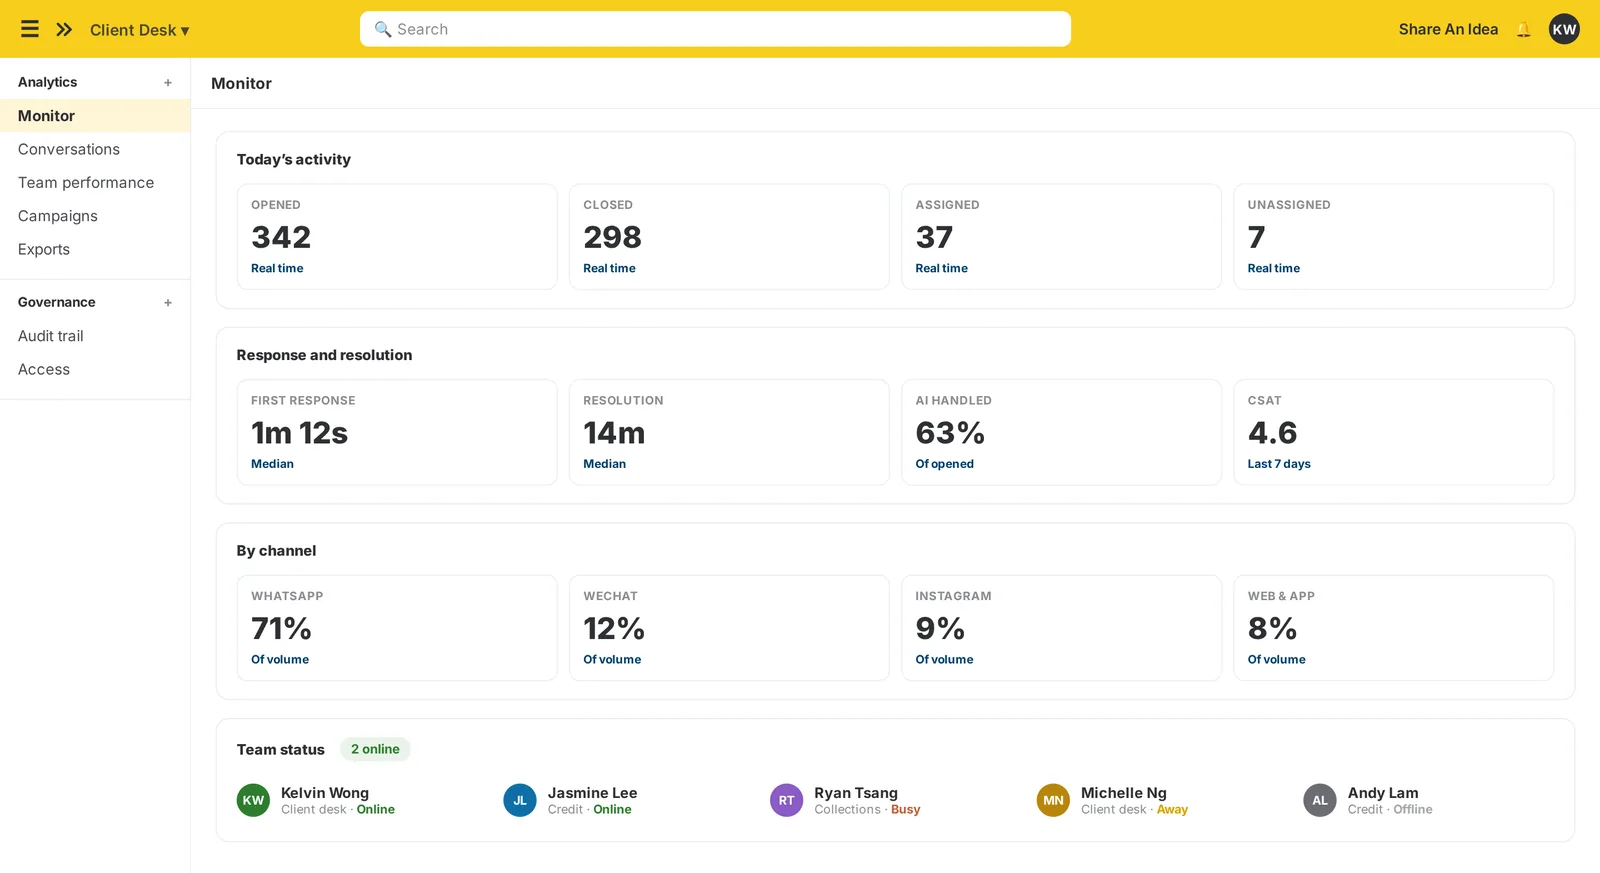
左右滑動畫面,查看其餘內容。
使用前後
同樣四個環節,比較現時的做法,以及每間分行共用一個受管控收件箱之後的做法。
為何選擇 imBee
大部分平台都無法說明,為何它們的廣播功能不會違反放債人廣告規則。imBee 可以。
選擇接收分眾、同意紀錄,以及處理由客戶主動發起的渠道:這些是讓你落實相關規則的實際機制,而不是事後附加的宣傳口號。
與內地有聯繫的借款人,不會只用 WhatsApp。imBee 原生支援 WeChat 及廣東話:這是西方開發的借貸工具根本沒有的渠道。
遇到還款困難、投訴及任何信貸決定,imBee AI 一律轉交真人處理。轉交本身就是產品設計,而不是權宜之計。
文件在對話內收集,透過 imBee 工作流程交由你的 eKYC 服務供應商驗證,電子簽署自動轉交,《放債人條例》下的披露記錄在案;申請人不再在上載文件這一步流失。
採用你自家品牌的網頁即時對話小工具,並可透過 SDK 嵌入你的 App,每位客戶都 1:1 分流至專屬客戶經理。網站與 App 體驗一致,背後是同一個受管控的收件箱:這是證券行表示選擇 imBee 的主要原因之一(imBee 客戶意見)。
香港身份證、NRIC、帳戶及貸款號碼,在傳輸中、儲存時及客服介面上均會遮蔽。設計顧及每個市場的私隱法例。
獲客、驗證、放款、還款、留客,以及轉交還款困難個案,全在同一個對話內完成,而不是只發提醒或只做廣播的單一工具。
CRM、貸款審批系統、信貸資料機構 API 及支付網絡,這種企業級的整合深度,是以中小企為對象的訊息工具無法比擬的。
常見問題
隨時為你示範
了解持牌放債人及證券行如何使用 imBee 收集申請、透過自己的 eKYC 服務供應商完成驗證、把每位客戶分流至其客戶經理,並發出孖展及詐騙警示,全程可供審計。