
UNTUK PEMBERI PINJAMAN BERLISENSI · PIALANG EFEK
Pemohon mengajukan permohonan melalui WhatsApp. Investor juga mengharapkan Relationship Manager (RM) mereka ada di sana. imBee menyatukan percakapan pinjaman dan pialang dalam satu kotak masuk yang terkelola dan dapat diaudit: dokumen dikumpulkan melalui obrolan, identitas diverifikasi melalui penyedia eKYC Anda, setiap klien diarahkan 1:1 ke RM mereka masing-masing, dengan standar ISO 27001 di seluruh sistem. Dibuat untuk pemberi pinjaman berlisensi dan pialang teregulasi, dengan aturan perilaku pasar Anda yang sudah dipahami sejak awal.
Dipercaya oleh 10.000+ perusahaan di 60+ industri. Bersertifikat ISO/IEC 27001. Mitra Teknologi Meta Resmi.
Tolok ukur industri yang dikutip (Lead Response Management, hasil yang dipublikasikan Meta, riset Meta + Kantar). Bukan hasil klien imBee.
Dipercaya oleh pemberi pinjaman berlisensi dan perusahaan pialang di seluruh HK
Realitas pemberi pinjaman berlisensi
Alat pesan umum dibuat untuk ritel yang tidak diatur. Pemberi pinjaman uang berlisensi memerlukan saluran yang dapat diaudit, berbasis persetujuan, dan dimulai oleh pelanggan, dan sebagian besar platform tidak dapat menjelaskan mengapa fitur siaran mereka tidak melanggar larangan iklan tahun 2018 di Singapura.
Pembatasan iklan dan aturan perilaku bagi pemberi pinjaman berlisensi (termasuk Peraturan Pemberi Pinjaman Uang di Hong Kong) membuat sebagian besar pemberi pinjaman ragu, takut setiap pesan WhatsApp dianggap sebagai pelanggaran. Saluran masuk yang dimulai oleh pelanggan menyelesaikan masalah ini dengan bersih, tetapi hanya jika Anda dapat membuktikan, pesan demi pesan, bahwa percakapan tersebut memang dimulai oleh pelanggan.
Pemohon sering berhenti di tahap unggah dokumen. Ketika foto dokumen identitas tersimpan di lampiran email dan verifikasi memakan waktu berhari-hari, setiap jam hambatan berarti satu pemohon yang beralih ke pemberi pinjaman yang menyetujui lebih cepat. Kumpulkan dokumen melalui obrolan dan teruskan ke penyedia eKYC Anda melalui alur kerja imBee, verifikasi selesai dalam hitungan menit, bukan hari.
Merespons dalam waktu 5 menit menghasilkan konversi 3–5 kali lebih tinggi dibandingkan jika lebih dari satu jam (riset Lead Response Management). Pertanyaan masuk yang tertahan di antrean email atau menunggu jam kerja memiliki tingkat konversi yang jauh lebih rendah, dan dalam kredit konsumen, pemberi pinjaman pertama yang membalas biasanya memenangkan pinjaman tersebut.
Bagi perusahaan pialang, setiap percakapan klien di WhatsApp pribadi manajer hubungan (RM) adalah celah pengawasan yang tidak terlihat oleh perusahaan, tidak terlihat saat inspeksi, dan hilang begitu saja saat RM tersebut mengundurkan diri. Data klien hanya menjadi milik perusahaan jika percakapannya juga tercatat di sana.
Pertanyaan di WhatsApp, dokumen di email, pengingat di SMS: staf harus berpindah-pindah antar alat dan peminjam pun terabaikan, tanpa catatan audit tunggal mengenai siapa yang mengatakan apa. Alat pinjaman buatan Barat sama sekali tidak mendukung WeChat: sebuah titik buta bagi peminjam di HK yang memiliki hubungan dengan Tiongkok daratan.
HKID, NRIC, nomor rekening dan pinjaman, slip gaji, serta laporan bank diketik ke dalam alat chat yang tidak aman, tanpa penyembunyian tingkat pesan, tanpa akses berbasis peran, dan tanpa jejak audit. Pada portofolio pinjaman yang teregulasi, itu adalah risiko perlindungan data yang menunggu untuk ditemukan saat inspeksi.
Satu perjalanan peminjam, dari awal hingga akhir
Satu kotak masuk menangani setiap peminjam mulai dari pertanyaan yang diizinkan regulator hingga verifikasi, pencairan, dan pembayaran (serta setiap klien pialang mulai dari kontak pertama hingga RM mereka sendiri, termasuk notifikasi margin) dengan buku besar persetujuan dan jejak audit yang dapat dipertanggungjawabkan oleh setiap petugas kepatuhan.
Konversi jalur masuk yang diizinkan regulator, dan verifikasi dalam hitungan menit.
Putuskan, tanda tangani, cairkan, dan jalankan pengingat pembayaran di dalam chat.
Berikan setiap klien RM mereka sendiri, dengan branding, alur, dan notifikasi yang terarah.
Klik-ke-WhatsApp dari situs web Anda sendiri, direktori bisnis, dan kode QR di lokasi (jalur yang diinisiasi pelanggan dan diizinkan regulator) memulai utas 1:1 secara instan, dengan respons multibahasa 24/7; pra-kualifikasi dalam chat memberikan penawaran indikatif sebelum pemeriksaan kredit dengan hard inquiry; WhatsApp Flows mengumpulkan foto HKID / NRIC / MyKad, bukti alamat, dan slip gaji di dalam utas, dengan verifikasi yang dijalankan oleh penyedia eKYC Anda (misalnya Sumsub) melalui alur kerja imBee dan status dikembalikan di dalam chat; serta pengungkapan pra-perjanjian yang patuh (APR, total biaya kredit, jadwal pembayaran) disajikan di dalam chat sebelum peminjam menandatangani, sehingga prospek terkualifikasi, terverifikasi, dan mendapatkan pengungkapan tanpa satu pun email.
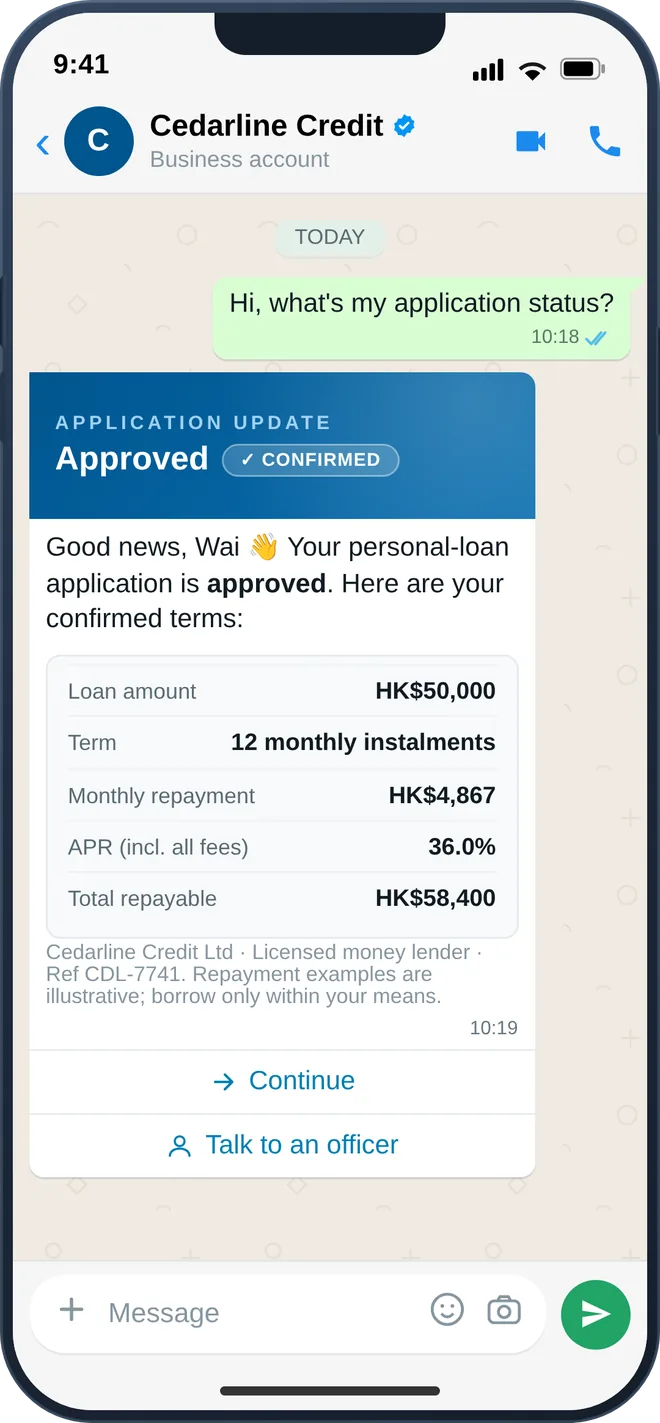
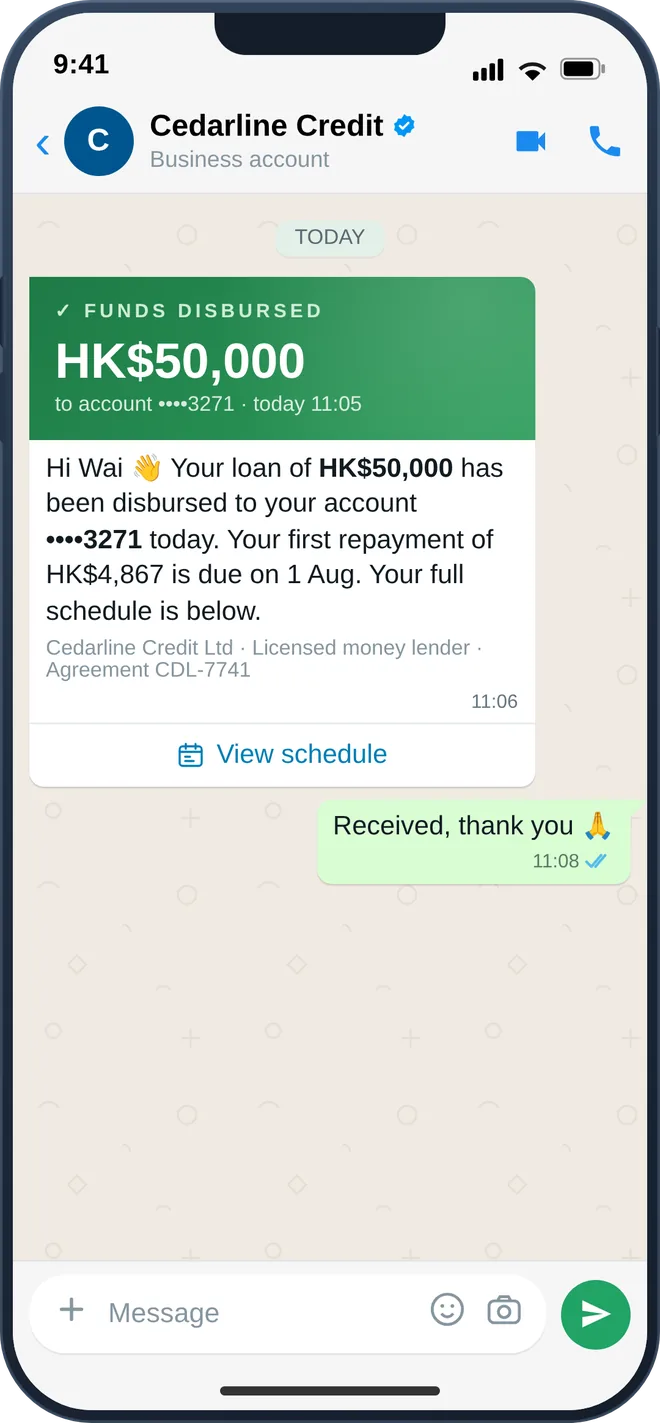
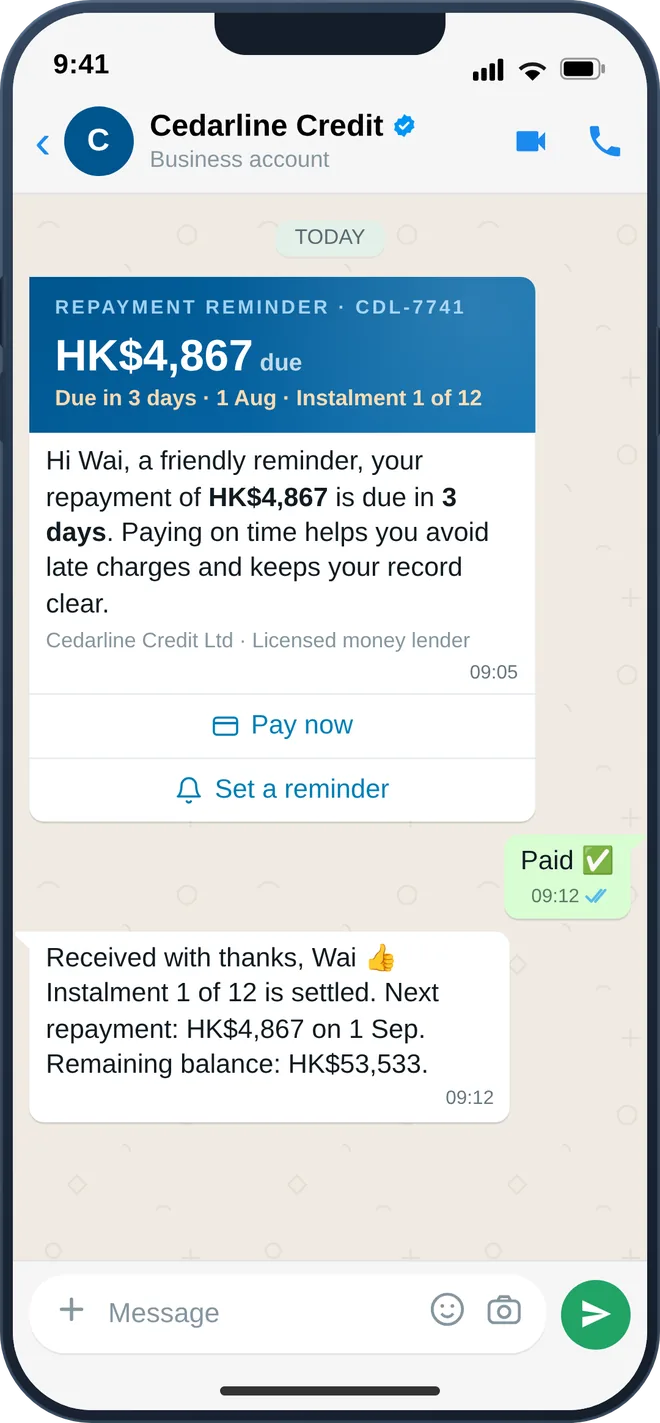
Keputusan kredit diberikan langsung di dalam chat; peminjam menandatangani melalui tautan sekali klik yang diarahkan ke alat tanda tangan elektronik Anda; notifikasi pencairan mengonfirmasi dana sedang dikirim ke rekening terdaftar; kemudian pengingat pembayaran bertahap 7 / 3 / 1 hari dikirim secara otomatis dengan tautan pembayaran sekali klik, ditambah kuitansi, laporan rekening melalui tautan aman sesuai permintaan, penawaran top-up bagi nasabah yang sudah ada dan telah memberikan persetujuan, dan pengalihan wajib ke staf manusia saat nasabah mengalami kesulitan. Laporan industri menunjukkan peningkatan 20–40% dalam pembayaran tepat waktu ketika pengingat dipindahkan ke WhatsApp, dan ~68% pesan yang disetujui dibaca dalam hitungan menit (data tolok ukur platform pesan), jauh melampaui email.
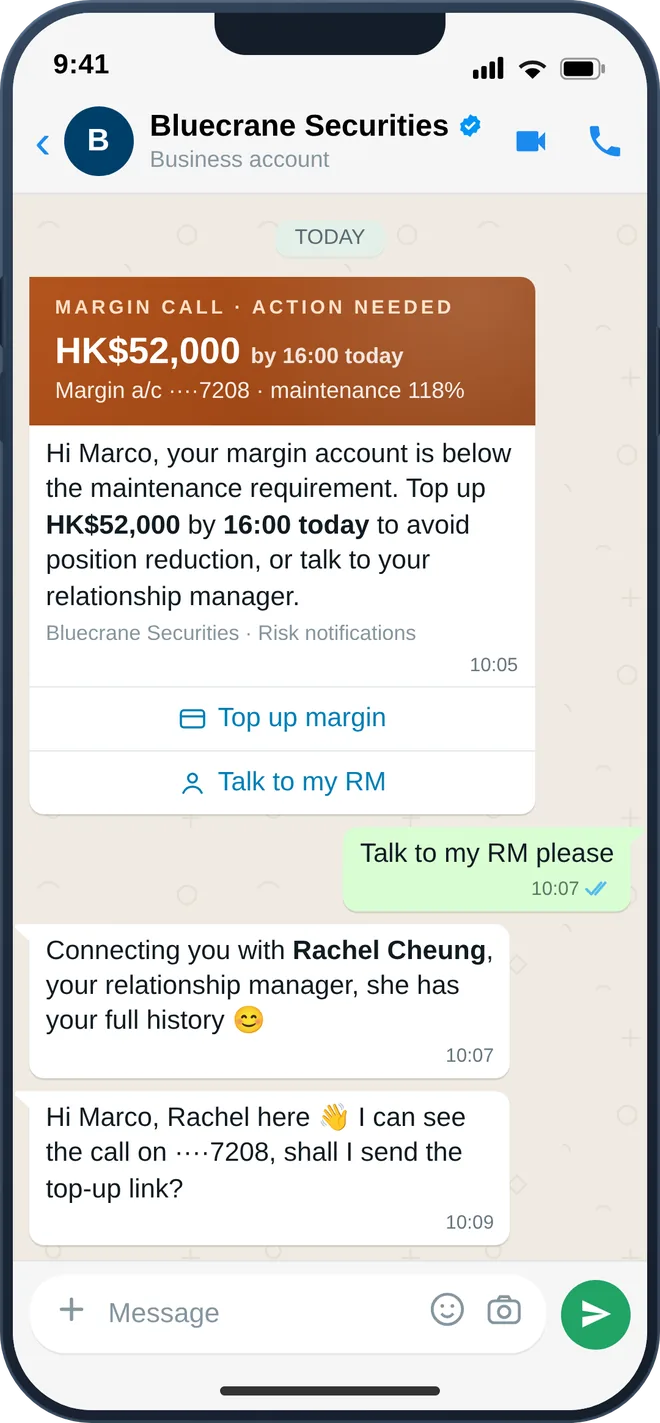
Widget obrolan dengan merek perusahaan Anda (di situs web dan portal perdagangan Anda, serta disematkan di aplikasi Anda melalui SDK) memulai setiap percakapan klien dalam utas yang terkelola. Kampanye klik-ke-WhatsApp menangkap minat pembukaan akun dan IPO sebagai percakapan, bukan pengisian formulir; setiap klien diarahkan secara otomatis, 1:1, ke RM mereka sendiri, dengan dukungan tim saat absen dan visibilitas supervisor di setiap utas; panggilan margin dan peringatan penipuan muncul sebagai pesan yang dapat ditindaklanjuti dengan konfirmasi dalam obrolan dan jalur satu ketukan ke RM; dan pembukaan akun dipandu dalam obrolan dengan dokumen yang dikumpulkan serta diverifikasi melalui penyedia eKYC Anda. RM hanya melihat portofolio mereka sendiri, setiap pesan diarsipkan, dan ketika seorang RM keluar, portofolio serta setiap percakapan tetap berada di perusahaan.
Tempat segalanya bermula
Iklan berbayar, media sosial, dan situs Anda sendiri semuanya menjadi utas 1:1 dengan RM klien, ditandai dengan sumber asalnya dan diarsipkan sejak pesan pertama.

Geser layar untuk melihat sisanya.
Kasus penggunaan lainnya
Diadaptasi dari cara pemberi pinjaman dan pialang digital menjalankan akuisisi, verifikasi, dan layanan klien melalui obrolan (dibangun kembali untuk tim berlisensi dan diawasi) dengan jejak audit yang lengkap.
Kebanyakan pengajuan tidak gagal, melainkan terhenti. Pengingat otomatis akan dikirim tepat di titik penghentian (unggah dokumen, tinjau penawaran, tanda tangan elektronik), dalam utas yang sama dan telah disetujui, sampai proses berkas berlanjut atau pemohon memilih untuk berhenti menerima pesan.
Di pameran dan roadshow, kode QR di stan akan membuka obrolan yang memberikan voucher selamat datang instan dan menangkap data pelanggan yang telah setuju, mengubah pengunjung menjadi audiens pinjaman yang siap menerima siaran.
2.500pelanggan WhatsApp yang telah memberikan persetujuan dari satu kampanye pameran (studi kasus sektor pendidikan yang dipublikasikan)
Swafoto langsung yang diminta dalam obrolan akan dikirim ke penyedia eKYC Anda untuk pencocokan wajah (misalnya Sumsub) dengan ID yang dikirimkan; identitas terverifikasi dari sofa, tanpa perlu ke kantor cabang, dan setiap artefak tercatat.
Saat pendaftar masih dalam percakapan, integrasi referensi kredit Anda akan menarik laporan dan mesin aturan Anda menentukan harga penawaran, sehingga momentum tetap terjaga di dalam utas tersebut.
Iklan klik-ke-WhatsApp membuka formulir tiga langkah dalam obrolan yang menyelesaikan seluruh proses pengajuan, bukan pengalihan ke formulir web yang membuat separuh pendaftar berhenti di tengah jalan.
+37%peningkatan jumlah kasus harian dan pengurangan waktu tunggu pelanggan sebesar 20% setelah memindahkan pengajuan ke dalam obrolan (studi kasus sektor pendidikan yang dipublikasikan)
Opsi tenor dan cicilan dibandingkan secara berdampingan dalam obrolan, persetujuan diambil melalui tombol, perjanjian diarahkan ke tanda tangan elektronik, dan persetujuan hingga pendanaan selesai tanpa perlu mengirim satu pun lampiran PDF melalui email.
Hasil pemberi pinjaman digital yang dipublikasikan: persetujuan, tanda tangan elektronik, dan pencairan selesai dalam hitungan menit di dalam obrolan. (studi kasus sektor yang dipublikasikan)
Pesan konfirmasi memuat jumlah, referensi transaksi, dan kalender pembayaran yang dapat disimpan oleh peminjam: pertanyaan yang biasanya memadati saluran telepon Anda kini terjawab bahkan sebelum ditanyakan.
Nada dan frekuensi pengingat disesuaikan dengan kategori: ramah sebelum tanggal jatuh tempo, lebih tegas setelah jatuh tempo, dan formal pada pemberitahuan terakhir. Setiap templat telah disetujui sebelumnya dan setiap pengiriman dicatat untuk tinjauan perilaku penagihan.
Bayar sekarang, pilih tanggal yang lebih baik, atau ajukan rencana pembayaran; opsi terstruktur yang dipilih peminjam dalam obrolan dan disetujui oleh tim Anda. Lebih fleksibel bagi peminjam, lebih baik untuk pemulihan, dan lebih tertib dalam perilaku penagihan.
Peminjam dengan riwayat pembayaran yang baik mendapatkan penawaran tambahan dana (top-up) yang telah disetujui sebelumnya di utas tempat mereka bertransaksi, sehingga Anda mendapatkan bisnis berulang dari segmen terbaik Anda dengan biaya akuisisi yang hampir nol.
Konfirmasi pelunasan, surat keterangan lunas, dan dokumen penutupan dapat diakses mandiri melalui tautan aman dalam utas percakapan dan diarsipkan secara otomatis, sebagai catatan yang dapat dirujuk dalam menjalankan kewajiban aturan perilaku.
Sinyal penipuan dan bahasa kesulitan yang terdeteksi di tengah percakapan akan diteruskan ke spesialis dengan riwayat lengkap terlampir. Kesulitan keuangan tidak pernah dinegosiasikan dengan bot: masalah ini selalu ditangani oleh staf terlatih.
Pengunjung situs web yang membaca riset Anda dapat beralih menjadi percakapan WhatsApp dalam satu ketukan (melalui widget obrolan dengan merek perusahaan Anda, di web dan dalam aplikasi) yang masuk ke kotak masuk dengan menyertakan konteks halaman.
Alasan utama yang dinyatakan oleh pialang HK dalam memilih imBee. (Umpan balik klien imBee)
Pembukaan akun berjalan dalam utas: dokumen dikumpulkan melalui WhatsApp Flows, identitas diverifikasi oleh penyedia eKYC Anda, instruksi pendanaan dikirimkan, dengan staf manusia yang siap membantu saat pemohon mengalami kendala.
Kampanye klik-ke-WhatsApp atau siaran opt-in menangkap minat IPO sebagai percakapan saat minat sedang tinggi; jendela langganan, hasil penjatahan, pemilihan dividen, dan penerbitan hak kemudian menyusul sebagai pemberitahuan yang dapat ditindaklanjuti dari pengirim terverifikasi Anda, yang disegmentasi berdasarkan kepemilikan dan persetujuan.
Margin call dikirimkan bersama ringkasan posisi dan jalur sekali ketuk untuk top-up atau menghubungi RM; peringatan yang belum dikonfirmasi akan dieskalasikan secara otomatis, dengan status pesan tersampaikan dan dibaca yang dilacak pada pemberitahuan di mana setiap menit sangat berarti.
Percakapan klien adalah milik perusahaan, bukan ponsel RM, dengan akses berbasis peran, arsip lengkap, dan portofolio nasabah yang dapat dialihkan dalam hitungan menit saat seseorang mengundurkan diri. Hubungan tetap terjaga meski staf pergi.
Tolok ukur yang ditampilkan adalah hasil riset industri pihak ketiga atau hasil studi kasus sektor yang dipublikasikan, bukan pengukuran dari imBee.
AI Terkelola
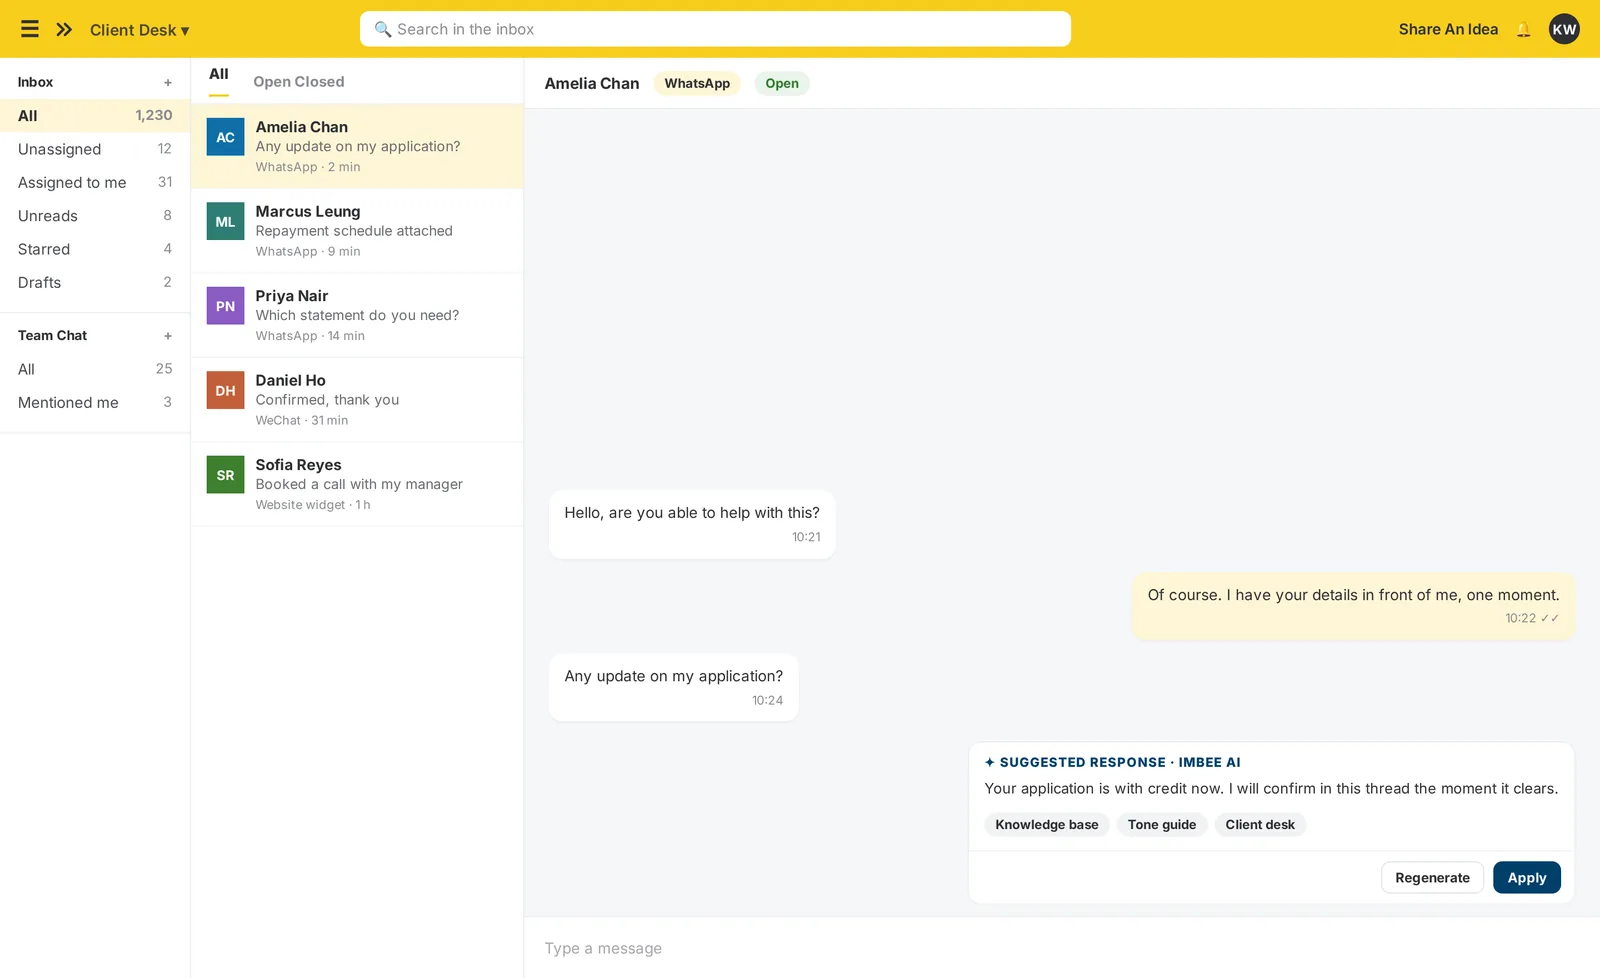
imBee AI didasarkan pada aturan produk dan pengungkapan pemberi pinjaman ANDA, menyusun draf balasan, dan menyerahkannya kepada agen penagihan manusia saat muncul indikasi kesulitan keuangan. AI ini tidak akan pernah mengusulkan syarat pembayaran, tidak akan pernah menagih peminjam, tidak akan pernah mengotorisasi keputusan kredit, dan untuk klien pialang, AI ini tidak akan pernah memberikan saran investasi: apa pun yang berpotensi demikian akan diteruskan ke staf berlisensi Anda.
Itulah satu-satunya AI yang dapat digunakan oleh pemberi pinjaman berlisensi atau pialang teregulasi di hadapan nasabah secara bertanggung jawab, dan satu-satunya yang akan diizinkan oleh petugas kepatuhan untuk Anda gunakan.
Cara kerjanya
Tidak ada yang ditambahkan belakangan: percakapan, AI, otomatisasi, dan jejak audit adalah satu sistem yang terhubung dengan alat yang sudah digunakan tim Anda.
Platform
Perangkat lengkap berstandar perusahaan, dibangun agar pemberi pinjaman berlisensi dapat bergerak cepat tanpa melanggar aturan periklanan atau perilaku.
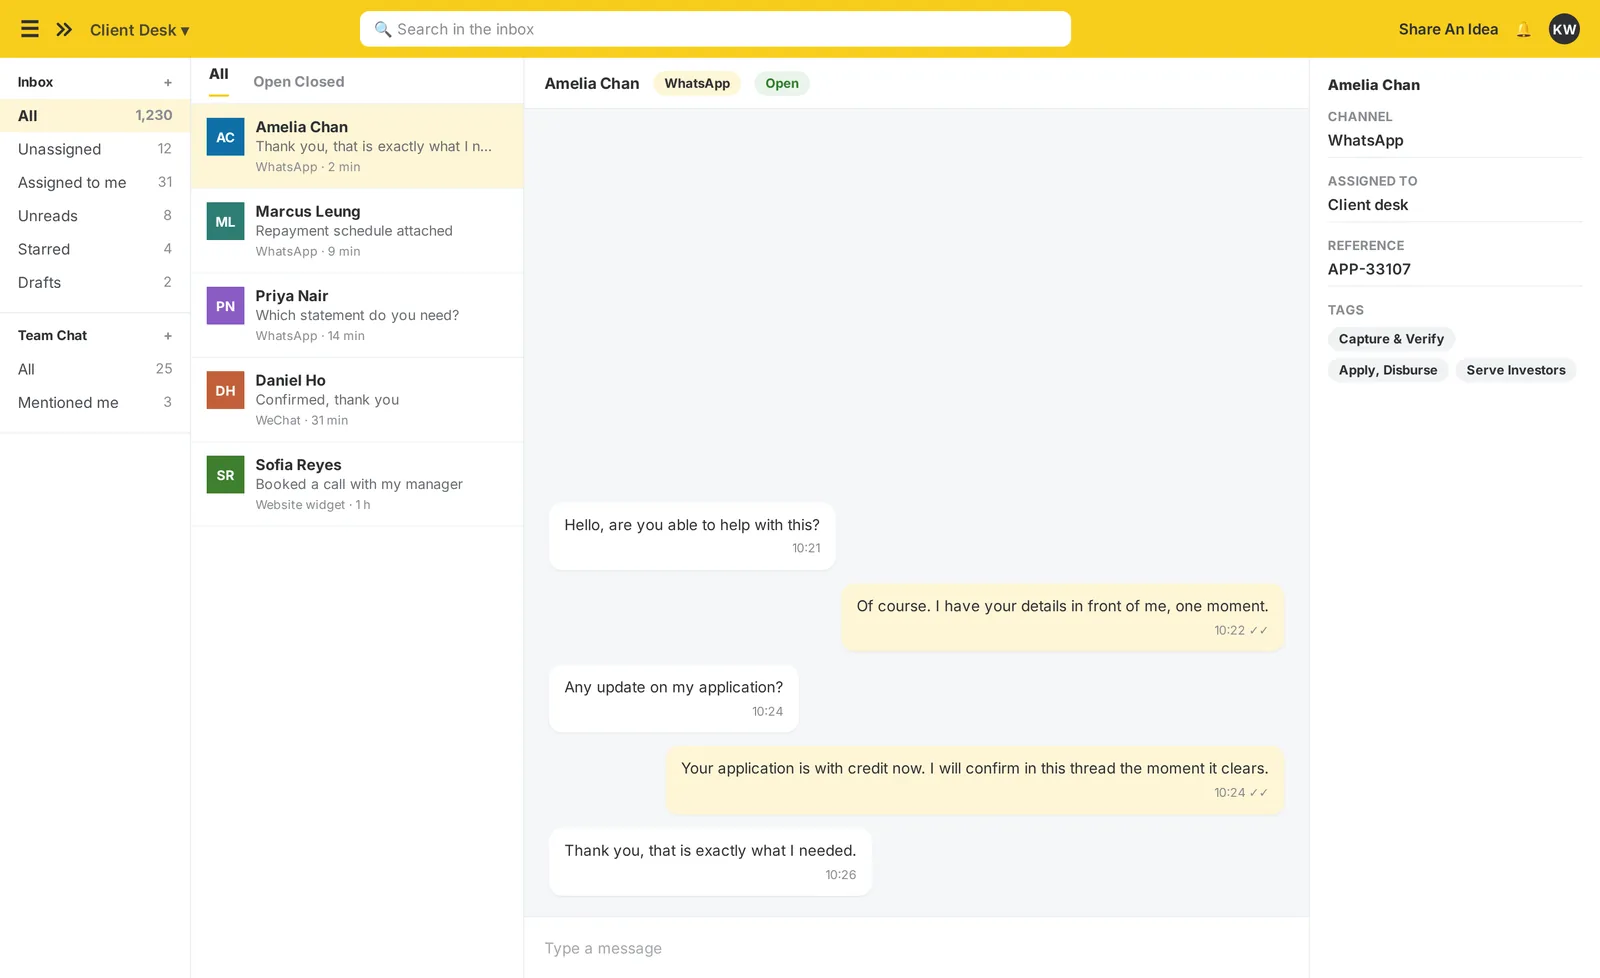
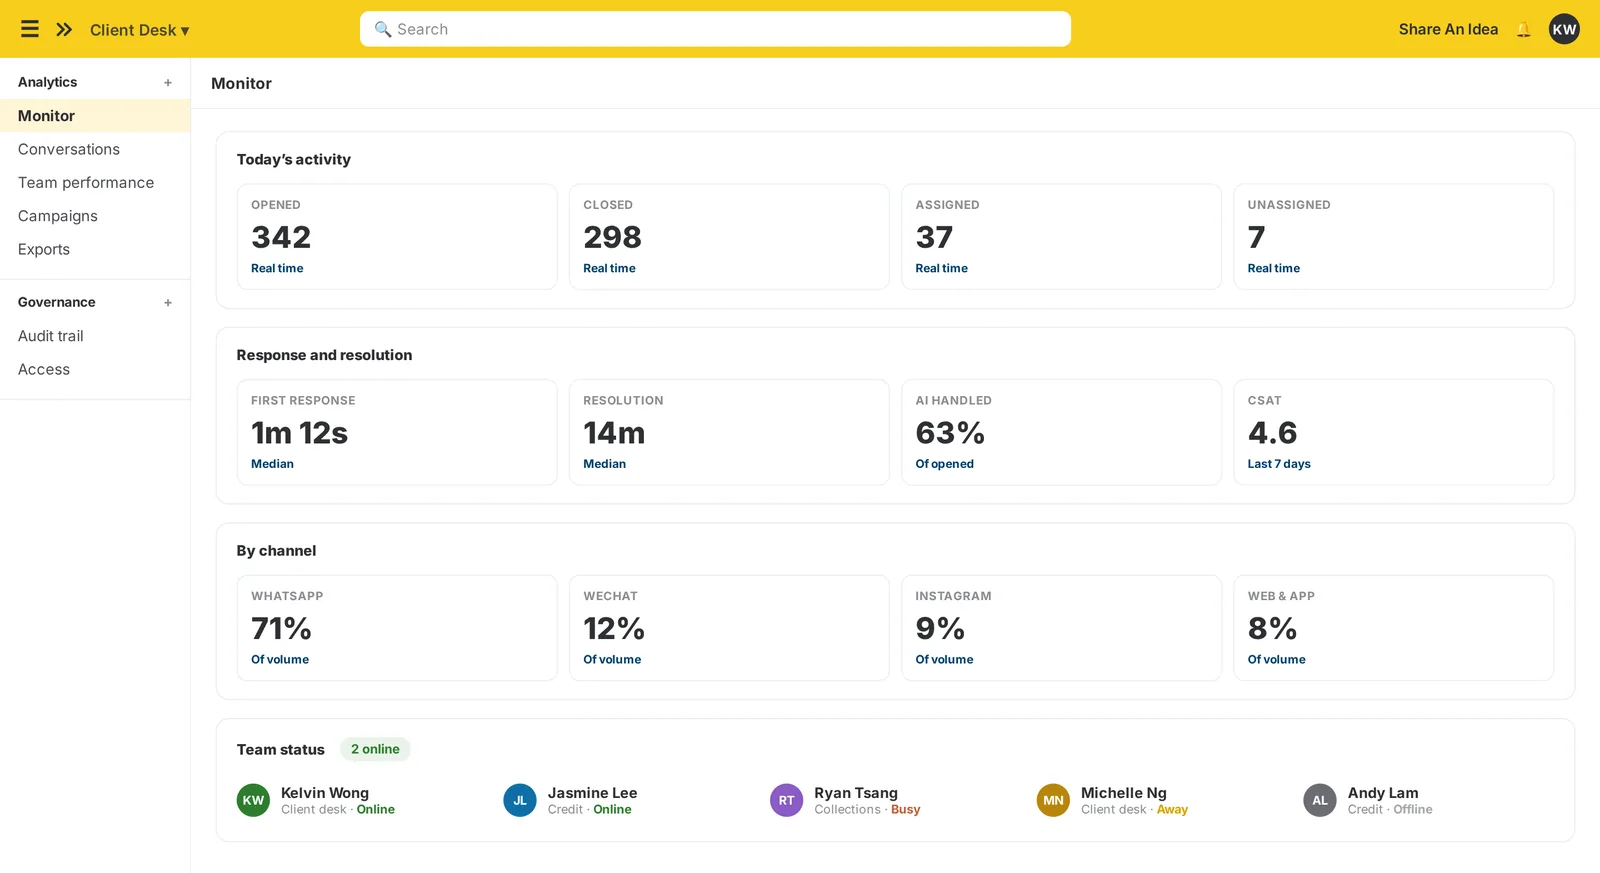
WhatsApp, WeChat, Instagram, Facebook Messenger, LINE, SMS, dan webchat dalam satu kotak masuk, dengan perutean, penugasan, dan konteks peminjam yang lengkap. Cakupan WeChat penting bagi peminjam di HK yang memiliki hubungan dengan Tiongkok daratan.
Siaran opt-in hanya untuk nasabah yang ada (jalur yang diizinkan regulator), dengan buku besar persetujuan, jejak audit, dan opsi berhenti berlangganan sekali ketuk di setiap pengiriman, penawaran top-up, pengingat laporan, dan perubahan suku bunga dari pengirim terverifikasi.
AI yang mengikuti pedoman pemberi pinjaman ANDA, menyusun balasan yang berdasar, dan menyerahkannya kepada manusia untuk masalah kesulitan keuangan, keluhan, dan keputusan kredit apa pun. Tidak pernah ada kredit otonom. Tidak pernah ada penagihan otonom.
Widget obrolan dengan merek perusahaan Anda di situs web, dan disematkan secara asli di aplikasi seluler Anda melalui SDK. Pengalaman klien yang konsisten, desain dan logika yang dapat dikonfigurasi oleh tim Anda, yang semuanya terhubung ke kotak masuk terkelola yang sama.
Dokumen dikumpulkan dalam obrolan melalui WhatsApp Flows, identitas diverifikasi oleh penyedia eKYC Anda (misalnya Sumsub) melalui alur kerja imBee dan 300+ integrasi (sistem originasi pinjaman, API biro kredit, jalur pembayaran) dengan perutean tanda tangan elektronik dan pengungkapan MLO yang tercatat.
Bersertifikat ISO/IEC 27001, dengan penyembunyian tingkat pesan untuk nomor HKID / NRIC / rekening / pinjaman, akses berbasis peran (RBAC), jejak audit lengkap yang sesuai untuk tinjauan regulator, dan penanganan yang dirancang untuk kewajiban data Anda berdasarkan hukum perlindungan data setempat.
Geser layar untuk melihat sisanya.
Dibuat untuk menjawab pertanyaan regulator. Bersertifikat ISO/IEC 27001, dengan penyembunyian tingkat pesan untuk nomor HKID / NRIC / rekening / pinjaman, akses berbasis peran, jejak audit lengkap, dan penanganan yang dirancang untuk aturan perilaku dan pengungkapan pemberi pinjaman berlisensi, dengan kewajiban data pribadi yang tercakup dalam hukum setempat Anda, mendukung kepatuhan, bukan disertifikasi oleh regulator.
Perangkat lengkap
Tersedia di platform imBee hari ini. Ketersediaan paket dikonfirmasi selama tahap penentuan ruang lingkup.
Geser layar untuk melihat sisanya.
Sebelum dan sesudah
Empat momen yang sama, dijalankan seperti saat ini dan seperti saat setiap cabang berbagi satu kotak masuk yang terkelola.
Mengapa imBee
Kebanyakan platform tidak bisa menjelaskan mengapa fitur siaran mereka tidak melanggar aturan iklan pemberi pinjaman. imBee bisa.
Segmentasi opt-in, buku besar persetujuan, dan penanganan saluran yang dimulai oleh nasabah: mekanisme nyata yang menegakkan aturan, bukan sekadar klaim pemasaran tambahan.
Peminjam yang terhubung dengan Tiongkok daratan tidak hanya menggunakan WhatsApp. imBee mencakup WeChat + bahasa Kanton secara asli: saluran yang tidak dimiliki oleh alat pinjaman buatan Barat.
imBee AI mengalihkan ke manusia jika terjadi kesulitan keuangan, keluhan, dan keputusan kredit apa pun. Pengalihan ini adalah produknya, bukan sekadar solusi akal-akalan.
Dokumen dikumpulkan melalui obrolan, diverifikasi oleh penyedia eKYC Anda melalui alur kerja imBee, tanda tangan elektronik diarahkan, pengungkapan MLO dicatat, pemohon tidak lagi berhenti di tahap unggah dokumen.
Widget obrolan web dengan merek perusahaan Anda, ditambah SDK yang disematkan di aplikasi Anda, dengan setiap klien diarahkan 1:1 ke RM mereka sendiri. Satu pengalaman di web dan aplikasi, satu kotak masuk terkelola di baliknya: alasan utama mengapa perusahaan pialang memilih imBee (umpan balik klien imBee).
HKID, NRIC, nomor rekening, dan nomor pinjaman disamarkan saat transit, saat disimpan, dan di UI agen. Memperhatikan hukum privasi di setiap pasar.
Dapatkan, verifikasi, cairkan, lunasi, pertahankan, dan alihkan kesulitan keuangan ke staf manusia dalam satu utas, bukan sekadar alat pengingat atau siaran saja.
CRM, sistem originasi pinjaman, API biro kredit, dan jalur pembayaran, kedalaman tingkat perusahaan yang tidak dapat ditandingi oleh alat perpesanan berorientasi UKM.
Pertanyaan
Siap kapan pun Anda siap
Lihat bagaimana pemberi pinjaman uang berlisensi dan pialang sekuritas menggunakan imBee untuk mencatat pengajuan, melakukan verifikasi melalui penyedia eKYC mereka, mengarahkan setiap klien ke RM (Relationship Manager) mereka, serta menyampaikan peringatan margin dan penipuan secara auditabel.
Penelitian yang dikutip di halaman ini: Meta, hasil kampanye prospek click-to-WhatsApp · Forrester Total Economic Impact of Business Messaging (ditugaskan oleh Meta) · WhatsApp Business Platform, dokumentasi resmi
Jelajahi imBee: WhatsApp Business API · Kotak Masuk Omnichannel · Chatbot & Otomatisasi · Harga · Kepatuhan WhatsApp untuk layanan keuangan