
FÜR LIZENZIERTE KREDITGEBER · WERTPAPIERMAKLER
Antragsteller stellen ihre Anträge über WhatsApp. Investoren erwarten dort ebenfalls ihren Kundenbetreuer. imBee vereint Kredit- und Maklergespräche in einem kontrollierten, prüfbaren Posteingang: Dokumente werden im Chat gesammelt, die Identität über Ihren eKYC-Anbieter verifiziert, jeder Kunde wird 1:1 an seinen persönlichen Betreuer weitergeleitet, durchgängig ISO 27001-zertifiziert. Entwickelt für lizenzierte Kreditgeber und regulierte Maklerfirmen, wobei die Verhaltensregeln Ihres Marktes von Anfang an berücksichtigt werden.
Über 10.000 Unternehmen aus mehr als 60 Branchen vertrauen uns. ISO/IEC 27001 zertifiziert. Offizieller Meta Technology Partner.
Zitierte Branchen-Benchmarks (Lead Response Management, veröffentlichte Ergebnisse von Meta, Meta + Kantar-Studie). Keine Ergebnisse von imBee-Kunden.
Vertrauensvoll genutzt von lizenzierten Kreditgebern und Maklerfirmen in ganz Hongkong
Die Realität für lizenzierte Kreditgeber
Allgemeine Messaging-Tools wurden für den unregulierten Einzelhandel entwickelt. Lizenzierte Kreditgeber benötigen einen prüfbaren, auf Zustimmung basierenden und vom Kunden initiierten Kanal. Die meisten Plattformen können nicht einmal erklären, warum ihre Broadcast-Funktion nicht gegen das Werbeverbot von 2018 in Singapur verstößt.
Werbebeschränkungen und Verhaltensregeln für lizenzierte Kreditgeber (darunter die Money Lenders Ordinance in Hongkong) führen dazu, dass die meisten Kreditgeber aus Angst vor Verstößen bei jeder WhatsApp-Nachricht zögern. Vom Kunden initiierte eingehende Kanäle lösen dieses Problem elegant – allerdings nur, wenn Sie Nachricht für Nachricht belegen können, dass die Initiative vom Kunden ausging.
Bewerber brechen den Prozess beim Dokumenten-Upload ab. Wenn Ausweisfotos in E-Mail-Anhängen landen und die Verifizierung Tage dauert, bedeutet jede Stunde Reibungsverlust einen Bewerber, der zum schnelleren Anbieter wechselt. Sammeln Sie Dokumente im Chat und übermitteln Sie diese über einen imBee-Workflow an Ihren eKYC-Anbieter – Verifizierung in Minuten, nicht in Tagen.
Eine Antwort innerhalb von 5 Minuten führt zu einer 3- bis 5-mal höheren Conversion als nach über einer Stunde (Studie zum Lead Response Management). Eingehende Anfragen, die in einer E-Mail-Warteschlange landen oder auf die Bürozeiten warten, konvertieren nur zu einem Bruchteil. Im Bereich Konsumentenkredite gewinnt meist der Kreditgeber, der als Erster antwortet.
Für ein Brokerage-Unternehmen ist jedes Kundengespräch auf dem privaten WhatsApp eines Kundenbetreuers eine Aufsichtslücke: unsichtbar für das Unternehmen, unsichtbar bei einer Prüfung und verloren, sobald der Betreuer kündigt. Das Portfolio gehört dem Unternehmen nur dann wirklich, wenn auch die Kommunikation dazu gehört.
Anfragen über WhatsApp, Dokumente per E-Mail, Erinnerungen per SMS: Mitarbeiter wechseln ständig zwischen Tools, und Kreditnehmer fallen durch das Raster, da es keine einheitliche, prüfbare Aufzeichnung darüber gibt, wer was gesagt hat. Westliche Kredit-Tools unterstützen WeChat nicht – ein blinder Fleck für Kreditnehmer in Hongkong mit Verbindungen zum chinesischen Festland.
HKID, NRIC, Konto- und Kreditnummern, Gehaltsabrechnungen und Kontoauszüge werden in unsichere Chat-Tools getippt – ohne Maskierung auf Nachrichtenebene, ohne rollenbasierte Zugriffskontrolle und ohne Prüfpfad. Bei einem regulierten Kreditportfolio ist das ein Datenschutzrisiko, das bei einer Prüfung unweigerlich auffällt.
Eine durchgängige Kreditnehmer-Journey
Ein einziger Posteingang begleitet jeden Kreditnehmer von der regulatorisch zulässigen Anfrage über die Verifizierung und Auszahlung bis hin zur Rückzahlung (und jeden Brokerage-Kunden vom Erstkontakt bis zum persönlichen Kundenbetreuer, inklusive Margin-Warnungen) – mit einem Zustimmungsregister und einem Prüfpfad, den jeder Compliance-Beauftragte lückenlos vertreten kann.
Regulierungskonforme eingehende Anfragen umwandeln und in Minuten verifizieren.
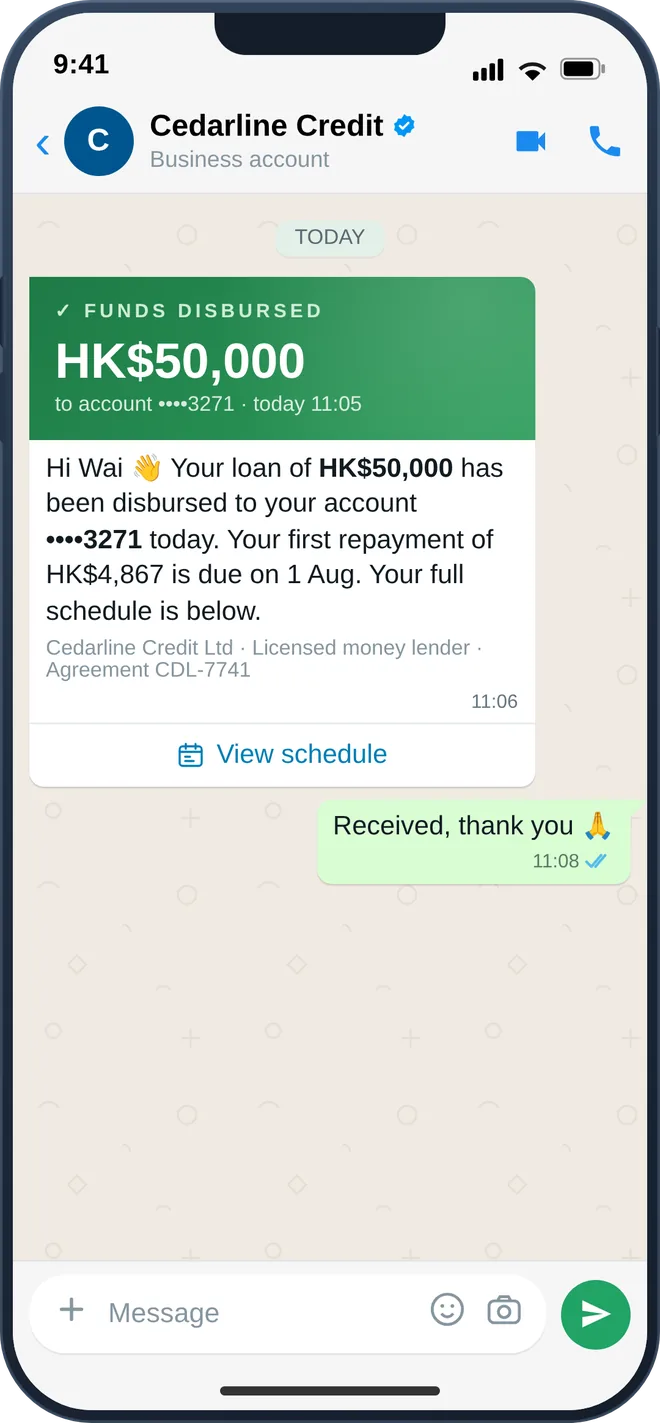
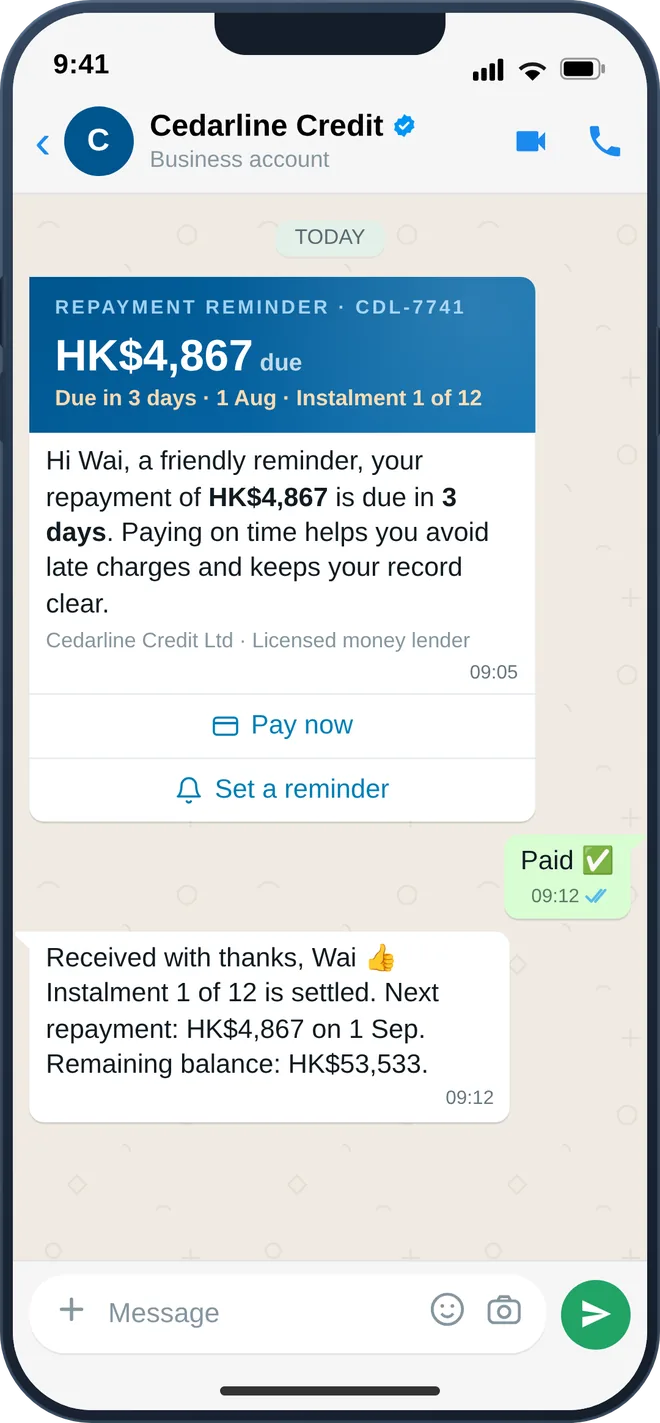
Entscheiden, unterzeichnen, auszahlen und Rückzahlungserinnerungen direkt im Chat verwalten.
Geben Sie jedem Kunden seinen eigenen Betreuer – gebrandet, geroutet, benachrichtigt.
Click-to-WhatsApp von Ihrer Website, aus Branchenverzeichnissen oder über QR-Codes vor Ort (der von Regulierungsbehörden erlaubte Weg der Kundeninitiative) startet sofort einen 1:1-Thread mit mehrsprachigem 24/7-Support. Eine Vorqualifizierung im Chat liefert ein indikatives Angebot vor jeder harten Bonitätsprüfung. WhatsApp Flows erfassen Fotos von HKID / NRIC / MyKad, Adressnachweise und Gehaltsabrechnungen direkt im Thread. Die Verifizierung erfolgt durch Ihren eKYC-Anbieter (z. B. Sumsub) über imBee-Workflows, wobei der Status direkt im Chat zurückgemeldet wird. Konforme vorvertragliche Offenlegungen (effektiver Jahreszins, Gesamtkosten, Tilgungsplan) werden im Chat präsentiert, bevor der Kreditnehmer unterzeichnet. So ist der Lead qualifiziert, verifiziert und aufgeklärt – ganz ohne eine einzige E-Mail.
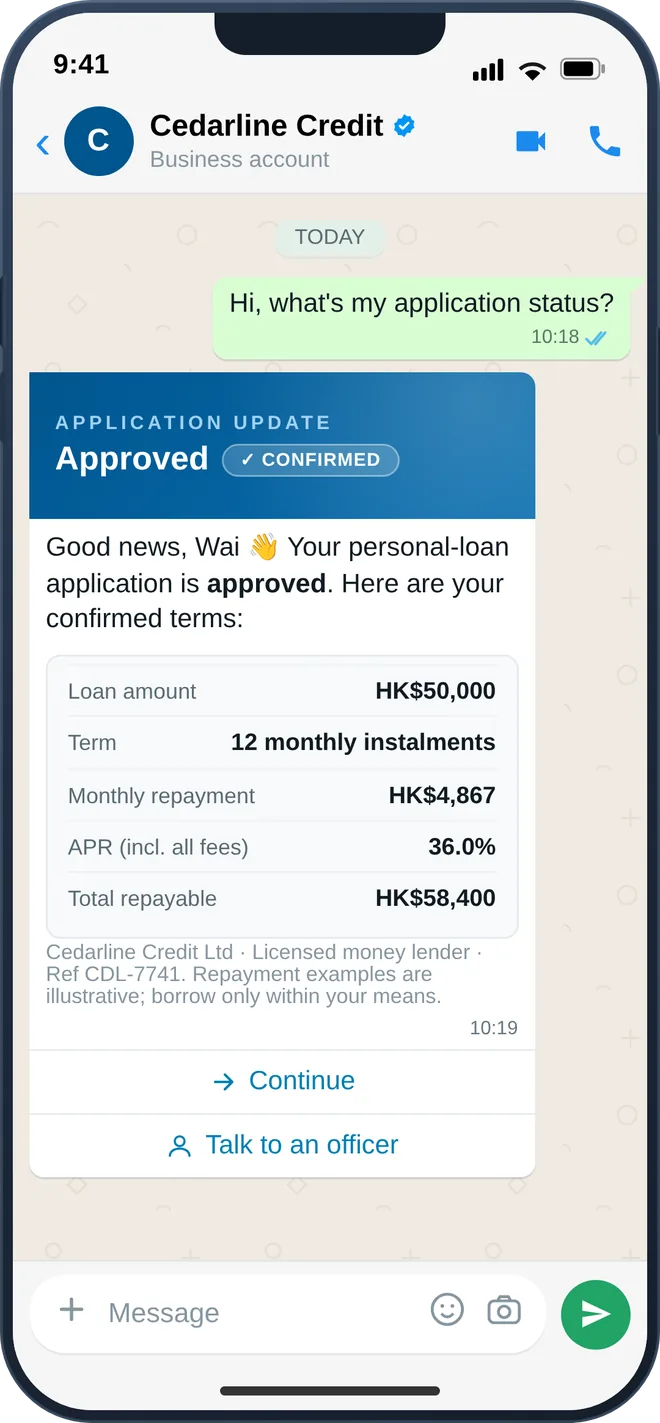
Die Kreditentscheidung wird direkt im Thread übermittelt; der Kreditnehmer unterzeichnet über einen One-Tap-Link, der zu Ihrem E-Signatur-Tool führt. Eine Auszahlungsbenachrichtigung bestätigt, dass das Geld auf dem Weg zum registrierten Konto ist. Anschließend erfolgen automatisch gestaffelte Rückzahlungserinnerungen (7 / 3 / 1 Tag) mit direktem Zahlungslink sowie Belege und auf Anfrage Kontoauszüge über sichere Links. Zudem können Opt-in-Aufstockungsangebote an Bestandskunden gesendet werden, wobei bei Anzeichen von Zahlungsschwierigkeiten sofort eine verpflichtende Übergabe an einen menschlichen Mitarbeiter erfolgt. Branchenberichte zeigen eine Verbesserung der pünktlichen Rückzahlungen um 20–40 %, wenn Erinnerungen über WhatsApp erfolgen, und ~68 % der Opt-in-Nachrichten werden innerhalb weniger Minuten gelesen (Benchmark-Daten von Messaging-Plattformen) – ein Wert, der weit über dem von E-Mails liegt.
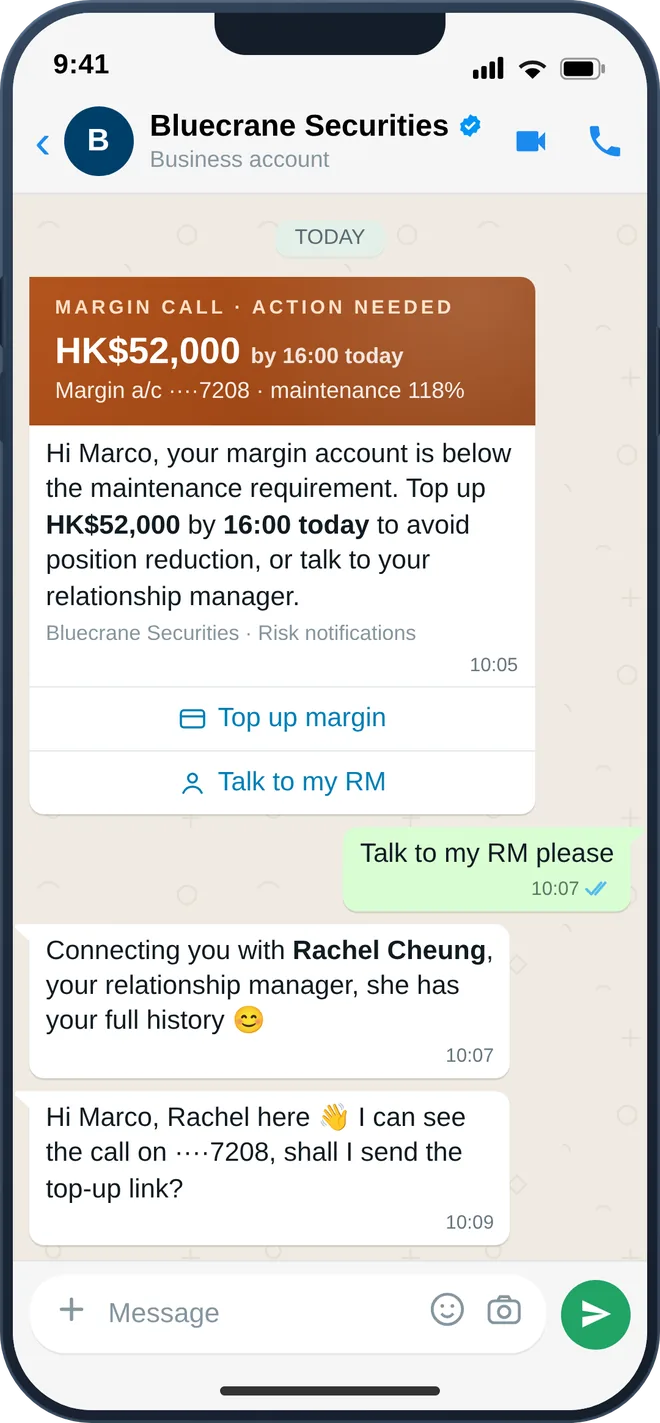
Ein Chat-Widget im Branding Ihres Unternehmens (auf Ihrer Website, Ihrem Trading-Portal und per SDK in Ihre App eingebettet) startet jedes Kundengespräch in einem kontrollierten Thread. Click-to-WhatsApp-Kampagnen erfassen Interesse an Kontoeröffnungen oder IPOs als Konversation statt als Formular; jeder Kunde wird automatisch 1:1 an seinen persönlichen Kundenbetreuer weitergeleitet, inklusive Team-Vertretung bei Abwesenheit und Supervisor-Einsicht in alle Threads. Margin Calls und Betrugswarnungen werden als interaktive Nachrichten mit Bestätigungsfunktion und direktem Draht zum Betreuer versendet. Die Kontoeröffnung erfolgt geführt im Chat, wobei Dokumente über Ihren eKYC-Anbieter erfasst und verifiziert werden. Kundenbetreuer sehen nur ihre eigenen Kunden, jede Nachricht wird archiviert, und wenn ein Betreuer das Unternehmen verlässt, bleiben der Kundenstamm und die gesamte Konversationshistorie im Unternehmen.
Wo alles beginnt
Bezahlte Werbung, soziale Medien und Ihre eigene Website werden zu einem 1:1-Chat mit dem persönlichen Kundenbetreuer, der mit der Herkunft markiert und ab der ersten Nachricht archiviert wird.

Wischen Sie über den Bildschirm, um den Rest zu sehen.
Weitere Anwendungsfälle
Entwickelt auf Basis der Methoden, mit denen digitale Kreditgeber und Makler Akquise, Verifizierung und Kundenservice im Chat abwickeln – optimiert für lizenzierte, beaufsichtigte Teams inklusive lückenloser Audit-Trails.
Die meisten Anträge scheitern nicht, sie geraten ins Stocken. Automatisierte Erinnerungen werden genau an dem Punkt ausgelöst, an dem der Prozess hakt (Dokumenten-Upload, Angebotsprüfung, E-Signatur) – und zwar im selben Chat-Verlauf mit erteilter Einwilligung, bis der Vorgang weitergeht oder der Antragsteller widerspricht.
Auf Messen und Roadshows öffnet ein QR-Code am Stand einen Chat, der sofort einen Willkommensgutschein liefert und die Einwilligung des Abonnenten einholt. So wird aus Laufkundschaft eine Zielgruppe für Kreditangebote.
2.500WhatsApp-Abonnenten mit Einwilligung aus einer einzigen Messekampagne (veröffentlichter Branchenfall)
Ein im Chat angefordertes Live-Selfie gleicht der eKYC-Anbieter (z. B. Sumsub) mit dem eingereichten Ausweis ab. Die Identität wird bequem vom Sofa aus verifiziert – ohne Filialbesuch und mit lückenloser Protokollierung.
Während der Antragsteller im Chat bleibt, ruft Ihre Schnittstelle zur Kreditauskunft den Bericht ab und Ihre Regel-Engine berechnet das Angebot. Der Prozessfluss wird zu keinem Zeitpunkt unterbrochen.
Eine Click-to-WhatsApp-Anzeige öffnet ein dreistufiges In-Chat-Formular, das den gesamten Antragsprozess abschließt – statt einer Weiterleitung auf ein Webformular, bei der die Hälfte der Interessenten abspringt.
+37%tgl. Fallbearbeitung und -20 % Wartezeit für Kunden nach Verlagerung der Anträge in den Chat (veröffentlichter Branchenfall)
Laufzeit- und Ratenoptionen werden direkt im Chat gegenübergestellt, die Zustimmung erfolgt per Klick, der Vertrag wird zur elektronischen Signatur weitergeleitet – von der Genehmigung bis zur Auszahlung, ganz ohne E-Mail-Anhänge.
Ergebnisse digitaler Kreditgeber: Genehmigung, E-Signatur und Auszahlung innerhalb weniger Minuten direkt im Chat. (veröffentlichter Branchen-Case)
Die Bestätigungsnachricht enthält den Betrag, die Transaktionsreferenz und einen Rückzahlungskalender zum Speichern. Fragen, die früher Ihre Telefonleitungen blockierten, werden beantwortet, bevor sie überhaupt gestellt werden.
Tonfall und Frequenz der Erinnerungen passen sich dem Status an: freundlich vor Fälligkeit, bestimmter bei Verzug, formell bei der letzten Mahnung. Jede Vorlage ist vorab genehmigt und jeder Versand für die Compliance-Prüfung protokolliert.
Jetzt bezahlen, ein anderes Datum wählen oder einen Zahlungsplan anfordern – der Kreditnehmer wählt im Chat aus, Ihr Team genehmigt. Kundenfreundlicher, höhere Rückzahlungsquoten, sauberere Compliance.
Kreditnehmer mit einwandfreier Rückzahlungshistorie erhalten direkt im Chat, in dem sie bereits interagieren, vorab genehmigte Angebote für Aufstockungen. So generieren Sie Folgegeschäfte bei Ihren besten Kunden mit nahezu null Akquisekosten.
Vergleichsbestätigungen, Entlastungsschreiben und Abschlussdokumente werden über sichere Links im Chat bereitgestellt und automatisch archiviert – für eine lückenlose Dokumentation gemäß Ihrer Compliance-Vorgaben.
Betrugssignale und Anzeichen von Notlagen werden mitten im Gespräch erkannt und mit vollständigem Verlauf an einen Spezialisten eskaliert. In Härtefällen verhandelt kein Bot: Der Kunde landet immer bei einem geschulten Mitarbeiter.
Der Website-Besucher, der Ihre Analysen liest, wird mit einem Klick zu einer WhatsApp-Konversation (über ein Chat-Widget im Design Ihres Unternehmens, sowohl im Web als auch in der App) und landet mit dem entsprechenden Seitenkontext direkt in Ihrem Posteingang.
Ein wesentlicher Grund, warum sich Broker in Hongkong für imBee entscheiden. (Feedback von imBee-Kunden)
Die Kontoeröffnung erfolgt direkt im Chatverlauf: Dokumente werden über WhatsApp Flows gesammelt, die Identität durch Ihren eKYC-Anbieter verifiziert und Finanzierungsanweisungen übermittelt – mit einem menschlichen Mitarbeiter, der sofort eingreift, wenn der Antragsteller nicht weiterkommt.
Eine Click-to-WhatsApp-Kampagne oder ein Opt-in-Broadcast erfasst das Interesse an einem Börsengang (IPO) direkt als Konversation, solange das Interesse groß ist; Zeichnungsfristen, Zuteilungsergebnisse, Dividendenoptionen und Bezugsrechtsangebote folgen dann als umsetzbare Benachrichtigungen von Ihrem verifizierten Absender, segmentiert nach Bestand und Zustimmung.
Der Margin Call erfolgt zusammen mit der Positionsübersicht und direkten Optionen zum Aufladen oder zur Kontaktaufnahme mit dem Kundenbetreuer; nicht bestätigte Benachrichtigungen werden automatisch eskaliert, wobei Zustell- und Lesestatus bei zeitkritischen Mitteilungen genau nachverfolgt werden.
Kundenkonversationen gehören dem Unternehmen, nicht dem Mobiltelefon des Kundenbetreuers. Mit rollenbasierter Zugriffskontrolle, vollständiger Archivierung und einer Kundenliste, die bei Personalwechseln innerhalb von Minuten neu zugewiesen werden kann. Die Kundenbeziehung bleibt auch nach dem Ausscheiden eines Mitarbeiters bestehen.
Die gezeigten Benchmarks basieren auf Branchenstudien Dritter oder veröffentlichten Ergebnissen aus dem Sektor, nicht auf Messungen von imBee.
Kontrollierte KI
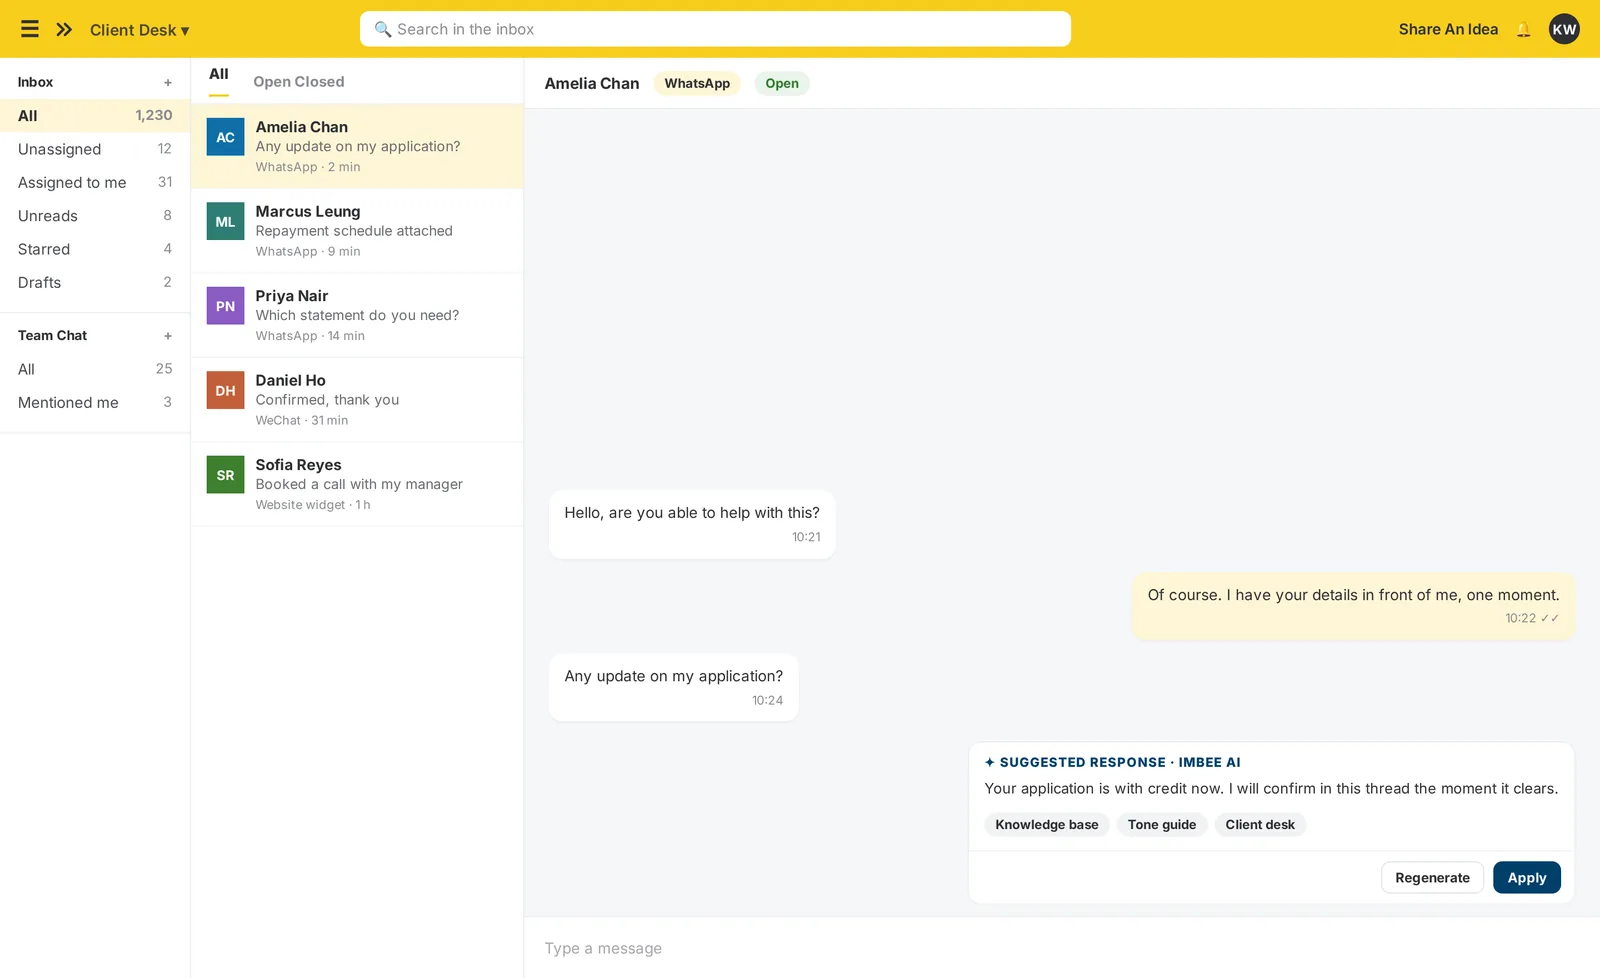
imBee AI basiert auf den Produktregeln und Offenlegungspflichten IHRES Kreditinstituts, entwirft Antwortvorschläge und übergibt sofort an einen menschlichen Inkasso-Mitarbeiter, sobald Anzeichen für Zahlungsschwierigkeiten erkennbar sind. Sie schlägt niemals Zahlungsbedingungen vor, mahnt keine Kreditnehmer an und autorisiert keine Kreditentscheidungen. Bei Brokerage-Kunden erteilt sie zudem niemals Anlageberatung: Alles, was in diese Bereiche fallen könnte, wird an Ihre lizenzierten Mitarbeiter weitergeleitet.
Das ist die einzige KI, die ein lizenzierter Kreditgeber oder ein regulierter Broker verantwortungsvoll gegenüber Kunden einsetzen kann – und die einzige, die ein Compliance-Beauftragter genehmigen wird.
Wie alles zusammenpasst
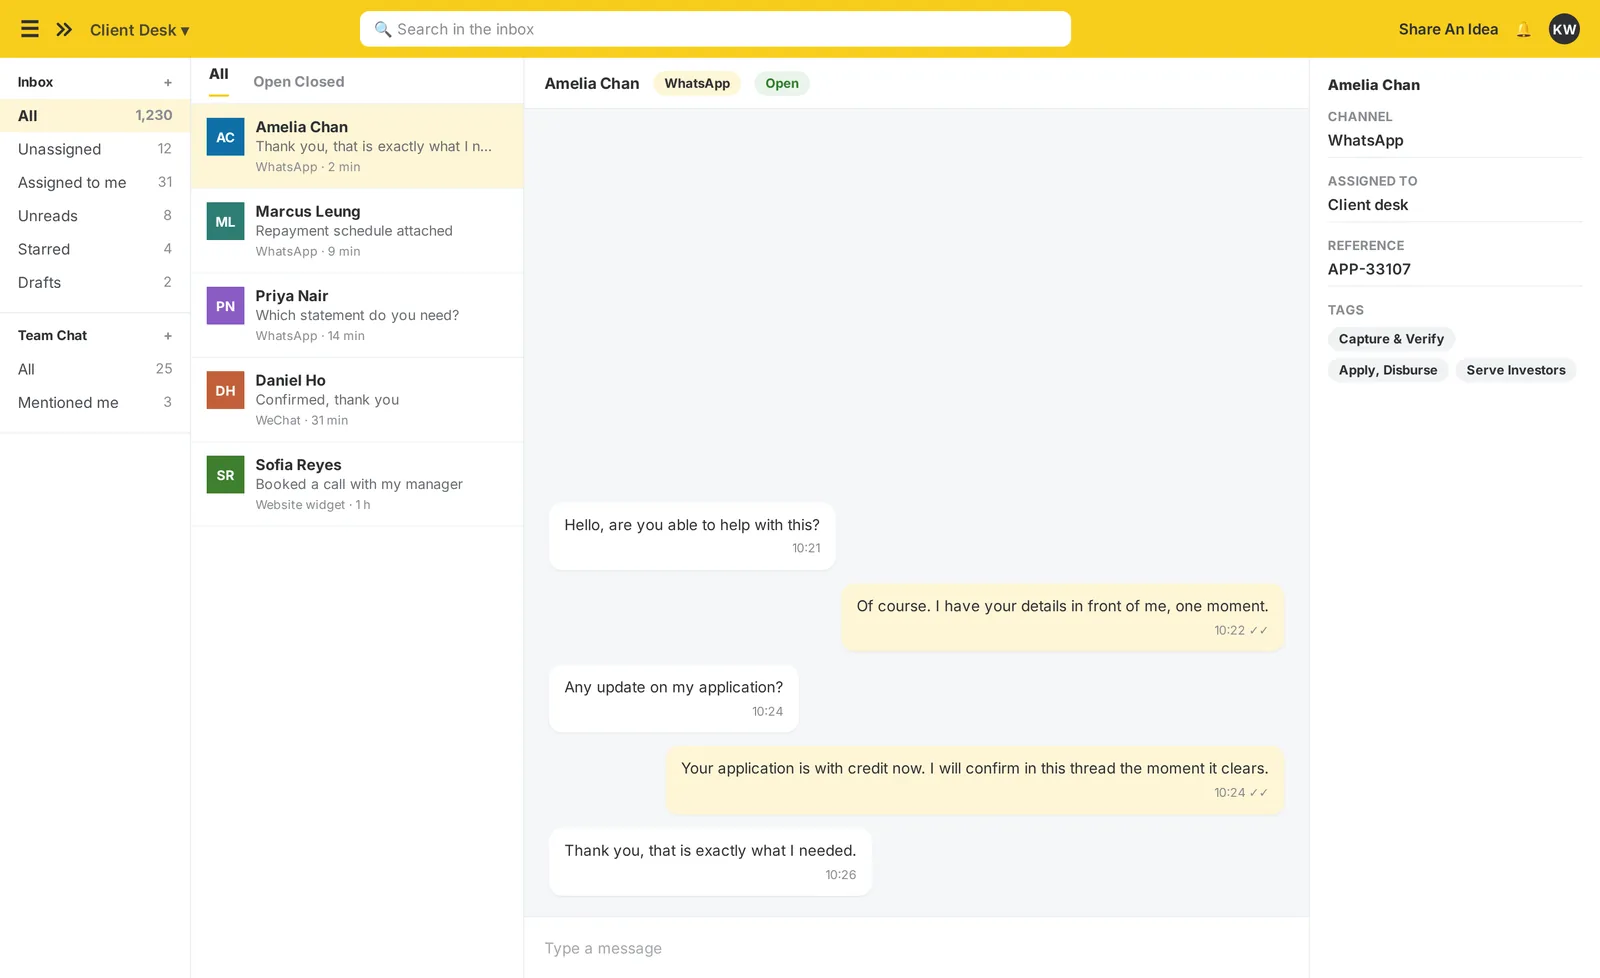
Nichts wird nachträglich angeflanscht: Die Konversation, die KI, die Automatisierung und der Audit-Trail bilden ein einziges System, das direkt mit den Tools verbunden ist, die Ihre Teams bereits nutzen.
Die Plattform
Ein vollständiges Toolkit auf Unternehmensniveau, das so konzipiert ist, dass lizenzierte Kreditgeber schnell agieren können, ohne gegen Werbe- oder Verhaltensregeln zu verstoßen.
WhatsApp, WeChat, Instagram, Facebook Messenger, LINE, SMS und Webchat in einem Posteingang, inklusive Routing, Zuweisung und vollständigem Kontext zum Kreditnehmer. Die WeChat-Abdeckung ist für Kreditnehmer in Hongkong mit Verbindungen zum chinesischen Festland von Bedeutung.
Opt-in-Broadcasts ausschließlich an Bestandskunden (der regulatorisch zulässige Weg) mit Zustimmungsregister, Audit-Trail und One-Tap-Opt-out bei jedem Versand, Aufstockungsangeboten, Kontoauszugserinnerungen und Zinsänderungen von einem verifizierten Absender.
KI, die den Richtlinien IHRES Kreditgebers folgt, fundierte Antworten entwirft und bei Härtefällen, Beschwerden oder Kreditentscheidungen an einen Mitarbeiter übergibt. Niemals autonome Kreditvergabe. Niemals autonomes Inkasso.
Ein Chat-Widget im Branding Ihres Unternehmens auf Ihrer Website, nativ eingebettet in Ihre mobile App via SDK. Ein einheitliches Kundenerlebnis mit Design und Logik, die von Ihrem Team konfiguriert werden können und alle in denselben verwalteten Posteingang einfließen.
Dokumentenerfassung im Chat via WhatsApp Flows, Identitätsprüfung durch Ihren eKYC-Anbieter (z. B. Sumsub) über imBee-Workflows und mehr als 300 Integrationen (Kreditvergabesysteme, Kreditauskunftei-APIs, Zahlungswege) mit Routing für elektronische Signaturen und Protokollierung der MLO-Offenlegungen.
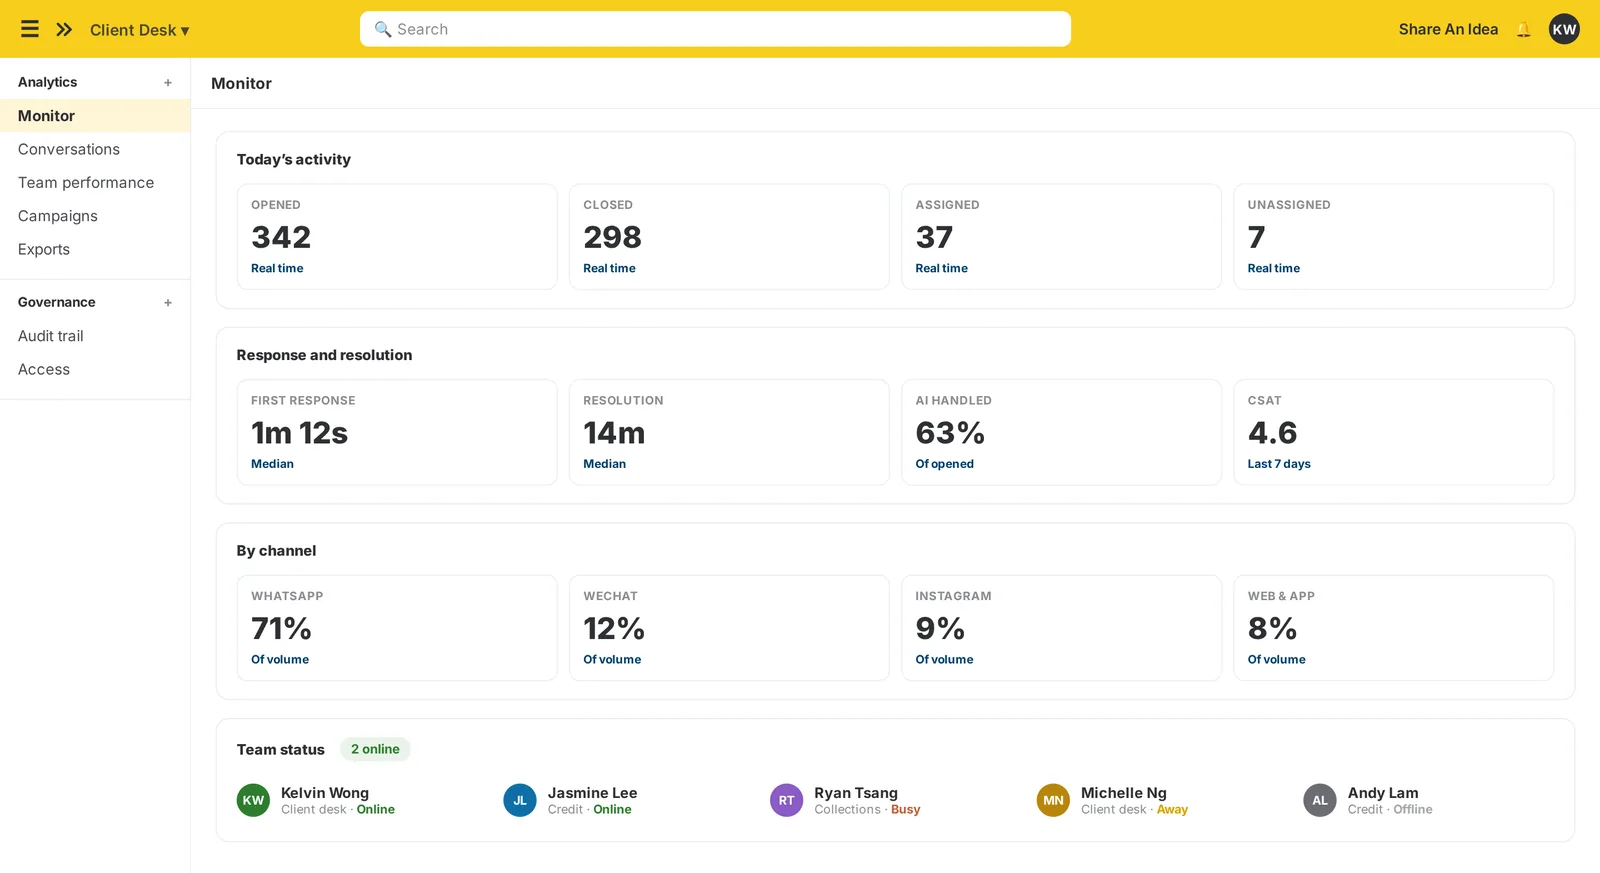
ISO/IEC 27001-zertifiziert, mit Maskierung von HKID-, NRIC-, Konto- und Kreditnummern auf Nachrichtenebene, rollenbasierter Zugriffskontrolle (RBAC), einem vollständigen Audit-Trail für die Prüfung durch Aufsichtsbehörden sowie einer Handhabung, die auf Ihre Datenpflichten gemäß lokaler Datenschutzgesetze ausgelegt ist.
Wischen Sie über den Bildschirm, um den Rest zu sehen.
Entwickelt für die Fragen der Aufsichtsbehörden. ISO/IEC 27001-zertifiziert, mit Maskierung von HKID-, NRIC-, Konto- und Kreditnummern auf Nachrichtenebene, rollenbasierter Zugriffskontrolle, vollständigem Audit-Trail und einer Handhabung, die auf die Verhaltens- und Offenlegungspflichten lizenzierter Kreditgeber ausgelegt ist. Die Einhaltung personenbezogener Datenschutzpflichten gemäß lokaler Gesetzgebung wird unterstützt, jedoch keine regulatorische Zertifizierung.
Das komplette Toolkit
Heute auf der imBee-Plattform verfügbar. Die Verfügbarkeit der Pläne wird während der Bedarfsanalyse bestätigt.
Wischen Sie über den Bildschirm, um den Rest zu sehen.
Vorher und nachher
Die gleichen vier Momente – so wie sie heute ablaufen und wie sie ablaufen werden, sobald jede Filiale über einen zentral verwalteten Posteingang verfügt.
Warum imBee
Die meisten Plattformen können nicht erklären, warum ihre Broadcast-Funktion nicht gegen die Werberichtlinien für Geldverleiher verstößt. imBee kann das.
Opt-in-Segmentierung, Zustimmungsregister und kundeninitiierte Kanalsteuerung: der direkte Mechanismus zur Einhaltung regulatorischer Vorgaben, kein nachträglich aufgesetztes Marketingversprechen.
Kreditnehmer mit Bezug zum chinesischen Festland nutzen nicht nur WhatsApp. imBee unterstützt WeChat und Kantonesisch nativ: ein Kanal, den westlich entwickelte Kredit-Tools schlichtweg nicht bieten.
imBee AI übergibt bei Härtefällen, Beschwerden und Kreditentscheidungen an einen menschlichen Mitarbeiter. Diese Übergabe ist das Kernprodukt, kein Workaround.
Dokumente werden im Chat gesammelt, durch Ihren eKYC-Anbieter über imBee-Workflows verifiziert, elektronisch signiert und MLO-Offenlegungen protokolliert – so brechen Antragsteller den Prozess beim Dokumenten-Upload nicht mehr ab.
Ein Web-Chat-Widget im Branding Ihres Unternehmens sowie ein SDK-Embed für Ihre App, bei dem jeder Kunde 1:1 seinem persönlichen Kundenbetreuer zugewiesen wird. Ein einheitliches Erlebnis über Web und App hinweg, gesteuert über einen zentralen Posteingang: ein Hauptgrund, warum sich Makler für imBee entscheiden (Kundenfeedback zu imBee).
HKID, NRIC, Konto- und Kreditnummern werden bei der Übertragung, Speicherung und in der Agenten-Benutzeroberfläche maskiert. Berücksichtigt das Datenschutzrecht in jedem Markt.
Erfassung, Verifizierung, Auszahlung, Rückzahlung, Kundenbindung und Übergabe von Härtefällen an Mitarbeiter in einem einzigen Thread – statt mit isolierten Tools nur für Erinnerungen oder Broadcasts.
CRM, Kreditvergabesysteme, Kreditauskunfts-APIs und Zahlungsschnittstellen – eine unternehmensweite Tiefe, die KMU-orientierte Messaging-Tools nicht bieten können.
Fragen
Bereit, wenn Sie es sind
Erfahren Sie, wie lizenzierte Kreditgeber und Wertpapierfirmen imBee nutzen, um Anträge zu erfassen, diese über ihren eKYC-Anbieter zu verifizieren, jeden Kunden an seinen persönlichen Betreuer weiterzuleiten und Margin- sowie Betrugswarnungen prüfbar zuzustellen.
Auf dieser Seite zitierte Studien: Meta, Ergebnisse der Click-to-WhatsApp-Lead-Kampagne · Forrester Total Economic Impact of Business Messaging (im Auftrag von Meta) · WhatsApp Business Platform, offizielle Dokumentation
Entdecken Sie imBee: WhatsApp Business API · Omnichannel-Posteingang · Chatbot & Automatisierung · Preise · WhatsApp-Compliance für Finanzdienstleister