
FÜR BANKEN · VERSICHERER · KREDITINSTITUTE · BROKER
Ihre Kunden erledigen Bankgeschäfte, nehmen Kredite auf und schließen Versicherungen über WhatsApp, WeChat und LINE ab. imBee bündelt jeden Kanal in einem Posteingang – mit kontrollierten KI-Agenten und ISO 27001-Sicherheit. So gewinnen Sie schneller Leads, schließen das Onboarding in Minuten ab und betreuen jedes Konto, ohne die Compliance zu gefährden.
Über 10.000 Unternehmen aus mehr als 60 Branchen vertrauen uns. ISO/IEC 27001 zertifiziert. Offizieller Meta Technology Partner.
Zitierte Benchmarks (Meta + Kantar-Studie, Forrester TEI im Auftrag von Meta, von Meta veröffentlichte Ergebnisse). Keine Ergebnisse von imBee-Kunden.
Das Vertrauen führender Finanzinstitute
Die Realität im Finanzsektor
Regulierte Kunden sind schnell und schreiben Nachrichten, bevor sie anrufen. Wenn die Kanäle zersplittert sind, der Antragsprozess ins Stocken gerät und die Angst vor Compliance-Verstößen die digitale Kommunikation blockiert, wandern die Interessenten stillschweigend zu der Bank oder dem Kreditgeber ab, der zuerst geantwortet hat.
Eine Antwort innerhalb von 5 Minuten führt zu einer 3- bis 5-mal höheren Conversion-Rate als eine Antwort nach über einer Stunde (Studie des Lead Response Management). E-Mail- und Rückruf-Warteschlangen führen dazu, dass Interessenten mit hoher Kaufabsicht verloren gehen, bevor man sie überhaupt erreicht hat. Im regulierten Finanzsektor gewinnt in der Regel das Institut den Kunden, das zuerst antwortet.
Die Nutzung von WhatsApp, WeChat, Instagram und E-Mail in separaten Tools führt zu unterbrochenen Kommunikationsfäden, blinden Flecken und dem Fehlen einer prüfbaren Aufzeichnung darüber, wer was gesagt hat. Im Westen entwickelte Plattformen unterstützen WeChat gar nicht: ein blinder Fleck für kantonesischsprachige und auf das chinesische Festland ausgerichtete Kunden im Private Banking, in der Versicherungswirtschaft und im Wertpapierhandel.
Ohne kontrollierte KI, ISO 27001, Maskierung auf Nachrichtenebene, rollenbasierte Zugriffskontrolle (RBAC) und einen Audit-Trail fühlt sich jede digitale Kundenansprache wie ein regulatorisches Risiko an. Infolgedessen geht der Kanal, den sich die Kunden eigentlich wünschen, nie live, und das Institut verliert an Boden gegenüber schneller agierenden Wettbewerbern.
Antragsteller brechen bei der Dokumenten- und Verifizierungsphase ab: genau der Punkt mit der höchsten Abbruchrate. Ohne eine geführte Antragstellung im Chat, eine Dokumentensammlung in einem zentralen Posteingang und automatisierte Status-Updates bleibt der halbfertige Antrag in der Schwebe und der Kunde wandert zur Konkurrenz ab.
Kartenstatus, Antragsstatus, Filialöffnungszeiten, Zinssätze und Berechtigungen: Das sind dieselben Fragen, die den ganzen Tag am Telefon gestellt werden, während Kunden mit echten Anliegen in der Warteschleife hängen. Bis zu ca. 80 % der Routineanfragen können durch gesteuerte KI abgewickelt werden (Branchenwerte), jedoch nur, wenn der Kanal direkt mit Ihren Systemen verbunden ist.
Konto-, Karten- und Identifikationsnummern werden in Consumer-Chat-Apps und geteilte Posteingänge getippt – ohne Maskierung auf Nachrichtenebene, ohne rollenbasierte Zugriffsrechte und ohne Audit-Trail. Für ein beaufsichtigtes Institut ist das ein Versagen der Daten-Governance, das bei einer Prüfung oder durch eine Kundenbeschwerde ans Licht kommen wird.
Ein regulierter Prozess, von Anfang bis Ende
Ein einziger Posteingang begleitet jeden Kunden vom ersten Klick auf die WhatsApp-Anzeige über die geführte Antragstellung, den Service und die Vertragsverlängerung bis hin zum Betrugsschutz. So geht nichts zwischen Teams, Tools oder Regulierungsbehörden verloren und jede Nachricht spiegelt Ihre maßgeblichen Datensysteme wider.
Leads gewinnen und die Antragstellung direkt im Chat begleiten.
Sofortige Antworten rund um die Uhr, ohne Daten preiszugeben.
Verlängern, Cross-Selling betreiben und den Kunden schützen.
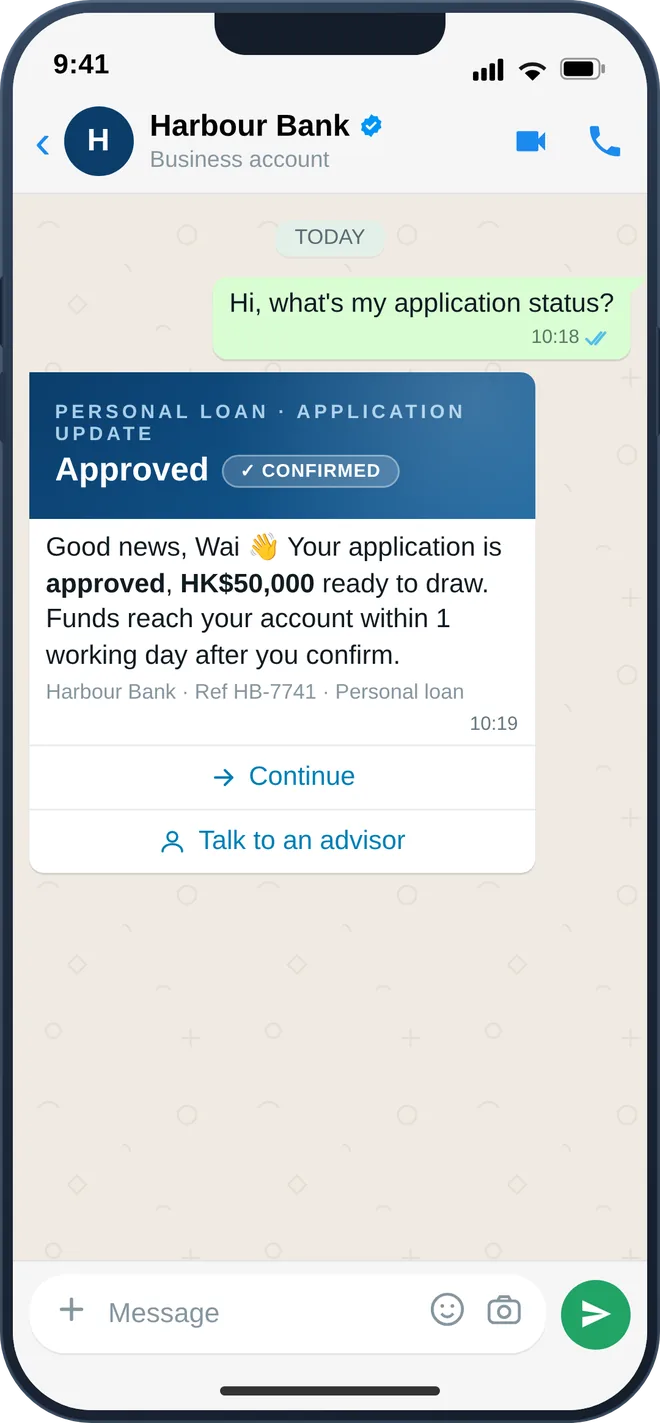
Click-to-WhatsApp- und WeChat-Anzeigen starten sofort einen 1:1-Chat, sobald ein Kunde mit hoher Kaufabsicht tippt. Fragen wie „Wie viel kann ich mir leihen?“ oder „Wie hoch ist die Prämie?“ werden umgehend beantwortet. Die Lead-Qualifizierung im Chat und die automatische Weiterleitung senden jede Anfrage mit vollständigem Kontext an den richtigen Kreditsachbearbeiter oder Berater. Anschließend führt ein geführter In-Chat-Prozess den Kunden durch jeden Schritt, sammelt Dokumente in einem zentralen Posteingang, bucht Verifizierungen in der Filiale oder per Video inklusive Erinnerungen und versendet automatisierte Status-Updates („Eingegangen → In Prüfung → Genehmigt“). So werden Anträge gemeinsam mit Ihrem Team abgeschlossen, anstatt auf einer Website abzubrechen, die den Kunden bei Schritt 3 verliert.
Verfolgung von Antrags-, Schadens- und Kreditstatus direkt im Thread; Terminbuchung für Filialbesuche oder Beratungsgespräche; Meldungen über verlorene Karten, die über Ihre bestehenden sicheren Systeme eine sofortige Sperrung auslösen; sowie rund um die Uhr verfügbare FAQs zu Tarifen, Gebühren, Berechtigungen und Deckungsumfang, die automatisch durch gesteuerte KI beantwortet werden – mit obligatorischer Übergabe an einen menschlichen Mitarbeiter bei Kredit-, Schadens- oder Finanzentscheidungen. Für kontospezifische Details erfolgt eine sichere Übergabe per One-Tap in Ihre App oder Ihr Portal, sodass sensible Daten niemals im Chat verbleiben, während die Maskierung auf Nachrichtenebene jedes Feld im Posteingang schützt.

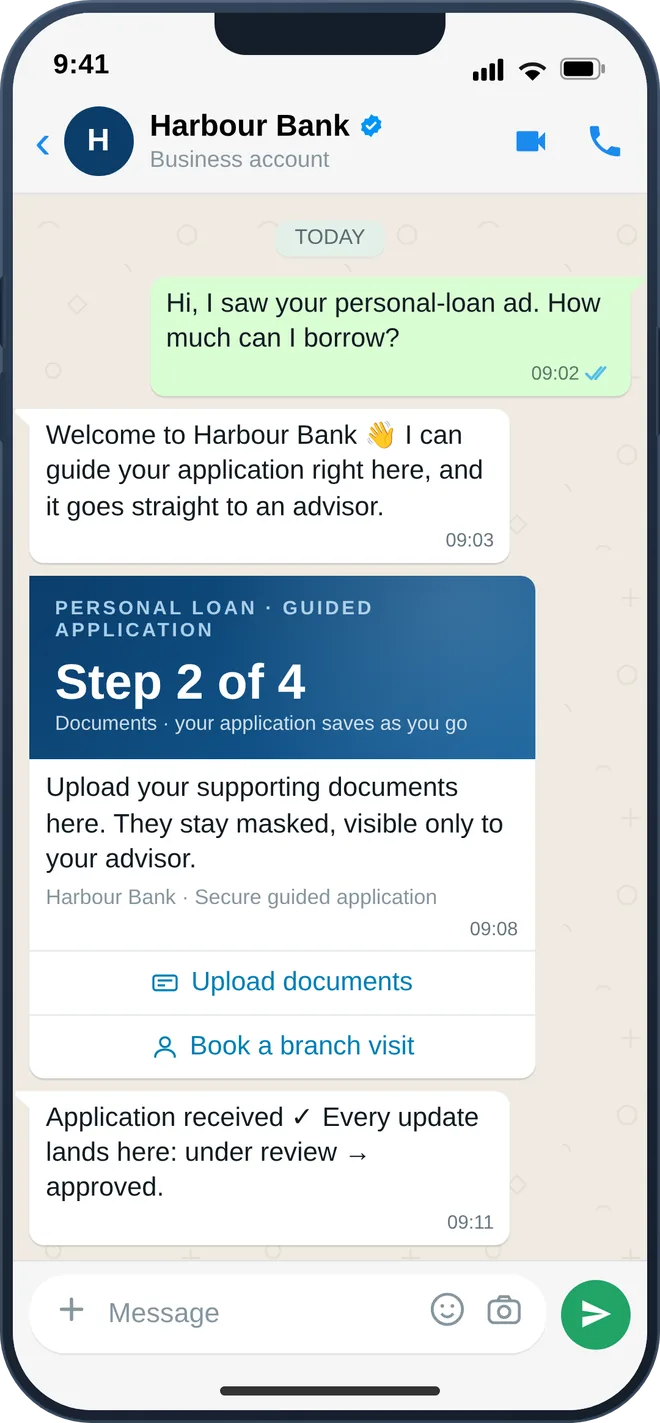
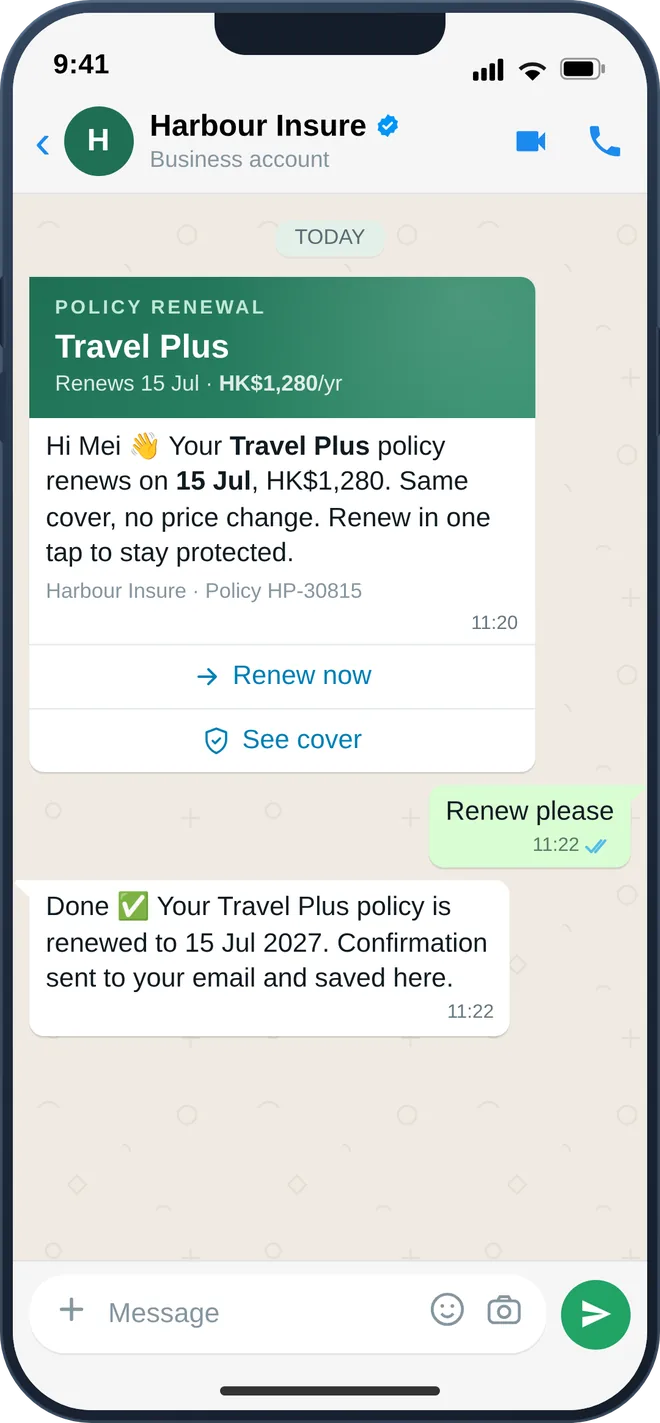
Erinnerungen an Vertragsverlängerungen mit der Option zur Verlängerung direkt im Chat sowie Prämienaufstockungen; gestaffelte Zahlungs- und EMI-Erinnerungen (7 / 3 / 1 Tag) mit einem Link zur One-Tap-Zahlung; segmentierte Cross-Selling-Angebote (Karten, Kredite, Vermögenswerte) per Opt-in von einem verifizierten Absender; dazu OTP-Zustellung für Logins und Zahlungen sowie Echtzeit-Benachrichtigungen bei verdächtigen Aktivitäten mit Schutzmaßnahmen direkt im Chat: die zwei am häufigsten genutzten Bank-Anwendungsfälle auf WhatsApp (46 % OTP / 32 % Betrugswarnungen, laut Branchenforschung). Erinnerungen bei fehlgeschlagenen Ratenzahlungen (verpasste SIP oder Versicherungsprämie) helfen, die Zahlung wiederherzustellen, bevor das Ziel verfällt. Alles geprüft, alles auf Basis von Einwilligungen und vollständig im Einklang mit Ihren Datenschutzverpflichtungen.
Wo alles beginnt
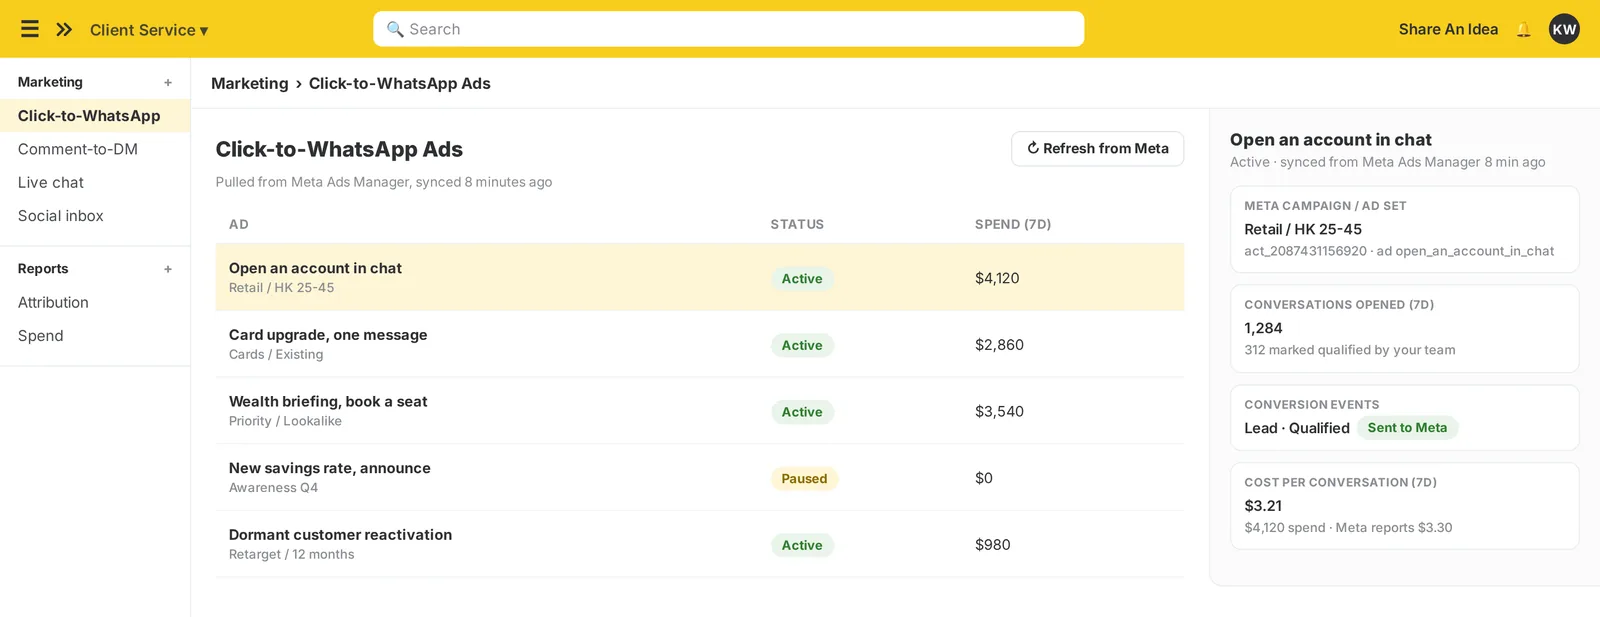
Bezahlte Werbung, Social Media und Ihre eigene Website werden zu einem 1:1-Thread mit dem zuständigen Team, jeweils mit Herkunfts-Tag versehen, damit keine Anfrage anonym bleibt.
Wischen Sie über den Bildschirm, um den Rest zu sehen.
Weitere Anwendungsfälle
Basierend auf der heutigen Messaging-Praxis von Banken, Versicherungen und Vermögensverwaltungsplattformen nutzt jeder Anwendungsfall dasselbe Einwilligungsregister, dieselbe Maskierung und denselben Audit-Trail, die Ihr Compliance-Team bereits geprüft hat.
Sticker-Pakete zum chinesischen Neujahrsfest und zum Mondfest, Gutscheine und Quizze, die einen Moment der Freude gegen eine Einwilligung tauschen und so eine für Broadcasts bereite Interessentenbasis aufbauen, die Ihrem Akquise-Team gehört.
~90%Zustellungs- und ca. 70% Leserate bei Opt-in-Broadcasts (veröffentlichter Branchenfall)
Sekunden nach der Anfrage erfasst ein kurzer Workflow den Betrag, die Einkommensklasse und das Produktinteresse und leitet den Interessenten mit vollständigem Kontext – statt nur einer Telefonnummer – an den passenden Kundenbetreuer weiter.
Leads, die innerhalb von 5 Minuten beantwortet werden, konvertieren um ein Vielfaches besser als bei langsameren Antwortzeiten (Studie zum Lead Response Management).
Identitätsdokumente werden direkt im Chat erfasst und durch Ihren Identitätsprüfungsanbieter (z. B. Sumsub) über imBee-Workflows verifiziert. Status-Updates erfolgen bei jedem abgeschlossenen Prüfschritt: Der Antragsteller muss weder einen Scanner suchen noch eine Filiale aufsuchen.
39%der Banken führen bereits Onboarding-Prozesse über WhatsApp durch (Studie zur Bankenbranche)
Datumsauswahl und Schnellantworten zum Buchen, Erinnern und Verschieben von Beratungsterminen. Erinnerungen sorgen für einen vollen Kalender und halten die Spalte für Nichterscheinen leer.
42%der Banken bieten Terminbuchungen im Chat an: der am häufigsten genutzte Banking-Anwendungsfall auf diesem Kanal (Studie zur Bankenbranche)
Die Transaktionswarnung bietet direkt die Lösung: Mit den Schaltflächen „Karte sperren“ und „Problem melden“ in der Nachricht erfolgt die Fehlerbehebung genau dort, wo der Alarm eingeht.
39%der Banken versenden Benachrichtigungen zu Kartentransaktionen im Chat (Studie zur Bankenbranche)
Adress-, Telefon- und E-Mail-Änderungen per Self-Service im Chat, OTP-verifiziert, mit den Kernsystemen synchronisiert und im Audit-Protokoll erfasst: der Verwaltungsaufwand eines Filialbesuchs in neunzig Sekunden erledigt.
40%der Banken bieten Profilaktualisierungen über diesen Kanal an (Studie zur Bankenbranche)
„Sie sind der Zehnte in der Warteschlange, möchten Sie auf WhatsApp fortfahren?“ Der Bot löst die routinemäßige Hälfte des Anrufvolumens; der Rest erreicht einen Mitarbeiter mit bereits angehängtem Kontext.
Einmal-Passwörter und Betrugswarnungen werden per WhatsApp an Nutzer dieses Dienstes und per SMS an alle anderen versendet. Da beide Kanäle über denselben Posteingang laufen, erreichen zeitkritische Nachrichten jeden Kundenstamm.
Die erste Schadensmeldung mit Foto- und Videobeweisen direkt im Chat, automatische Kategorisierung nach Schadensart und Status-Updates bis zur Regulierung: der Schadenfall, für den früher drei Telefonate nötig waren.
Markt-Updates, Produktinformationen und Portfolio-Benachrichtigungen von einem verifizierten Absender, segmentiert nach Beständen und Zustimmung: der Kanal, den Kunden tatsächlich lesen, auf der Nummer, der sie bereits vertrauen.
~40 %Steigerung der Öffnungsraten nach der Umstellung der Kundenkommunikation auf WhatsApp (veröffentlichter Branchenfall)
Ein kurzes Zufriedenheits-Feedback mit nur einem Klick nach jedem Servicekontakt, das direkt in QA-Dashboards und Coachings einfließt: So erfahren Sie von negativen Erfahrungen, bevor der Regulierer oder Bewertungsportale davon Wind bekommen.
80 %Kundenzufriedenheit (CSAT) im WhatsApp-Servicekanal (veröffentlichter Branchenfall)
Die gezeigten Benchmarks basieren auf Branchenstudien Dritter oder veröffentlichten Ergebnissen aus dem Sektor, nicht auf Messungen von imBee.
Kontrollierte KI
imBee AI ist kein gewöhnlicher Chatbot. Er lernt Ihre Produktregeln, FAQs und Compliance-Richtlinien und entwirft fundierte Antworten, die sich strikt an Ihre Vorgaben halten. Bei Kreditentscheidungen, Schadensfällen oder Beschwerden erfolgt eine verbindliche Übergabe an einen menschlichen Mitarbeiter.
Es ist der Unterschied zwischen einer KI, die Sie einem Regulierer präsentieren würden, und einer, bei der Sie das nicht tun würden – und die Art und Weise, wie Sie Kunden mit Bezug zum chinesischen Festland auf WeChat erreichen, in der richtigen Sprache und mit dem Audit-Trail, den alle anderen Plattformen vergessen.

Wie alles zusammenpasst
Nichts wird nachträglich angeflanscht: Die Konversation, die KI, die Automatisierung und der Audit-Trail bilden ein einziges System, das direkt mit den Tools verbunden ist, die Ihre Teams bereits nutzen.
Die Plattform
Ein umfassendes Toolkit auf Enterprise-Niveau, entwickelt, damit FSI-Teams schnell agieren können, ohne jemals die Compliance zu gefährden.
WhatsApp, WeChat, Instagram, Facebook, LINE, SMS und Webchat in einem Posteingang: Jede Konversation und Kundenhistorie an einem zentralen Ort, inklusive Routing, Zuweisung und vollständigem Kontokontext.
Segmentierte Broadcasts für Vertragsverlängerungen, Cross-Selling, Zinsänderungen und EMI-Erinnerungen von einem verifizierten Absender – inklusive Zustimmungsregister, Audit-Trail und Opt-out mit nur einem Klick.
KI-Agenten, die IHREN Compliance-Regeln folgen, fundierte Antworten entwerfen und bei Kreditentscheidungen, Schadensfällen oder Beschwerden an einen menschlichen Mitarbeiter übergeben. Kein gewöhnlicher Chatbot.
Visuelle Workflows sowie über 300 Integrationen, darunter CRM-Systeme (Salesforce, HubSpot) und – wo zutreffend – Kernbanken-, Policenverwaltungs- und Kreditvergabesysteme.
Geführte Antragsstellung direkt im Chat mit Dokumentenerfassung in einem zentralen Posteingang, Terminbuchung für Filialbesuche oder Videoverifizierung sowie automatisierte Status-Updates, damit Kunden ihre Anträge bei Ihrem Team abschließen, anstatt ein Webformular abzubrechen.
ISO/IEC 27001-zertifiziert, mit Maskierung von Konto-, Karten- und ID-Feldern auf Nachrichtenebene, rollenbasiertem Zugriff (RBAC), einem für die Prüfung durch Aufsichtsbehörden geeigneten, lückenlosen Revisionsprotokoll sowie einer Datenverarbeitung, die für beaufsichtigte Institute mit Verpflichtungen zum Schutz personenbezogener Daten gemäß lokaler Gesetzgebung entwickelt wurde.
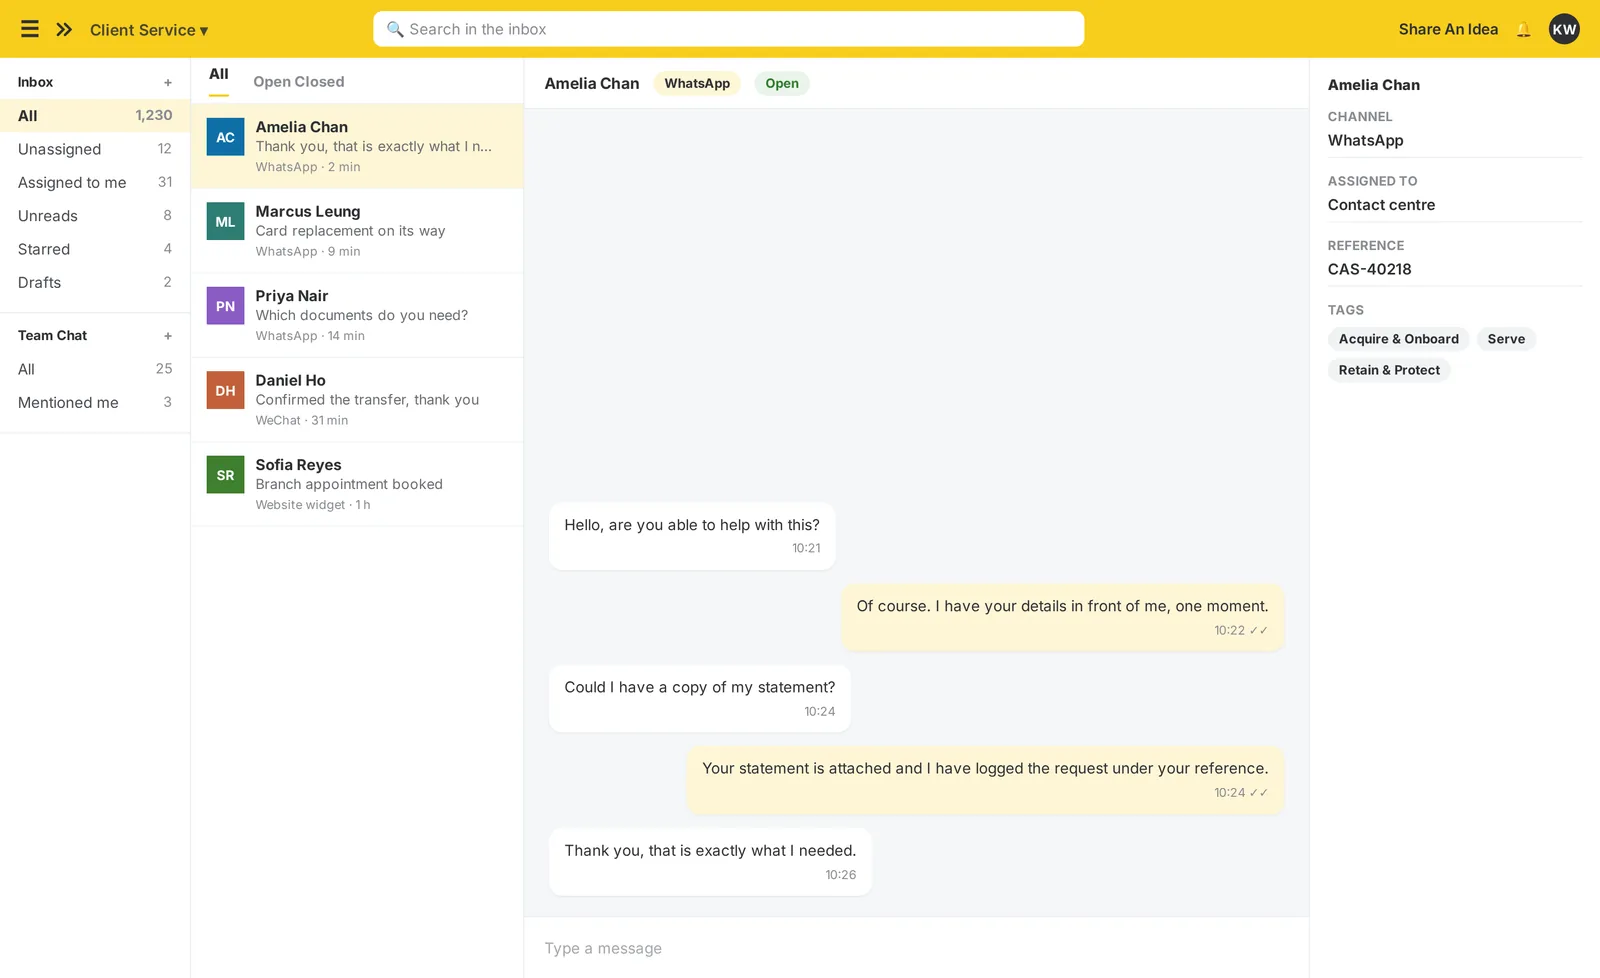
Wischen Sie über den Bildschirm, um den Rest zu sehen.
Vertrauen auf Unternehmensniveau, von Grund auf konzipiert. ISO/IEC 27001-zertifiziert, mit Maskierung von Konto-, Karten- und ID-Feldern auf Nachrichtenebene, rollenbasiertem Zugriff, lückenlosem Revisionsprotokoll und einer Datenverarbeitung, die für beaufsichtigte Institute mit Verpflichtungen zum Schutz personenbezogener Daten gemäß lokaler Gesetzgebung konzipiert ist – für Beschaffungsteams, die kritische Fragen stellen.
Das komplette Toolkit
Heute auf der imBee-Plattform verfügbar. Die Verfügbarkeit der Pläne wird während der Bedarfsanalyse bestätigt.

Wischen Sie über den Bildschirm, um den Rest zu sehen.
Vorher und nachher
Dieselben vier Momente: so wie sie jetzt ablaufen und so wie sie ablaufen, sobald jeder Arbeitsplatz einen gemeinsamen, regulierten Posteingang nutzt.