POUR LES PRÊTEURS AGRÉÉS · SOCIÉTÉS DE COURTAGE EN VALEURS MOBILIÈRES

Prêtez et servez vos clients sur WhatsApp, en toute conformité.

Les candidats postulent sur WhatsApp. Les investisseurs y attendent également leur gestionnaire de relation client (RM). imBee unifie les conversations de prêt et de courtage dans une boîte de réception unique, gouvernée et auditable : documents collectés par chat, identité vérifiée via votre fournisseur eKYC, chaque client dirigé individuellement vers son propre RM, avec ISO 27001 sur tout le parcours. Conçu pour les prêteurs agréés et les sociétés de courtage réglementées, avec une prise en compte native des règles de conduite de votre marché.

Approuvé par plus de 10 000 entreprises dans plus de 60 secteurs. Certifié ISO/IEC 27001. Partenaire technologique officiel de Meta.
WhatsAppWeChatInstagram
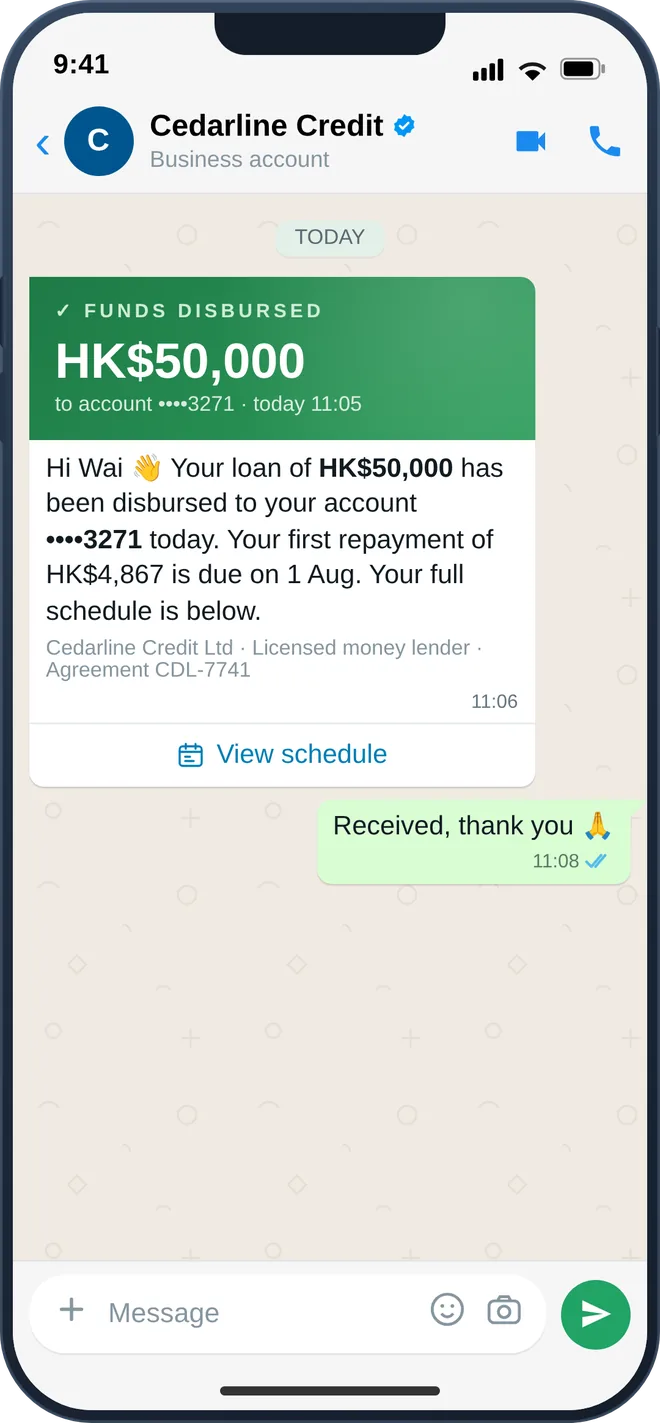
Un client visualisant le décaissement des fonds et la confirmation de l'échéancier de remboursement sur WhatsApp
Demande enregistrée
Divulgations enregistrées
Dirigé vers son chargé de relation
Chaque client, en 1:1
5 min
réponse → conversion 3 à 5 fois supérieure vs > 1 heureRecherche Lead Response Management
-24 %
coût par prospect avec les campagnes publicitaires « click-to-WhatsApp »Résultats publiés par Meta
69 %
préfèrent envoyer un message à une entreprise plutôt que d'appelerRecherche Meta + Kantar

Benchmarks sectoriels cités (Lead Response Management, résultats publiés par Meta, recherche Meta + Kantar). Il ne s'agit pas des résultats des clients imBee.

La confiance des prêteurs agréés et des courtiers à travers Hong Kong

Certifié ISO/IEC 27001 Partenaire technologique officiel de Meta · Plateforme WhatsApp Business officielle Plus de 10 000 entreprises dans plus de 60 secteurs
WhatsAppWeChatInstagramFacebookLINESMSWidget de site webChat en direct dans l'application

La réalité du prêteur agréé

Les règles sur le prêt d'argent n'interdisent pas le numérique : elles placent la barre plus haut.

Les outils de messagerie généralistes ont été conçus pour la vente au détail non réglementée. Les prêteurs d'argent agréés ont besoin d'un canal auditable, basé sur le consentement et initié par le client, et la plupart des plateformes sont incapables d'expliquer pourquoi leur fonction de diffusion ne contrevient pas à l'interdiction de publicité de 2018 à Singapour.

01

L'ambiguïté réglementaire bloque la prospection numérique

Les restrictions publicitaires et les règles de conduite pour les prêteurs agréés (dont l'ordonnance sur les prêteurs d'argent de Hong Kong) paralysent la plupart des prêteurs, craignant que chaque message WhatsApp ne soit une infraction. Les canaux entrants initiés par le client résolvent ce problème proprement, mais seulement si vous pouvez prouver, message par message, qu'ils ont bien été initiés par le client.

02

La lenteur de la vérification d'identité tue les demandes

Les candidats abandonnent au moment du téléchargement des documents. Lorsque les photos de pièces d'identité sont envoyées par e-mail et que la vérification prend des jours, chaque heure de friction est un candidat qui se tourne vers le prêteur ayant approuvé plus rapidement. Collectez les documents via le chat et transmettez-les à votre fournisseur eKYC grâce à un flux de travail imBee : vérification en quelques minutes, pas en quelques jours.

03

La lenteur de la première réponse au prospect fait fuir le candidat

Répondre dans les 5 minutes génère un taux de conversion 3 à 5 fois plus élevé qu'après une heure (recherche Lead Response Management). Les demandes entrantes qui arrivent dans une file d'attente e-mail ou qui attendent les heures de bureau se convertissent à un taux bien moindre, et dans le crédit à la consommation, le premier prêteur à répondre remporte généralement le prêt.

04

Les discussions clients restent sur les téléphones personnels des chargés de relation

Pour un courtier, chaque conversation client sur le WhatsApp personnel d'un chargé de relation constitue une faille de supervision, invisible pour l'entreprise, invisible lors d'une inspection, et perdue le jour où le chargé de relation démissionne. Le portefeuille n'appartient à l'entreprise que si les conversations lui appartiennent aussi.

05

Canaux fragmentés et absence de WeChat pour les emprunteurs à Hong Kong

Demandes sur WhatsApp, documents par e-mail, rappels par SMS : le personnel jongle entre les outils et les emprunteurs passent à travers les mailles du filet, sans aucun enregistrement auditable de qui a dit quoi. Les outils de prêt conçus en Occident ne prennent pas du tout en charge WeChat : un angle mort pour l'emprunteur hongkongais ayant des liens avec la Chine continentale.

06

Les données sensibles des emprunteurs fuitent à travers les failles

Les numéros HKID, NRIC, de compte et de prêt, les fiches de paie et les relevés bancaires sont saisis dans des outils de chat non sécurisés, sans masquage au niveau des messages, sans accès basé sur les rôles et sans piste d'audit. Pour un portefeuille de prêts réglementés, c'est une faille de protection des données qui ne demande qu'à être découverte lors d'une inspection.

Un parcours emprunteur unique, de bout en bout

Capturez, vérifiez, décaissez et servez chaque investisseur dans un seul fil de discussion audité.

Une boîte de réception unique accompagne chaque emprunteur, de la demande autorisée par le régulateur jusqu'à la vérification, le décaissement et le remboursement (et chaque client de courtage, du premier contact jusqu'à son gestionnaire dédié, alertes de marge incluses), avec un registre de consentement et une piste d'audit que tout responsable de la conformité peut défendre.

Étape 1

Capturer et vérifier

Convertissez les demandes entrantes autorisées par les régulateurs et vérifiez-les en quelques minutes.

Étape 2

Demander, décaisser et rembourser

Décidez, signez, décaissez et gérez les rappels de remboursement par chat.

Étape 3

Service aux investisseurs. Courtage

Attribuez à chaque client son propre gestionnaire de relation client (RM), aux couleurs de votre marque, routage et alertes.

1 Capturer et vérifier

Convertissez les demandes entrantes autorisées par les régulateurs et vérifiez-les en quelques minutes.

Le Click-to-WhatsApp depuis votre site web, les annuaires professionnels et les codes QR en magasin (le canal initié par le client autorisé par les régulateurs) lance instantanément un fil de discussion 1:1, avec une réponse multilingue 24/7 ; la pré-qualification par chat fournit une offre indicative avant toute consultation formelle du dossier de crédit (hard credit pull) ; WhatsApp Flows collecte les photos de HKID / NRIC / MyKad, les justificatifs de domicile et les fiches de paie dans le fil de discussion, avec une vérification effectuée par votre prestataire eKYC (ex. Sumsub) via les flux de travail imBee et un statut renvoyé dans le chat ; enfin, les divulgations précontractuelles conformes (TAEG, coût total du crédit, échéancier de remboursement) sont présentées dans le chat avant que l'emprunteur ne signe, permettant ainsi de qualifier, vérifier et informer le prospect sans envoyer un seul e-mail.
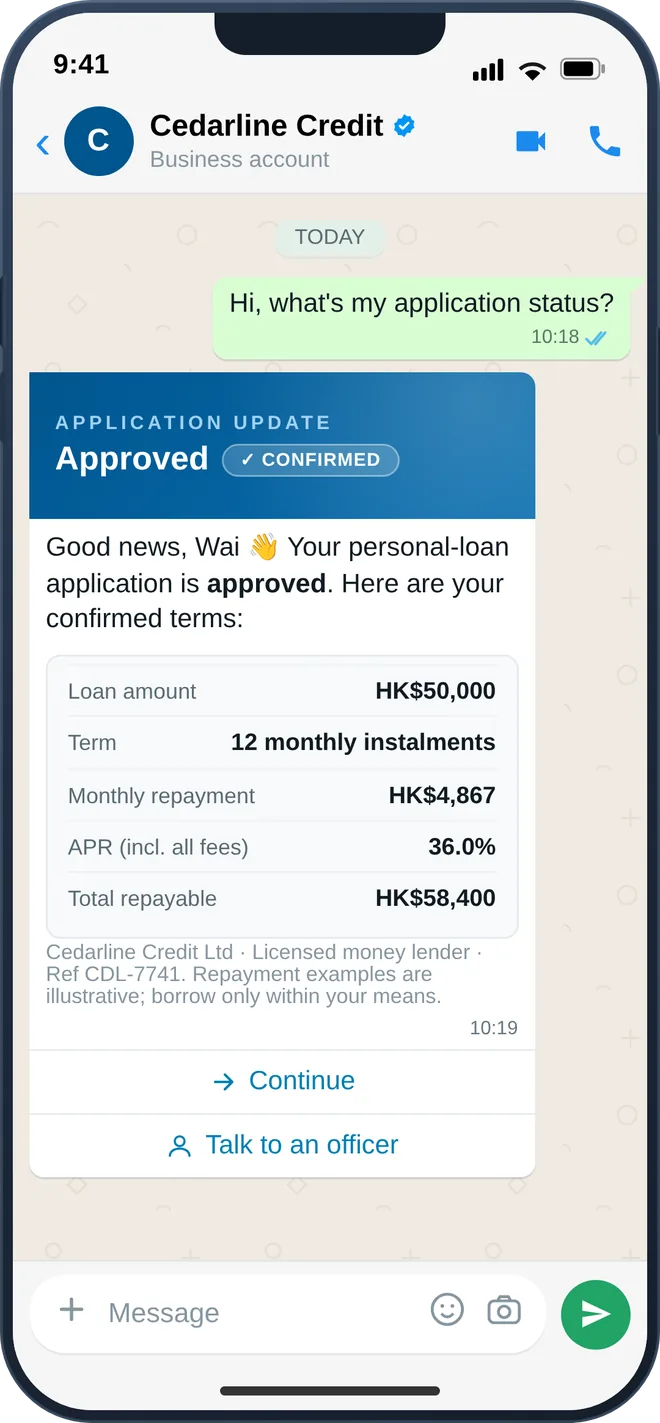
  • Click-to-WhatsApp à partir des canaux entrants autorisés par les régulateurs uniquement
  • Réponse multilingue 24/7 en cantonais, mandarin et anglais
  • Pré-qualification par chat avant toute consultation formelle du dossier de crédit (hard credit pull)
  • Collecte de documents par chat, vérifiée par votre prestataire eKYC
  • Divulgations précontractuelles MLO (TAEG, coût total) enregistrées dans la piste d'audit
  • Relance des demandes abandonnées, sur consentement préalable, uniquement pour les candidats ayant entamé le processus
Capturer et vérifier
Demande de prêt sur WhatsApp et confirmation de décaissement pour un prêteur agréé
2 Demander, décaisser et rembourser

Décidez, signez, décaissez et gérez les rappels de remboursement par chat.

La décision de crédit est communiquée directement dans le fil de discussion ; l'emprunteur signe via un lien à clic unique redirigé vers votre outil de signature électronique ; une notification de décaissement confirme que les fonds sont en cours de virement vers le compte enregistré ; puis des rappels de remboursement échelonnés à 7, 3 et 1 jour sont envoyés automatiquement avec un lien de paiement rapide. S'y ajoutent l'envoi de reçus, de relevés de compte via un lien sécurisé sur demande, des offres de crédit additionnel sur consentement préalable pour les clients existants, et un transfert obligatoire vers un conseiller humain dès qu'une difficulté financière apparaît. Les rapports du secteur indiquent une amélioration de 20 à 40 % des remboursements à temps lorsque les rappels passent par WhatsApp, et environ 68 % des messages opt-in sont lus en quelques minutes (données de référence des plateformes de messagerie), un score bien supérieur à celui de l'e-mail.
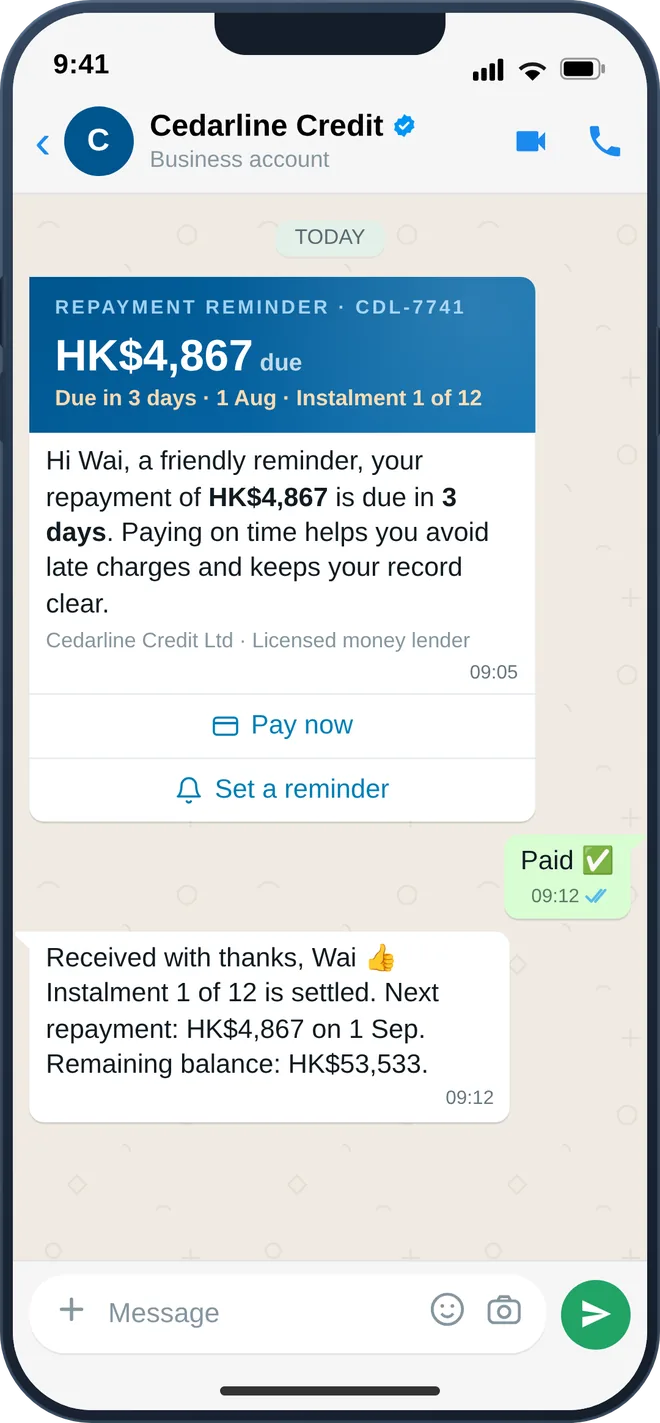
  • Décision de crédit communiquée dans le fil de discussion et signature électronique via WhatsApp Flows
  • Notification de décaissement + confirmation du compte de réception.
  • Rappels échelonnés à 7, 3 et 1 jour avec lien de paiement en un clic.
  • Confirmation de réception de paiement + relevé de compte via lien sécurisé sur demande.
  • Demandes de règlement anticipé dirigées vers la bonne équipe dans le chat.
  • Rapports sectoriels : amélioration de 20 à 40 % des remboursements à temps.
  • ~68 % de taux de lecture sur WhatsApp (opt-in) contre ~20 % pour l'e-mail (source citée).
Demander, décaisser et rembourser
Rappel de remboursement échelonné sur WhatsApp avec un lien de paiement en un clic
3 Service aux investisseurs. Courtage

Attribuez à chaque client son propre gestionnaire de relation client (RM), aux couleurs de votre marque, routage et alertes.

Un widget de chat aux couleurs de votre entreprise (sur votre site web, votre portail de trading et intégré à votre application via SDK) démarre chaque conversation client dans un fil de discussion encadré. Les campagnes « Click-to-WhatsApp » capturent l'intérêt pour l'ouverture de compte et les introductions en bourse sous forme de conversations plutôt que de formulaires ; chaque client est automatiquement dirigé, individuellement, vers son propre gestionnaire de relation, avec une couverture d'équipe en cas d'absence et une visibilité pour les superviseurs sur chaque fil de discussion ; les appels de marge et les alertes de fraude arrivent sous forme de messages exploitables avec accusé de réception dans le chat et un accès direct au gestionnaire ; enfin, l'ouverture de compte est guidée par chat, avec des documents collectés et vérifiés via votre fournisseur eKYC. Les gestionnaires ne voient que leur propre portefeuille, chaque message est archivé, et lorsqu'un gestionnaire quitte l'entreprise, le portefeuille et toutes les conversations restent au sein de la société.
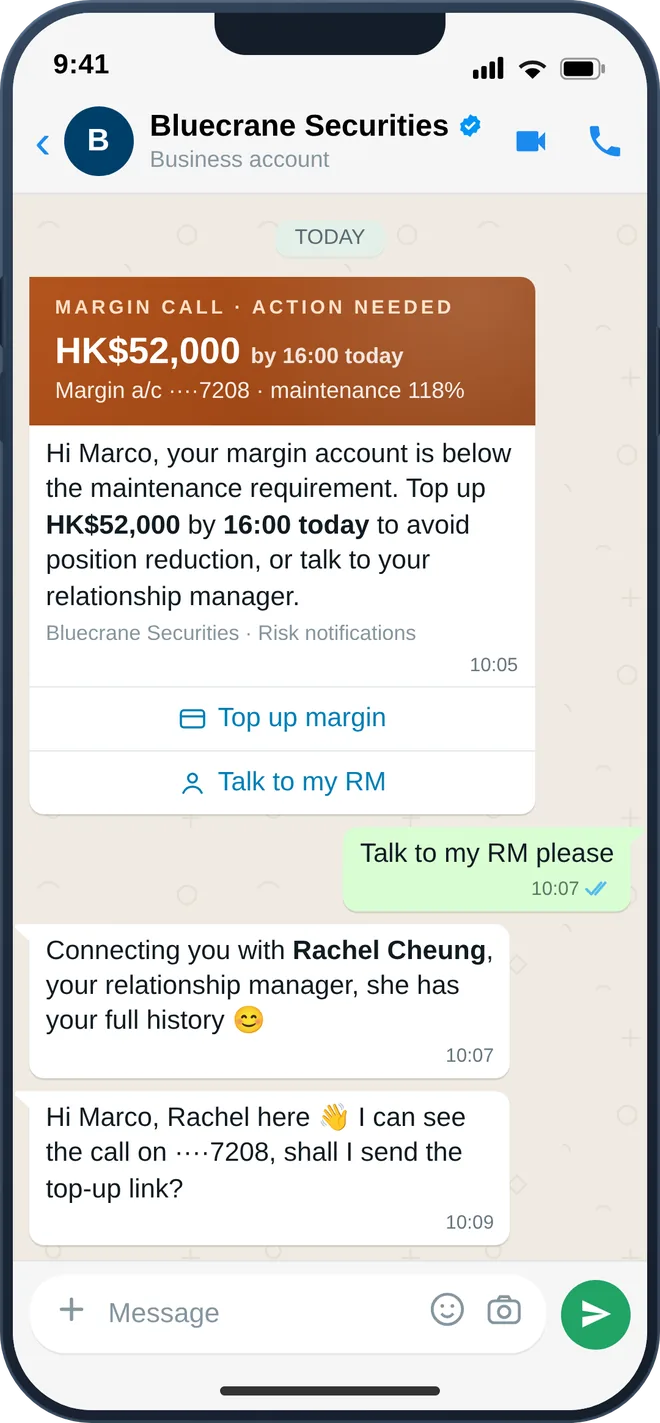
  • Widget de chat web personnalisé aux couleurs de votre entreprise, plus intégration SDK dans votre application.
  • Routage automatique individuel, chaque client vers son propre gestionnaire, avec gestion des absences et visibilité pour les superviseurs.
  • Appels de marge et alertes de fraude avec escalade en un clic vers le gestionnaire de relation.
  • Ouverture de compte guidée, documents dans le chat, vérifiés via votre fournisseur eKYC.
  • Acquisition via « Click-to-WhatsApp », ouverture de compte et intérêt pour les introductions en bourse capturés sous forme de conversations.
  • Le gestionnaire ne voit que son propre portefeuille ; le portefeuille reste au sein de l'entreprise lorsqu'un gestionnaire part.
Service aux investisseurs. Courtage
Alerte d'appel de marge sur WhatsApp avec escalade en un clic vers un chargé de relation client

Le point de départ

Chaque point d'entrée aboutit dans la même boîte de réception.

Les publicités payantes, les réseaux sociaux et votre propre site deviennent un fil de discussion individuel avec le gestionnaire de relation du client, marqué par sa source et archivé dès le premier message.

Publicités Click-to-WhatsAppLa publicité ouvre un chat, la demande est donc initiée par le client et conserve les informations sur sa campagne, son ensemble de publicités et sa publicité.
Commentaire vers message privéChaque commentaire sur une publication produit reçoit une réponse publique et un message privé.
Widget de site webUn message d'accueil ciblé sur les pages de taux et d'ouverture de compte, affiché uniquement lorsqu'un gestionnaire est disponible.
Une boîte de réception centralisée et contrôléeDirigé individuellement vers le gestionnaire de relation du client, attribué à un utilisateur nommé et intégralement archivé.
Une demande complèteDocuments collectés par chat, statut de vérification renvoyé dans le fil de discussion.
Client lié à un gestionnaire de relationLa relation client est centralisée sur votre plateforme, et non sur un téléphone personnel.
Une source attribuéeLa publicité, la publication ou la page à l'origine de la demande, avec suivi par agence.
La vue des publicités Click-to-WhatsApp d'imBee, chaque publicité intégrant sa campagne et son ensemble de publicités dans la conversation, avec son flux de conversion à côté

Faites glisser l'écran pour voir la suite.

Publicités Click-to-WhatsApp dans imBee. Chaque publicité conserve sa campagne, son ensemble de publicités et sa publicité associée à la conversation qu'elle génère, et les événements de conversion sont renvoyés à Meta, permettant ainsi de lier les dépenses publicitaires à la demande dans un seul et même enregistrement.

Plus de cas d'utilisation

D'autres façons pour les prêteurs et les courtiers d'utiliser imBee.

Conçu à partir des méthodes utilisées par les prêteurs et courtiers numériques pour gérer l'acquisition, la vérification et le service client par chat (adapté pour des équipes agréées et supervisées), avec une piste d'audit complète à l'appui.

Capturer

Relance après abandon de demande

La plupart des demandes ne sont pas abandonnées : elles stagnent. Des relances automatisées sont envoyées au point précis de blocage (téléchargement de document, examen de l'offre, signature électronique), dans le même fil de discussion ayant fait l’objet d’un consentement, jusqu'à ce que le dossier avance ou que le candidat se désinscrive.

Rappels programmésGestion des consentementsMasquage, RBAC et auditMédias et documents
Capturer

Opt-in par QR code sur stand événementiel

Sur les salons et lors d'événements, un QR code sur le stand ouvre une discussion qui délivre instantanément un bon de bienvenue et enregistre un abonné consentant : le trafic physique se transforme en une audience prête à recevoir vos offres de prêt.

Codes QR et liensCampagnes de diffusionGestion des consentementsMasquage, RBAC et audit

2 500abonnés WhatsApp ayant donné leur consentement lors d'une seule campagne sur salon (étude de cas du secteur publiée)

Vérifier

Étape de selfie et de reconnaissance faciale

Un selfie en direct demandé dans le chat alimente la reconnaissance faciale de votre fournisseur eKYC (ex. Sumsub) pour comparaison avec la pièce d'identité soumise. L'identité est vérifiée depuis le canapé, sans visite en agence, et chaque élément de preuve est enregistré.

Rappels programmésBoîte de réception omnicanaleRoutage intelligentProfils de contact
Vérifier

Vérifications de crédit en cours de discussion

Pendant que le candidat est encore dans la conversation, votre intégration de référence de crédit récupère le rapport et votre moteur de règles tarifie l'offre ; la dynamique de l'échange n'est jamais rompue.

Intégrations et APIRapports et analysesBoîte de réception omnicanaleRoutage intelligent
Demande / Déblocage des fonds

De la publicité à la demande en un seul flux

Une publicité « click-to-WhatsApp » ouvre un formulaire de discussion en trois étapes qui finalise l'intégralité de la demande, évitant ainsi la redirection vers un formulaire web qui fait perdre la moitié des candidats en cours de route.

Publicités Click-to-WhatsAppBoîte de réception omnicanaleRoutage intelligentProfils de contact

+37 %traitement quotidien des dossiers et -20 % de temps d'attente client après le passage des demandes dans le chat (étude de cas du secteur publiée)

Demande / Déblocage des fonds

Comparaison des mensualités et signature électronique

Les durées et les options de mensualités sont comparées côte à côte dans le chat, le consentement est recueilli via un bouton et l'accord est transmis pour signature électronique : de l'approbation au versement des fonds, sans aucun PDF envoyé en pièce jointe par e-mail.

Gestion des consentementsRoutage intelligentProfils de contactBoutons des modèles de messages

Résultats publiés d'un prêteur numérique : approbation, signature électronique et décaissement effectués en quelques minutes via le chat. (étude de cas sectorielle publiée)

Demande / Déblocage des fonds

Reçu de décaissement avec échéancier

Le message de confirmation inclut le montant, la référence de transaction et un calendrier de remboursement enregistrable par l'emprunteur : les questions qui encombraient vos lignes téléphoniques sont résolues avant même d'être posées.

Synchronisation CRMMédias et documentsBoîte de réception omnicanaleRoutage intelligent
Rembourser

Échelonnement des messages selon l'ancienneté de la dette

Le ton et la fréquence des rappels s'adaptent à l'ancienneté de la dette : bienveillants avant l'échéance, plus fermes après, formels lors du dernier avis. Chaque modèle est pré-approuvé et chaque envoi est consigné pour le contrôle des pratiques de conduite.

Séquences d'envoi échelonnéRappels programmésModèles de messagesBoîte de réception omnicanale
Rembourser

Options de remboursement en libre-service

Payer immédiatement, choisir une date plus adaptée ou demander un plan de remboursement : l'emprunteur sélectionne ses options dans le chat et votre équipe les valide. Une approche plus humaine, un meilleur taux de recouvrement et des pratiques de conduite plus rigoureuses.

Boîte de réception omnicanaleRoutage intelligentProfils de contactModèles de messages
Fidéliser

Offres de financement basées sur le remboursement

Les emprunteurs ayant un historique de remboursement sain reçoivent des offres de financement complémentaire pré-approuvées directement dans la conversation où ils interagissent déjà. Générez des ventes répétées auprès de vos meilleurs clients avec un coût d'acquisition quasi nul.

Modèles de messagesTags et segmentsBoîte de réception omnicanaleRoutage intelligent
Fidéliser

Lettres de règlement à la demande

Les confirmations de règlement, lettres de mainlevée et documents de clôture sont accessibles en libre-service via des liens sécurisés dans la conversation et archivés automatiquement, constituant des registres auxquels vous pouvez vous référer pour vos obligations en matière de règles de conduite.

Exportation de l'historique des chatsMédias et documentsBoîte de réception omnicanaleRoutage intelligent
Recouvrer

Escalade des signaux de risque

En cas de détection de signaux de fraude ou de détresse au cours d'une conversation, le dossier est transmis à un spécialiste avec l'historique complet. Les situations de précarité ne se négocient pas avec un robot : elles sont systématiquement traitées par un humain qualifié.

Transfert à un agent humainRoutage intelligentMultilingueBoîte de réception omnicanale
Courtage

Capture de prospects via un widget aux couleurs de votre marque

Le visiteur du site web qui lit vos recherches devient une conversation WhatsApp en un clic (via un widget de chat aux couleurs de votre entreprise, sur le web et dans l'application), arrivant dans la boîte de réception avec le contexte de la page associé.

Widget de site webBoîte de réception omnicanaleRoutage intelligentProfils de contact

Une raison clé citée par les courtiers de Hong Kong pour choisir imBee. (Retour d'expérience client imBee)

Courtage

Ouverture de compte guidée

L'ouverture de compte s'effectue au sein du fil de discussion : documents collectés via WhatsApp Flows, identité vérifiée par votre fournisseur eKYC, instructions de financement transmises, avec un humain disponible dès que le candidat bloque.

Formulaires WhatsApp FlowsTransfert à un agent humainAccusés de réception et de lectureMédias et documents
Courtage

Capture d'intérêt pour les IPO et notifications d'opérations sur titres

Une campagne « clic vers WhatsApp » ou une diffusion sur consentement permet de capter l'intérêt pour une introduction en bourse (IPO) sous forme de conversations tant que l'intention est forte ; les fenêtres de souscription, les résultats d'allocation, les choix de dividendes et les émissions de droits suivent ensuite sous forme de notifications exploitables provenant de votre expéditeur vérifié, segmentées par détention et consentement.

Publicités Click-to-WhatsAppCampagnes de diffusionGestion des consentementsTags et segments
Courtage

Cascades d'appels de marge

L'appel de marge est envoyé avec le résumé de la position et des options en un clic pour recharger ou contacter le gestionnaire ; les alertes non accusées de réception sont automatiquement escaladées, avec suivi du statut de livraison et de lecture sur une notification où chaque minute compte.

Notifications proactivesRoutage intelligentBoutons des modèles de messagesBoîte de réception omnicanale
Courtage

Continuité du portefeuille lors du départ des gestionnaires

Les conversations avec les clients appartiennent à l'entreprise, et non au téléphone du gestionnaire de relation client (RM). Accès basé sur les rôles, archivage complet et portefeuille réattribué en quelques minutes en cas de démission. La relation survit au départ du collaborateur.

Réservation par chatRoutage intelligentMasquage, RBAC et auditBoîte de réception omnicanale

Les références indiquées sont issues d'études sectorielles tierces ou de résultats publiés dans le secteur, et ne constituent pas des mesures effectuées par imBee.

IA contrôlée

Une IA qui ne prend jamais de décision de crédit. Qui ne donne jamais de conseils en investissement.

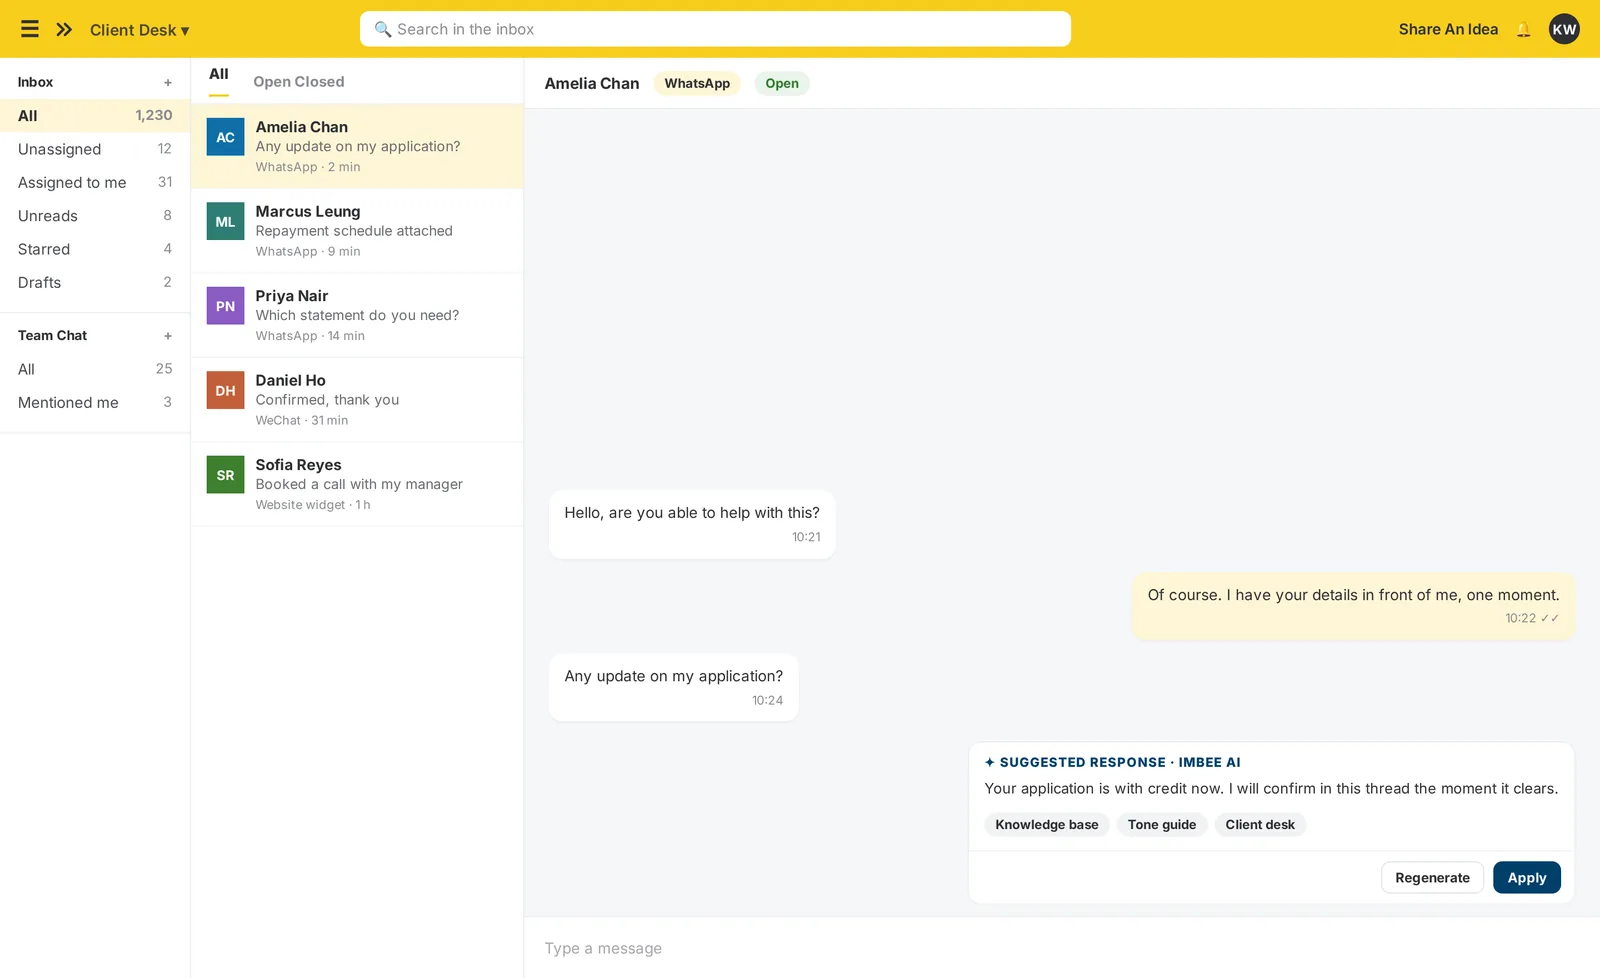
imBee AI est basée sur les règles de produits et les divulgations de VOTRE établissement de crédit, rédige des réponses et transfère la conversation à un agent de recouvrement humain dès que des signes de difficulté financière apparaissent. Elle ne proposera jamais de conditions de paiement, ne réclamera jamais le remboursement à un emprunteur, n'autorisera jamais une décision de crédit et, pour les clients des courtiers, ne donnera jamais de conseils en investissement : tout ce qui pourrait s'y apparenter est transmis à votre personnel agréé.

C'est la seule IA qu'un prêteur agréé ou un courtier réglementé peut proposer à un client de manière responsable, et la seule qu'un responsable de la conformité vous autorisera à conserver.
CantonaisAnglaisMandarinWhatsApp · WeChat
Boîte de réception d'équipe imBee avec imBee AI rédigeant une réponse basée sur la base de connaissances de l'agence, avant qu'elle ne soit envoyée par un collaborateur

Comment tout cela s'articule

Tous les canaux centralisés. Un fil de discussion unique et contrôlé. Vos systèmes synchronisés.

Rien n'est ajouté a posteriori : la conversation, l'IA, l'automatisation et la piste d'audit forment un système unique, connecté aux outils que vos équipes utilisent déjà.

Où vos clients vous contactent
WhatsApp
WeChat
Instagram
Facebook
LINE
SMS
Widget de site web
Chat en direct dans l'application

imBee

Un fil de discussion unique et contrôlé, du premier message jusqu'au système d'enregistrement.
Boîte de réception omnicanaleChaque conversation et son historique centralisés, avec routage vers l'équipe appropriée
imBee AIRéponses issues de votre propre base de connaissances, avec garde-fous et transfert aux équipes humaines
Parcours et automatisationRéservations, rappels, campagnes et flux de travail, déclenchés par vos données
GouvernanceMasquage, accès basé sur les rôles, rétention et piste d'audit complète
Vos systèmes
Origination de prêt
API de bureau de crédit
Salesforce
HubSpot
Passerelle de paiement
Plus de 300 autres
Se connecte avecOrigination de prêtAPI de bureau de créditSalesforceHubSpotPasserelle de paiementWebhooks et APIPlus de 300 autres

La plateforme

Tout ce dont un prêteur agréé a besoin pour passer au numérique.

Une boîte à outils complète de niveau entreprise, conçue pour permettre aux prêteurs agréés d'agir rapidement sans enfreindre les règles de publicité ou de conduite.

Boîte de réception omnicanale

WhatsApp, WeChat, Instagram, Facebook Messenger, LINE, SMS et chat web dans une seule boîte de réception, avec routage, attribution et contexte complet de l'emprunteur. La couverture WeChat est essentielle pour les emprunteurs de Hong Kong ayant des liens avec la Chine continentale.

Campagnes marketing et diffusion

Diffusion sur consentement uniquement auprès des clients existants (le canal autorisé par le régulateur), avec registre des consentements, piste d'audit et désinscription en un clic sur chaque envoi, offres de financement complémentaire, rappels de relevés et modifications de taux via un expéditeur vérifié.

imBee AI, l'intelligence gouvernée

Une IA qui suit les directives de VOTRE établissement de crédit, rédige des réponses fondées sur des faits et transfère la main à un humain en cas de difficultés, de réclamations ou de décision de crédit. Jamais de crédit autonome. Jamais de recouvrement autonome.

Widget web et SDK d'application personnalisés

Un widget de chat aux couleurs de votre entreprise sur votre site web, intégré nativement dans votre application mobile via SDK. Une expérience client cohérente, avec un design et une logique configurables par votre équipe, alimentant la même boîte de réception contrôlée.

Flux de travail de vérification et de signature électronique

Documents collectés dans le chat via WhatsApp Flows, identité vérifiée par votre prestataire eKYC (ex. Sumsub) grâce aux flux de travail imBee et plus de 300 intégrations (systèmes d'octroi de prêts, API de bureaux de crédit, réseaux de paiement), avec routage des signatures électroniques et journalisation des divulgations MLO.

Gouvernance des données

Certification ISO/IEC 27001, avec masquage au niveau des messages des numéros HKID / NRIC / de compte / de prêt, accès basé sur les rôles (RBAC), piste d'audit complète adaptée aux examens réglementaires et gestion conçue pour répondre à vos obligations en vertu de votre législation locale sur la protection des données.
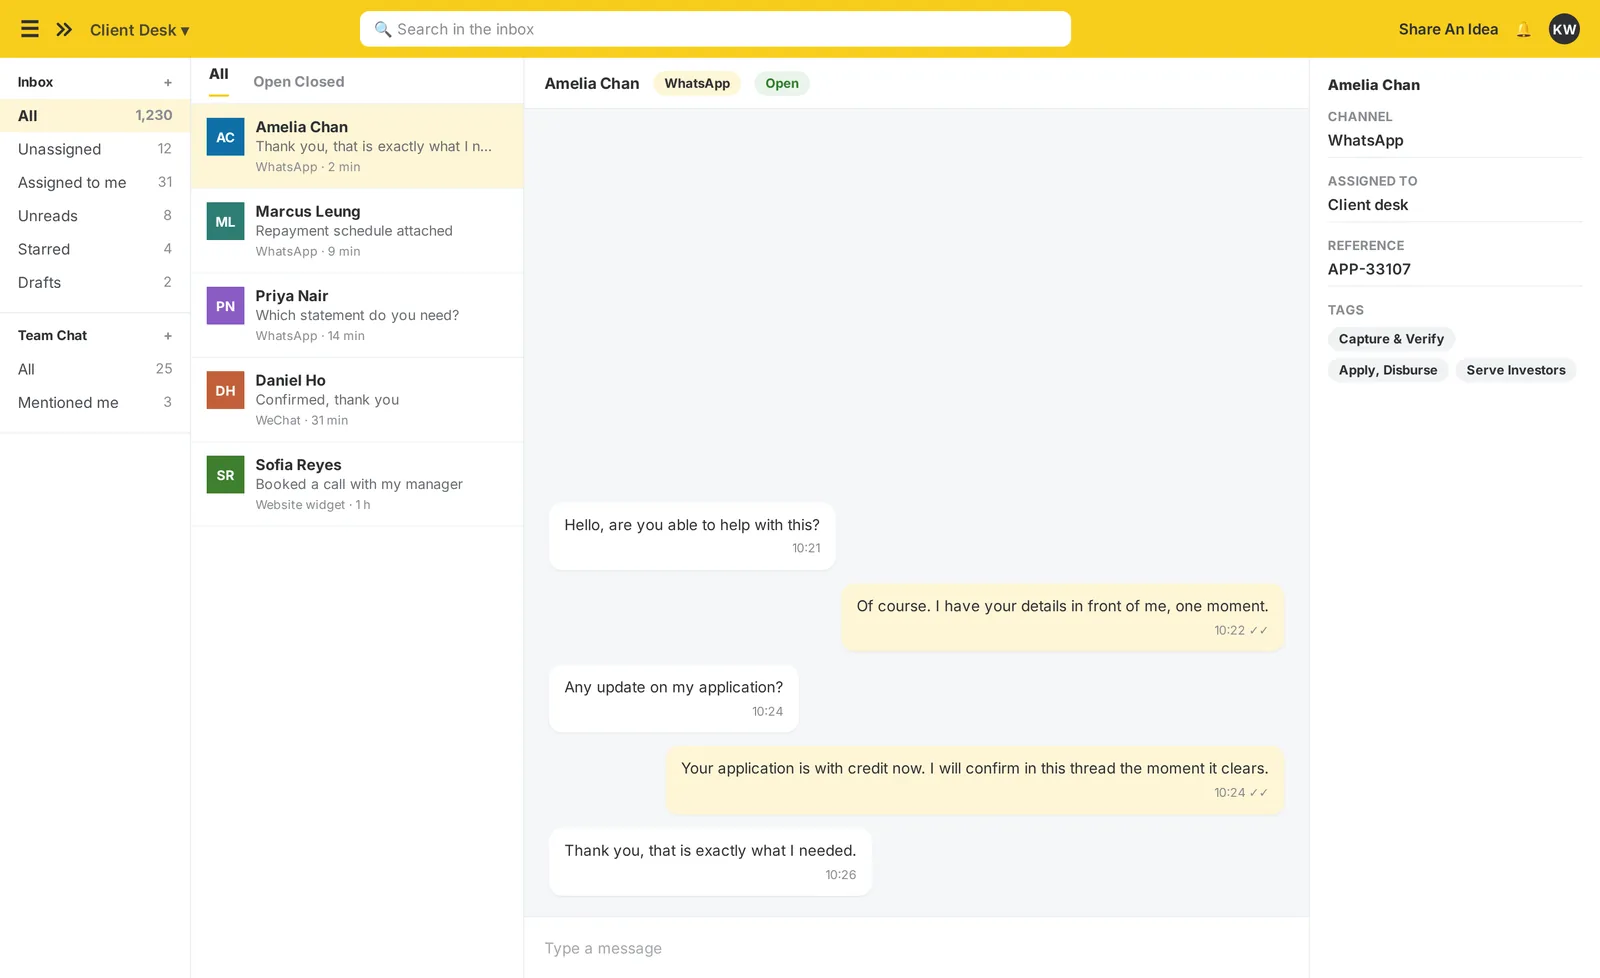
La boîte de réception d'équipe imBee : tous les canaux dans un seul fil de discussion, le profil et l'historique du client à côté de la conversation, ainsi que l'attribution et le marquage sans jamais la quitter

Faites glisser l'écran pour voir la suite.

Une seule boîte de réception, tous les canaux. WhatsApp, WeChat, Instagram, LINE, SMS et votre propre application sont regroupés dans un seul fil de discussion, avec l'historique du client à portée de main et chaque message consigné.

Conçu pour répondre aux questions des autorités de régulation. Certification ISO/IEC 27001, avec masquage au niveau des messages des numéros HKID / NRIC / de compte / de prêt, accès basé sur les rôles, piste d'audit complète et gestion conçue pour respecter les règles de conduite et de divulgation des prêteurs agréés, avec des obligations en matière de données personnelles couvertes par votre législation locale ; solution conçue pour faciliter la conformité, sans certification réglementaire.

La boîte à outils complète

Toutes les fonctionnalités, en une seule vue.

Disponible dès aujourd'hui sur la plateforme imBee. La disponibilité selon les forfaits est confirmée lors de l'étude des besoins.
Boîte de réception et canaux

Boîte de réception omnicanaleGestion multi-numérosCoexistence WhatsAppWidget de site webSDK de chat en direct intégréCommentaire vers message privéCodes QR et liensMultilingueGroupes WhatsAppNotes vocales

Une IA qui respecte vos directives

AI AgentCopilote IABase de connaissances RAGOCR d'imageTrace d'exécution de l'IATransfert à un agent humain

Campagnes et prospection

Campagnes de diffusionPublicités Click-to-WhatsAppSéquences d'envoi échelonnéSegments dynamiquesModèles de carrouselModèles de messagesBoutons des modèles de messagesBoutons d'URL dynamiquesAccusés de réception et de lectureSuivi des échecs

Automatisation et routage

Journey Builder (constructeur de parcours)Routage intelligentAttribution automatiqueRoutage selon les heures d'ouvertureGestion des tickets et SLARappels programmésNotifications proactivesFermeture automatique des conversationsRéponses rapides

Réservations, commerce et formulaires

Formulaires WhatsApp FlowsRéservation par chatSynchronisation d'agenda en temps réelCatalogue dans le chatLiens de paiementMédias et documents

Contacts, données et systèmes

Profils de contactTags et segmentsChamps personnalisésImportation groupée de contactsGestion des consentementsSynchronisation CRMIntégrations et APIExportation de l'historique des chatsExtraits et notes

Gouvernance et visibilité

Masquage, RBAC et auditSSO et liste d'autorisation IPRapports et analysesEnquêtes de satisfaction client (CSAT)
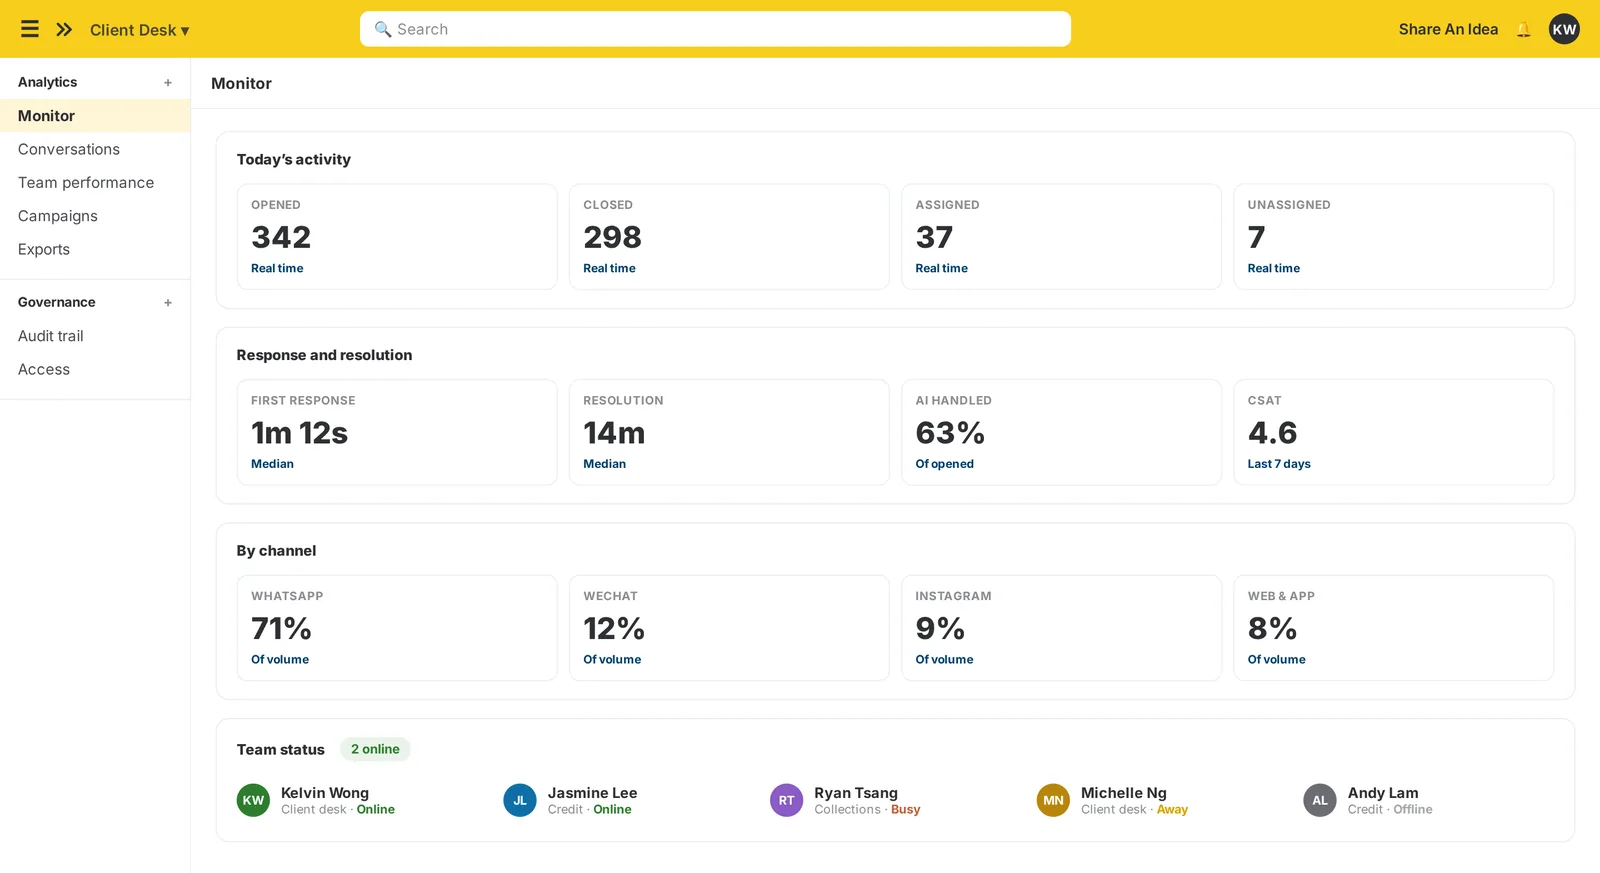
La vue de suivi imBee : activité du jour, temps de réponse et de résolution, volume par canal et statut de chaque équipe

Faites glisser l'écran pour voir la suite.

Ce que chaque équipe a réellement fait. Réponse et résolution par équipe et par agent, évaluation de la satisfaction client après la conversation, accès basé sur les rôles et piste d'audit complète sur chaque fil de discussion.

Avant et après

Aujourd'hui, et avec imBee.

Les quatre mêmes moments, tels qu'ils sont gérés actuellement et tels qu'ils le seront une fois que chaque agence partagera une boîte de réception unique et contrôlée.

Fonctionnalité
Aujourd'hui
Avec imBee
Demandes
PDF envoyés par e-mail et saisie manuelle des données
Documents collectés via le chat et vérifiés par votre prestataire
Du client au gestionnaire de relation client
Téléphone personnel du gestionnaire de relation client
Routage automatique 1:1, le portefeuille client reste la propriété de l'entreprise
Alertes de marge et de fraude
Appels téléphoniques sans réponse
Messages exploitables avec accusé de réception intégré au chat
Supervision
Aucune trace des engagements pris
Chaque message est archivé et auditable

Pourquoi imBee

Conçu pour le prêt et le courtage agréés, avec une compréhension des exigences réglementaires dès la conception.

La plupart des plateformes ne peuvent pas justifier pourquoi leur fonction de diffusion ne contrevient pas aux règles de publicité pour les prêteurs. imBee, si.

1

Compréhension des règles réglementaires intégrée

Segmentation par opt-in, registre des consentements et gestion des canaux initiée par le client : le mécanisme concret qui fait appliquer le régime réglementaire, et non une simple promesse marketing ajoutée en surface.

2

WeChat + cantonais pour les emprunteurs à Hong Kong

Les emprunteurs liés à la Chine continentale n'utilisent pas uniquement WhatsApp. imBee prend en charge WeChat et le cantonais nativement : un canal que les outils de prêt conçus en Occident ne proposent tout simplement pas.

3

Une IA qui ne prend jamais de décision de crédit et ne gère pas le recouvrement

imBee AI passe le relais à un humain en cas de difficultés, de réclamations ou de décision de crédit. Ce transfert est au cœur du produit, ce n'est pas une solution de contournement.

4

La vérification sans abandon de parcours

Documents collectés par chat, vérifiés par votre fournisseur eKYC via les flux de travail imBee, signature électronique intégrée, divulgations MLO enregistrées : les candidats ne décrochent plus au moment de télécharger leurs documents.

5

Le widget que les courtiers attendaient vraiment

Un widget de chat web aux couleurs de votre entreprise, associé à un SDK intégré à votre application, avec chaque client redirigé individuellement vers son gestionnaire de compte dédié. Une expérience unifiée sur le web et l'application, soutenue par une boîte de réception unique et encadrée : une raison majeure pour laquelle les courtiers choisissent imBee (selon les retours clients).

6

ISO 27001 + masquage au niveau du message

HKID, NRIC, numéros de compte et de prêt masqués en transit, au repos et dans l'interface agent. Tenant compte des lois sur la confidentialité sur chaque marché.

7

Une boîte de réception auditable, tout le parcours client

Capturez, vérifiez, déboursez, remboursez, fidélisez et transférez les situations de difficulté financière à un humain dans un seul fil de discussion, plutôt que via un outil ponctuel limité aux rappels ou aux diffusions.

8

300+ intégrations

CRM, systèmes d'octroi de prêts, API de bureaux de crédit et passerelles de paiement : une profondeur métier que les outils de messagerie destinés aux PME ne peuvent égaler.

Questions

Tout ce que vous pourriez vous demander.

Un prêteur agréé peut-il légalement utiliser WhatsApp pour acquérir des clients ? +
Oui, avec rigueur. La plupart des régimes de licence restreignent les diffusions publicitaires destinées aux non-clients tout en autorisant les conversations initiées par les clients et la communication avec vos propres clients. imBee applique cela grâce à une segmentation basée sur l'opt-in, un registre de consentement et une piste d'audit prouvant que chaque contact a été autorisé.
Comment imBee aide-t-il à respecter l'ordonnance sur les prêteurs d'argent (Money Lenders Ordinance, Cap. 163) à Hong Kong ? +
imBee facilite la divulgation d'informations conformes directement dans le chat. Le TAEG, le coût total du crédit et l'échéancier de remboursement sont présentés avant la signature de l'emprunteur, avec l'accusé de réception consigné dans la piste d'audit. imBee est une plateforme d'aide à la conformité ; la politique de crédit du prêteur et les contrôles vis-à-vis des régulateurs restent sous sa responsabilité.
Est-il sûr d'utiliser l'IA dans les conversations avec les emprunteurs ? +
Oui, les agents d’imBee AI sont sous contrôle: ils suivent les directives du prêteur, rédigent des réponses fondées sur des faits et transfèrent la main à un humain pour toute décision de crédit, difficulté financière ou réclamation. L'IA ne prend jamais de décisions de prêt et ne gère jamais le recouvrement de manière autonome. L'intervention humaine est obligatoire sur les parcours sensibles, et non optionnelle.
Comment imBee protège-t-il les données sensibles des emprunteurs ? +
Certification ISO/IEC 27001, masquage au niveau du message des numéros HKID, NRIC, de compte et de prêt, accès basé sur les rôles pour que les agents ne voient que ce que leur fonction autorise, et piste d'audit complète de chaque interaction. Les données des emprunteurs sont protégées en transit, au repos et lors de leur utilisation, à l’appui de vos obligations au titre de la PDPO ou de votre législation locale sur la protection des données.
Que se passe-t-il lorsqu'un emprunteur déclare ne pas pouvoir rembourser ? +
imBee AI détecte les signes de difficultés financières, répond avec empathie et ne propose jamais de conditions de paiement de manière autonome. La conversation est transférée à un agent de recouvrement humain disposant de tout le contexte. L'emprunteur voit un message de transfert unique et serein, et non une relance automatisée par un robot. Chaque transfert est consigné.
imBee s'intègre-t-il à nos systèmes d'octroi de prêts et à nos systèmes centraux ? +
Oui, plus de 300 intégrations sont disponibles, incluant Salesforce, HubSpot, ainsi que des schémas de connexion pour les systèmes d'octroi de prêts, les API des agences de crédit, les passerelles de paiement et les prestataires eKYC comme Sumsub. Les conversations sont synchronisées avec les systèmes de référence auxquels votre équipe de conformité fait déjà confiance.
Quel est le coût de mise en œuvre et le délai d'intégration ? +
La tarification est adaptée à la taille du prêteur, au mix de canaux et à la profondeur de l'intégration ; réservez une démonstration pour obtenir un devis personnalisé. L'intégration standard prend quelques semaines, et non des mois, car les flux de collecte de documents, de rappels de remboursement et de diffusion sont fournis sous forme de modèles configurables plutôt que développés à partir de zéro.
Quels canaux et langues imBee prend-il en charge pour les organismes de prêt ? +
WhatsApp, WeChat, Instagram, Facebook Messenger, LINE, SMS et webchat réunis dans une seule boîte de réception. Le cantonais, le mandarin et l'anglais sont parfaitement pris en charge ; la combinaison WeChat + cantonais est particulièrement pertinente pour les emprunteurs à Hong Kong ayant des liens avec la Chine continentale.
Comment imBee gère-t-il la collecte de documents et le statut de vérification dans le chat ? +
La collecte de documents s'effectue directement dans la conversation. Les WhatsApp Flows guident l'emprunteur pour soumettre des photos de sa pièce d'identité (HKID / NRIC / MyKad), un justificatif de domicile et une fiche de paie. La vérification d'identité est réalisée par votre prestataire eKYC, comme Sumsub, connecté via les workflows imBee, avec des mises à jour de statut (« ID reçu → en cours de vérification → vérifié ») renvoyées dans le fil de discussion. La vérification passe ainsi de plusieurs jours par e-mail à quelques minutes par chat, avec chaque étape consignée.
Comment les emprunteurs reçoivent-ils les fonds et effectuent-ils leurs remboursements ? À quoi ressemble le flux de décaissement et de paiement ? +
Après l'approbation et la signature électronique, une notification de décaissement confirme que les fonds sont en cours de virement vers le compte enregistré. Pour le remboursement, des rappels échelonnés à 7, 3 et 1 jour incluent un lien de paiement en un clic vers votre passerelle de paiement certifiée, avec confirmation de réception du paiement et un relevé de compte disponible sur demande via un lien sécurisé. Les données de carte et de paiement ne sont jamais stockées dans le corps du message : la passerelle les traite directement. Le mappage spécifique de la passerelle est confirmé lors de la phase de cadrage.
Le badge vert WhatsApp / le statut de compte professionnel vérifié contribuent-ils à renforcer la confiance des emprunteurs ? +
Oui. Un expéditeur professionnel vérifié (imBee est un partenaire technologique officiel de Meta sur la plateforme WhatsApp Business officielle) montre aux emprunteurs que le message provient réellement de votre entité agréée, ce qui est crucial dans un secteur où les escroqueries par usurpation d'identité sont courantes. Cela augmente les taux d'ouverture et d'action sur les rappels et les avis de décaissement, et réduit l'hésitation liée à la question « est-ce un vrai prêteur ? ».
imBee peut-il nous aider à réengager les candidats qui ont abandonné leur demande ? +
Oui, mais en toute conformité. La récupération des demandes abandonnées se fait sur la base du consentement et cible uniquement les candidats ayant entamé un parcours (jamais de démarchage à froid auprès de non-clients, ce que MinLaw interdit). Une légère incitation dans le chat pour reprendre là où ils se sont arrêtés permet de récupérer les demandes partiellement remplies sans franchir la limite de la publicité.
Chaque client de courtage peut-il être dirigé automatiquement vers son propre gestionnaire de compte ? +
Oui, l'association 1:1 entre le client et le gestionnaire de compte est automatique : chaque message entrant d'un client associé arrive chez son gestionnaire dédié, avec l'historique complet de la conversation. Les gestionnaires ne voient que leur propre portefeuille grâce à un accès basé sur les rôles, chaque message est archivé dans la piste d'audit, et lorsqu'un gestionnaire quitte l'entreprise, son portefeuille et toutes les conversations associées sont réattribués à l'entreprise en quelques minutes, au lieu de rester sur un téléphone personnel. C'est aussi ainsi que les clients préfèrent être servis : 69 % des gens préfèrent envoyer un message à une entreprise plutôt que d'appeler (étude Kantar commandée par Meta).
Pouvons-nous personnaliser le widget de chat et l'intégrer dans notre propre application ? +
Oui : le widget de chat web porte la marque de votre entreprise sur votre site web, et le même widget s'intègre nativement dans votre application mobile via SDK, afin que les clients bénéficient d'une expérience cohérente sur le web et l'application. La conception et la logique sont configurables par votre équipe, et chaque conversation alimente la même boîte de réception encadrée avec routage et audit.
Comment fonctionnent les appels de marge et les alertes de fraude sur WhatsApp ? +
Les avis urgents sont envoyés sous forme de messages exploitables depuis votre expéditeur vérifié : un appel de marge avec le résumé de la position et des options en un clic pour recharger ou contacter le gestionnaire de compte ; une alerte de fraude avec des mesures de protection immédiates. Le statut de livraison et de lecture est suivi, les escalades sont dirigées directement vers le gestionnaire de compte du client, et imBee AI ne donne jamais de conseils sur la position ; tout ce qui pourrait constituer un conseil en investissement est transmis à votre personnel agréé.
imBee fonctionne-t-il pour les prêteurs agréés en dehors de Hong Kong ? +
Oui, imBee est compatible avec plusieurs canaux et langues (anglais, chinois, bahasa et plus, sur WhatsApp et WeChat), et les mêmes mécanismes d'opt-in, de registre de consentement et de piste d'audit prennent en charge les obligations de conduite et de divulgation dans la plupart des régimes de licence. Confirmez votre entité spécifique et vos conditions de licence avec notre équipe lors de la démonstration.

Prêt quand vous l'êtes

Prêts et courtage conformes, sur les canaux que vos clients utilisent réellement.

Découvrez comment les prêteurs agréés et les courtiers en valeurs mobilières utilisent imBee pour recueillir des demandes, effectuer des vérifications via leur fournisseur eKYC, diriger chaque client vers son gestionnaire de compte et envoyer des alertes de marge et de fraude, le tout de manière auditable.